
Regrouper son assurance auto, habitation, moto ou santé auprès d’un même assureur peut réduire le budget du foyer à La Réunion. Cette remise n’est toutefois intéressante que si les garanties restent adaptées à votre situation et aux risques locaux. Comparez donc le coût total, les franchises et les exclusions, pas uniquement le pourcentage annoncé.
Le principe : une remise liée au nombre de contrats détenus
La réduction multi-contrats, aussi appelée ristourne multi-contrats ou avantage de fidélité, est un geste commercial accordé lorsqu’un client souscrit ou détient plusieurs contrats chez le même assureur. En contrepartie de cette centralisation, l’assureur peut diminuer une cotisation, proposer un montant fixe ou appliquer des tarifs préférentiels.
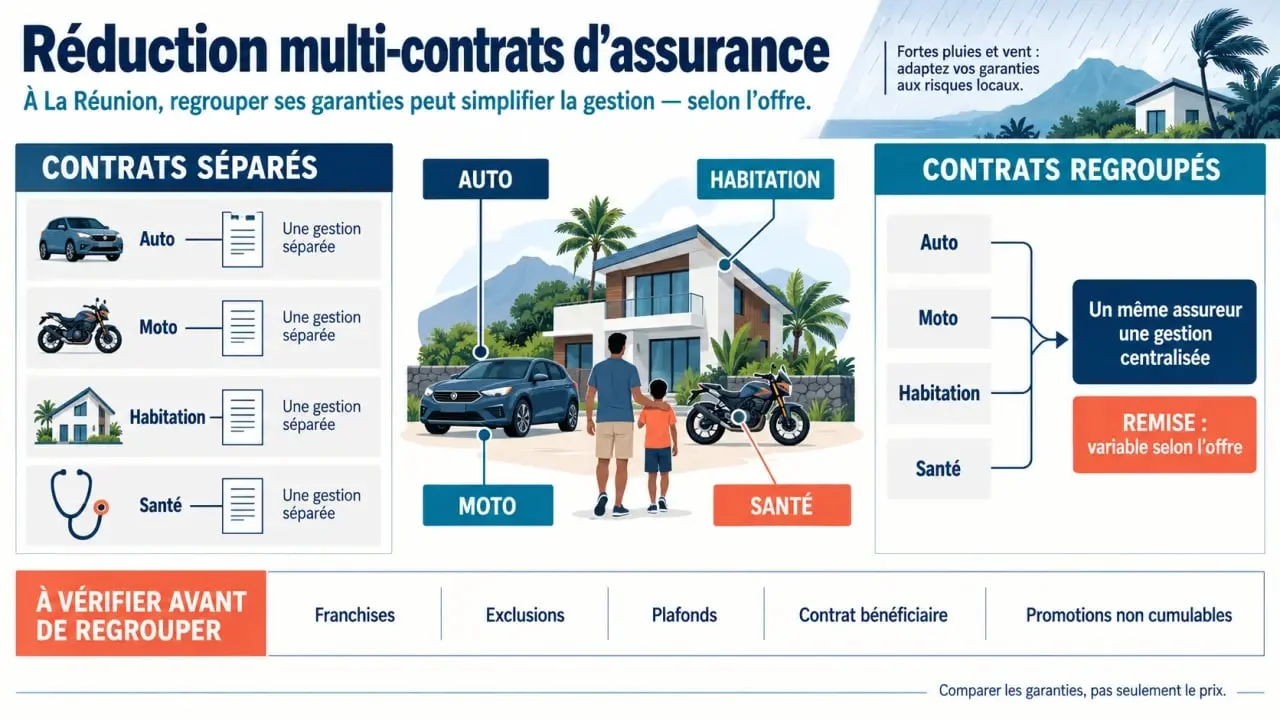
Le seuil d’accès dépend de l’offre. Deux contrats éligibles ou plus peuvent suffire. La remise n’est pas forcément répartie sur tous les contrats : elle peut concerner uniquement le dernier contrat souscrit, la première cotisation annuelle ou un contrat défini comme prioritaire. Ce point détermine l’économie réelle.
Quels contrats regrouper pour une offre pertinente ?
Les offres concernent le plus souvent l’assurance auto, l’assurance moto, l’habitation, la mutuelle santé et parfois la protection familiale accident. Un foyer réunionnais peut ainsi gérer plusieurs besoins auprès d’un interlocuteur unique, avec des échéances, des prélèvements et un suivi des sinistres centralisés.
| Contrat | Intérêt du regroupement | Point de vigilance |
|---|---|---|
| Auto ou moto | Souvent prioritaire dans les offres multi-contrats | Le bonus-malus, la franchise et l’assistance doivent rester comparables |
| Habitation | Complète naturellement un contrat véhicule | Peut être exclue du bénéfice de la remise selon l’offre |
| Santé | Permet une gestion familiale centralisée | Comparer les niveaux de remboursement et les délais de carence |
| Protection familiale accident | Peut élargir la protection du foyer | Vérifier les exclusions et les plafonds d’indemnisation |
Chez Assu 2000, une remise de 10 % est prévue à partir de deux contrats éligibles ou plus. L’ordre d’application concerne l’auto, puis la moto, puis la santé. Dans cette offre, l’assurance habitation ne peut pas bénéficier de la remise. Demandez donc précisément sur quel contrat la réduction sera déduite.
Comparer la remise affichée avec le coût réel de la protection
Une baisse de cotisation ne garantit pas une meilleure offre. À garanties égales, des écarts de 20 à 40 % peuvent exister entre assureurs pour un même profil, selon Zot Assurances. La comparaison reste nécessaire, même lorsqu’une offre annonce jusqu’à 15 % de réduction sur l’ensemble des primes en cumulant plusieurs contrats.
La franchise : le détail qui change la valeur de l’offre
Augmenter une franchise peut réduire la prime annuelle, mais augmente le reste à charge après un sinistre. Un conducteur qui circule chaque jour sur des axes fréquentés, ou un propriétaire exposé aux dégâts des eaux, doit évaluer sa capacité à payer une dépense imprévue. Une remise de quelques dizaines d’euros perd rapidement son intérêt si la franchise augmente fortement.
À La Réunion, les fortes pluies, le ruissellement et les vents doivent être pris en compte dans l’analyse de la couverture. Vérifiez notamment l’étanchéité, les dommages électriques, les dégâts des eaux, la catastrophe naturelle, le relogement et l’assistance. Après un sinistre, ces garanties peuvent peser davantage sur votre budget que la remise accordée à la souscription.
Les éléments à mettre en face du prix
- Le montant de la franchise et les plafonds d’indemnisation ;
- Les exclusions liées au vol, aux dégâts des eaux ou aux événements climatiques ;
- Les garanties d’assistance, de véhicule de remplacement ou de relogement ;
- Les doublons éventuels entre mutuelle, carte bancaire, protection juridique et assurance habitation ;
- La qualité du service de gestion des sinistres et la présence d’un interlocuteur local.
Conditions commerciales : ce qu’il faut vérifier avant de signer
Une offre multi-contrats peut dépendre de la souscription d’un nouveau contrat, du maintien de contrats actifs ou d’une période promotionnelle précise. Elle peut aussi être non cumulable avec une autre réduction. Une offre locale MAAF indique, par exemple, jusqu’à 150 € offerts à certains clients détenant déjà un contrat actif, contre jusqu’à 100 € pour les personnes sans contrat actif. Elle prévoit également 50 € de réduction lorsqu’un nouveau contrat remplace un contrat auto MAAF en cours.
Cette offre est indiquée du 28/08/2026 au 29/10/2026. Elle concerne des contrats d’une durée minimale supérieure à 2 mois et des véhicules de moins de 3,5 t. La réduction s’applique une seule fois sur la première cotisation du contrat souscrit et ne se cumule pas avec une autre promotion en cours. Ces conditions peuvent évoluer : relisez-les dans le devis et les conditions particulières avant toute souscription.
Obtenir une réduction multi-contrats adaptée à La Réunion
Demandez plusieurs devis à partir des mêmes informations : véhicules, usage, antécédents de sinistres, valeur du logement, équipements de sécurité et composition du foyer. Comparez ensuite le prix annuel total avant et après remise, avec le détail des garanties conservées.
Un courtier indépendant local peut comparer plusieurs assureurs, repérer les contrats qui se complètent et rechercher une solution adaptée au risque cyclonique, à la circulation et aux caractéristiques du logement. Il peut aussi vous aider à distinguer une remise en pourcentage d’un montant fixe appliqué à la première cotisation.
Révisez vos contrats à chaque échéance annuelle ou après un changement de situation : achat d’un véhicule, déménagement, naissance, départ d’un enfant ou installation d’une alarme. La meilleure réduction multi-contrats est celle qui diminue les cotisations sans réduire de manière excessive le niveau de protection.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.
