
Pour trouver une assurance deux-roues adaptée à votre budget à La Réunion, demandez un devis personnalisé avant de souscrire. Un formulaire en ligne, gratuit et sans engagement, permet de renseigner votre moto, votre profil, votre commune, votre usage et son lieu de stationnement. Vous pouvez ainsi comparer des propositions sur des bases réellement comparables.
Obtenir plusieurs devis sans comparer seulement le prix
Un devis d’assurance moto pas chère à La Réunion doit être rempli avec précision. Indiquez le type de véhicule, la cylindrée, la date d’obtention du permis, le bonus-malus, les éventuels sinistres, l’usage privé ou domicile-travail, ainsi que le lieu de garage habituel. Selon le service utilisé, votre demande peut être étudiée par plusieurs assureurs partenaires. Cette démarche élargit les possibilités, sans garantir qu’une offre sera proposée ou qu’elle conviendra à tous les profils.
Préparez votre carte grise, votre permis de conduire et, si vous avez déjà été assuré, votre relevé d’informations. Précisez aussi si la moto est utilisée dans un cadre professionnel, prêtée régulièrement ou stationnée dans la rue. Une déclaration exacte évite d’obtenir un devis artificiellement bas, puis de rencontrer une difficulté lors de la souscription ou après un sinistre.
Les quatre réflexes de comparaison utiles
- Comparez la cotisation annuelle, mais aussi les modalités de paiement.
- Vérifiez le montant et le type de franchise en cas de vol, de dommages ou d’événement climatique.
- Contrôlez les plafonds d’indemnisation du conducteur, des accessoires et des équipements.
- Lisez les exclusions liées à l’usage professionnel, au prêt du guidon, à l’antivol exigé, au stationnement ou aux zones de circulation.
Choisir une formule cohérente avec la valeur de votre moto
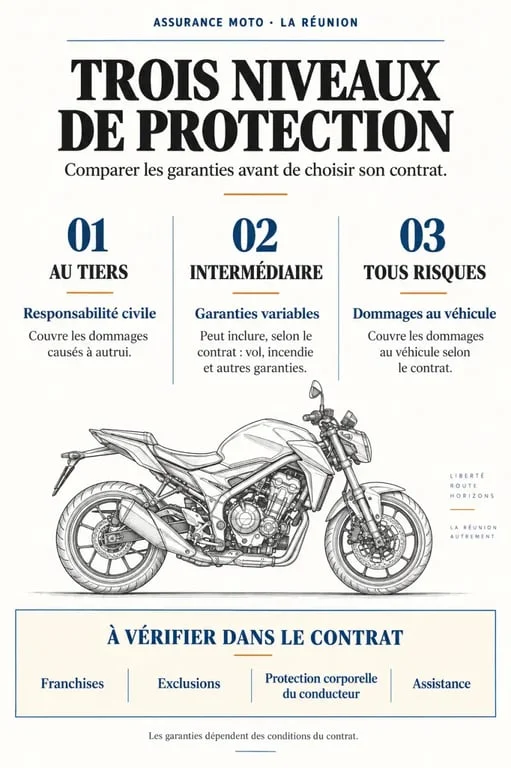
La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur. Elle indemnise les dommages causés à autrui, mais ne protège ni votre moto ni, en principe, vos propres blessures lorsque vous êtes responsable. Le niveau de couverture doit correspondre à la valeur du deux-roues, à son exposition au vol et à votre capacité à assumer un reste à charge.
| Formule | Protection habituelle | À envisager pour |
|---|---|---|
| Au tiers | Responsabilité civile | Véhicule ancien ou budget très serré |
| Intermédiaire | Tiers avec garanties variables, souvent vol et incendie | Scooter ou moto dont le remplacement serait difficile |
| Tous risques | Dommages au véhicule selon les conditions du contrat | Moto récente, financée ou de valeur élevée |
Ne supposez pas qu’une garantie « vol-incendie » couvre automatiquement tous les sinistres. Les conditions d’effraction, l’antivol demandé, la valeur d’indemnisation et les franchises peuvent modifier fortement la prise en charge. La protection corporelle du conducteur mérite aussi une attention particulière. Elle couvre vos conséquences physiques, y compris lorsque votre responsabilité est engagée, selon les conditions prévues au contrat.
À La Réunion, le stationnement est votre première vigie
À La Réunion, les trajets alternent entre zones urbaines, routes littorales et secteurs plus exposés aux intempéries. Le lieu où la moto dort devient donc une donnée à déclarer avec soin. Un garage fermé, un parking collectif sécurisé ou la voie publique ne présentent pas le même risque de vol, de chute ou de dégradation.
Observez les conditions réelles de stationnement : éclairage, possibilité d’ancrage, fréquentation nocturne et présence d’un abri. Ces éléments renforcent la sécurité du deux-roues et peuvent aider à choisir une garantie vol adaptée. Déclarer un stationnement différent de la réalité peut en revanche créer un écart entre le risque assuré et votre situation.
Cyclone, inondation et pluie : vérifier le contrat ligne par ligne
Les événements climatiques ne doivent pas être considérés comme une garantie secondaire. Demandez quelles protections peuvent intervenir en cas de tempête, d’inondation, de cyclone ou de catastrophe naturelle, et dans quelles circonstances. Vérifiez les exclusions, la franchise, la nécessité d’un événement officiellement reconnu et les dommages pris en charge : véhicule, accessoires, équipement ou remorquage.
Une assistance panne, éventuellement avec assistance 0 km si elle correspond à votre usage, peut aussi limiter l’immobilisation. Chaque garantie dépend toutefois du contrat choisi. Lisez les conditions avant de comparer les cotisations, car deux offres affichant un tarif proche peuvent prévoir des niveaux de protection différents.
Le tarif dépend autant du conducteur que de la cylindrée
Une assurance scooter 50 cm³, une moto 125 cm³ et une grosse cylindrée ne sont pas évaluées de la même manière. La marque, le modèle, la puissance, l’âge et la valeur du véhicule comptent, tout comme la fréquence des trajets. Le profil du conducteur intervient également : une personne expérimentée avec un bon coefficient de réduction-majoration ne présente pas le même risque qu’un jeune conducteur ou qu’une personne ayant des antécédents de sinistres.
Pour un jeune conducteur, réduire la protection au minimum n’est pas toujours le choix le plus pertinent. Une franchise compatible avec votre budget, une garantie conducteur et une assistance adaptée peuvent limiter le coût d’un accident. Pour un conducteur malussé ou résilié, soyez transparent dès le devis. Une offre correspondant à la réalité de votre profil reste préférable à une demande incomplète, susceptible d’être refusée plus tard.
Réduire la cotisation sans créer une sous-assurance
Le bon objectif n’est pas de retenir le contrat le moins cher, mais celui dont le rapport entre garanties et prix correspond à votre situation. Augmenter une franchise peut diminuer la prime, mais accroît le reste à charge après un sinistre. Supprimer la garantie des équipements peut se comprendre si leur remplacement est facile. En revanche, négliger la protection du conducteur pour des déplacements quotidiens demande une réflexion particulière.
- Choisissez une formule adaptée à la valeur actuelle de votre moto, et non à son ancien prix d’achat.
- Déclarez le bon usage : loisirs, domicile-travail ou activité professionnelle.
- Demandez les conditions d’indemnisation, notamment en valeur à dire d’expert ou en valeur d’achat lorsqu’elle est prévue.
- Comparez les offres avec des garanties et des franchises équivalentes.
Après réception des devis, relisez les garanties essentielles avant de signer : responsabilité civile, vol, incendie, dommages, assistance, protection corporelle et équipements. Vous pourrez alors souscrire une assurance moto à La Réunion en sachant précisément ce que couvre votre budget et quel reste à charge prévoir.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

