
À La Réunion, une assurance moto pas chère ne se résume pas à choisir la cotisation la plus basse. Le permis récent, la cylindrée, l’usage du deux-roues et le lieu de stationnement influencent le devis. Une moto ou un scooter doit au minimum être couvert par la responsabilité civile, y compris en 50 cm³. L’enjeu consiste surtout à trouver un niveau de garantie cohérent avec votre véhicule, vos trajets et le budget que vous pouvez consacrer à l’assurance.
Pourquoi un jeune motard paie souvent davantage
Un assureur étudie l’ancienneté du permis, l’expérience réellement assurée et les éventuels sinistres antérieurs. Le permis probatoire comporte temporairement 6 points au lieu de 12. Le statut de conducteur novice peut notamment concerner une personne titulaire du permis depuis moins de 3 ans. Sans relevé d’informations ni bonus-malus favorable, le dossier comporte moins d’éléments pour prouver une conduite sans sinistre. Une surprime peut alors s’appliquer.
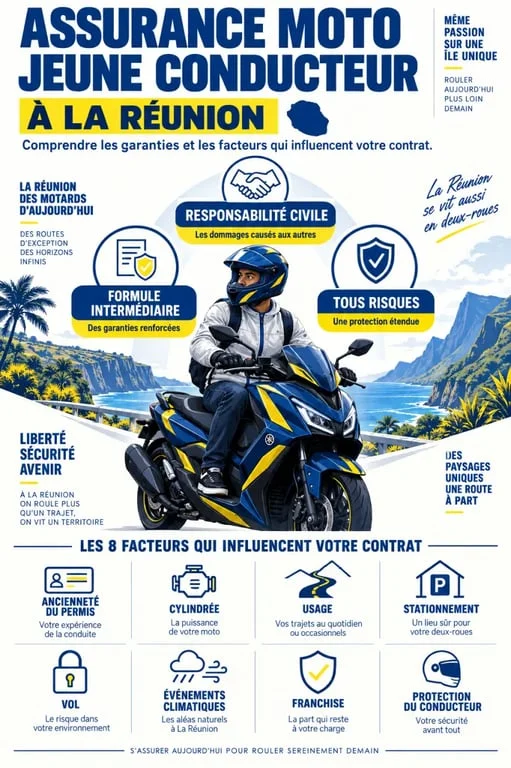
L’âge ne suffit pas à fixer le tarif. Une personne de 25 ans qui vient d’obtenir son permis A2 peut être considérée comme novice. À l’inverse, un conducteur plus jeune qui dispose déjà d’un historique d’assurance stable peut être évalué différemment. Le véhicule compte également : sa puissance, sa cylindrée, sa valeur, son caractère sportif et le coût de ses réparations influencent la cotisation.
125 cm³, scooter ou grosse cylindrée : un choix qui pèse sur le devis
Une machine simple, de valeur raisonnable et adaptée à votre catégorie de permis est généralement plus facile à assurer qu’une moto puissante ou sportive. Le permis A1, accessible dès 16 ans, permet de conduire une moto légère jusqu’à 125 cm³. Le permis A2, accessible à partir de 18 ans, limite la puissance à 35 kW et le rapport puissance/poids à 0,2 kW/kg.
Avant l’achat, demandez un devis avec l’immatriculation ou les caractéristiques précises du modèle. Cette vérification permet de connaître le coût de l’assurance avant de vous engager et d’éviter une mauvaise surprise avec une moto difficile à assurer.
Choisir la formule qui protège vraiment votre budget
La responsabilité civile indemnise les dommages causés aux tiers. Elle ne répare pas votre propre moto après un accident responsable, un vol ou une chute. Pour comparer les offres, partez de la valeur du deux-roues et du montant que vous pourriez payer vous-même après un sinistre.
| Formule | Protection habituelle | À envisager si… |
|---|---|---|
| Au tiers | Responsabilité civile obligatoire | Votre moto est ancienne, peu cotée et votre budget est très serré. |
| Intermédiaire | Tiers avec options possibles : vol, incendie, événements climatiques | Vous voulez protéger un véhicule utilisé au quotidien sans passer au tous risques. |
| Tous risques | Dommages au véhicule, selon les conditions du contrat | Votre moto est récente, financée ou difficile à remplacer. |
Une formule intermédiaire peut offrir un bon compromis à La Réunion, à condition de vérifier les garanties réellement incluses. Le vol, l’incendie, les dommages liés aux intempéries, l’assistance et la protection corporelle ne sont pas automatiques. Regardez aussi la franchise, c’est-à-dire la somme qui reste à votre charge après un sinistre, ainsi que les plafonds et les exclusions.
À La Réunion, les garanties à ne pas laisser au hasard
Les trajets quotidiens, le stationnement extérieur et les épisodes de fortes pluies, de vents violents ou d’inondations doivent entrer dans votre comparaison. Une garantie couvrant les événements climatiques ou les catastrophes naturelles peut répondre à certains dommages, mais ses conditions d’application doivent être lues avant la souscription. Vérifiez aussi si la moto est couverte lorsqu’elle est garée à domicile, sur un parking collectif ou sur votre lieu de travail.
Regarder le risque entre le stationnement et le trajet
Le risque ne se limite pas au temps passé sur la route. Il dépend aussi de l’endroit où la moto dort, des rues empruntées, du parking utilisé au travail et des arrêts de courte durée. Cette analyse de vos trajets aide à déterminer si la responsabilité civile suffit ou si une garantie contre le vol est nécessaire.
Un garage fermé, un antivol homologué, une alarme ou un traqueur GPS peuvent renforcer la sécurité. Surtout, ces équipements doivent correspondre aux exigences écrites de la garantie vol. Si le contrat impose un dispositif qui n’a pas été installé ou utilisé, l’indemnisation peut être limitée ou refusée selon ses conditions.
La protection du conducteur mérite la même attention. La responsabilité civile couvre les victimes tierces, pas vos propres blessures. Comparez les plafonds d’indemnisation, notamment si vous utilisez votre deux-roues pour les trajets domicile-travail. La garantie des équipements peut aussi couvrir, selon le contrat, le casque, les gants, le blouson, le gilet airbag, les accessoires ou le top case.
Réduire le prix sans fragiliser votre couverture
- Choisissez une cylindrée compatible avec votre permis et adaptée à votre usage réel.
- Déclarez précisément l’usage privé, domicile-travail ou professionnel. Une déclaration inexacte peut compliquer l’indemnisation.
- Indiquez le lieu de stationnement exact et sécurisez-le lorsque c’est possible.
- Acceptez une franchise plus élevée uniquement si vous pouvez réellement la payer après un accident.
- Évitez les options peu utiles pour une moto ancienne, mais conservez les protections correspondant à votre situation.
La cotisation n’est pas le seul coût à prendre en compte. Une franchise élevée ou une exclusion mal comprise peut augmenter fortement le reste à charge après un vol, une panne ou un accident. L’offre la moins chère n’est donc intéressante que si elle conserve les garanties dont vous avez réellement besoin.
Rouler sans assurance expose à des conséquences lourdes. L’amende maximale indiquée pour défaut d’assurance est de 3 750 euros, et peut atteindre 7 500 euros en cas de récidive. Réduire la cotisation ne doit jamais conduire à circuler sans responsabilité civile.
Préparer un devis et comparer les offres à garanties égales
Pour obtenir une proposition rapidement, préparez votre permis, la carte grise ou les caractéristiques de la moto, votre relevé d’informations si vous en avez un, votre adresse, le mode de stationnement et l’usage prévu. Indiquez également si vous circulez entre Saint-Denis, Saint-Pierre, Saint-Paul, Le Tampon ou une autre commune de l’île. L’assureur doit connaître votre situation réelle pour étudier le dossier.
Demandez au moins deux devis, puis comparez les garanties ligne par ligne au lieu de regarder uniquement la prime annuelle. Vérifiez notamment la franchise vol, les conditions liées aux événements climatiques, l’assistance, la protection du conducteur, la couverture des équipements et les exclusions.
À prix proche, privilégiez le contrat le plus clair sur ces points. Une offre légèrement plus élevée peut réduire le reste à charge après un sinistre et mieux protéger une moto utilisée tous les jours. Pour trouver une assurance moto jeune conducteur à La Réunion adaptée, comparez donc des propositions présentant un niveau de couverture équivalent.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

