
Garer sa moto dans un garage fermé à La Réunion peut réduire la prime d’assurance. L’assureur considère généralement que le risque de vol et de dégradation est plus faible que sur la voie publique ou dans un parking ouvert. La baisse n’est toutefois ni automatique ni identique selon les contrats. Pour une moto immobilisée, l’objectif est de réduire les garanties liées à la circulation tout en conservant une protection adaptée contre le vol, l’incendie et les risques climatiques.
Le garage fermé peut réduire la prime, sous conditions
Le lieu de stationnement est étudié avec la cylindrée, la valeur de la moto, son usage, la commune de résidence, l’ancienneté du permis et le bonus-malus. Un garage privé, clos, fermé à clé et sec est généralement mieux considéré qu’une cour accessible, un parking collectif ouvert ou la voie publique. Déclarez précisément ce lieu lors du devis et signalez tout changement de stationnement à l’assureur.
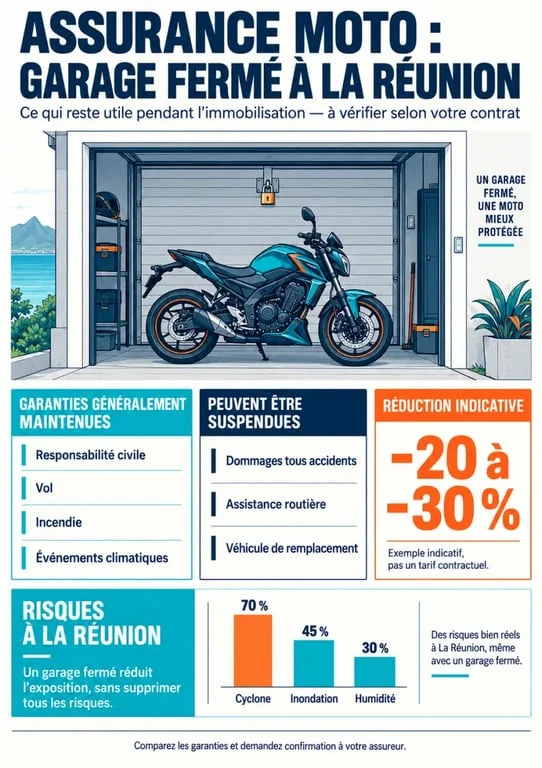
Une réduction liée à l’hivernage est souvent annoncée entre 20 et 30 % de la prime annuelle, selon la durée d’immobilisation et les garanties suspendues. Par exemple, une cotisation de 256,02 € peut passer à 185,58 €, soit 70,43 € d’économie sur l’année pour six mois d’immobilisation. Ce montant reste un exemple, pas un tarif de référence. Une moto de forte valeur, un jeune conducteur ou une zone jugée plus exposée peuvent modifier sensiblement le prix.
Un garage fermé ne remplace pas la garantie vol
Le garage améliore le profil de risque, mais il ne constitue pas une garantie vol. L’assureur peut exiger un antivol, la conservation des clés, une porte verrouillée ou des conditions particulières pour indemniser un vol ou une tentative de vol. Un box partagé, un sous-sol à accès collectif ou un abri simplement couvert ne sont pas nécessairement considérés comme un garage fermé. Vérifiez la définition retenue dans le contrat.
Moto immobilisée : la responsabilité civile reste le socle
Une moto qui ne roule pas reste un véhicule terrestre à moteur. Tant qu’elle est immatriculée et susceptible de causer un dommage, la responsabilité civile doit être maintenue. Une chute, un incendie qui se propage à un bien voisin ou un incident pendant une manipulation peuvent engager la responsabilité du propriétaire. Arrêter toute assurance sans procédure adaptée expose donc à un risque important.
Les termes hivernage, garage mort et hors circulation ne désignent pas toujours la même situation. L’hivernage correspond généralement à une suspension temporaire de certaines garanties liées à la circulation. La formule garage mort concerne une moto remisée et non utilisée. Le retrait officiel de la circulation relève d’une démarche distincte. Il ne doit pas être confondu avec une simple immobilisation dans un garage.
Choisir une formule selon l’usage réel de la moto
| Situation | Protection à privilégier | Point de vigilance |
|---|---|---|
| Moto utilisée toute l’année | Tiers, intermédiaire ou tous risques selon sa valeur | Déclarer le garage fermé pour ajuster le tarif |
| Moto arrêtée plusieurs mois | Option hivernage avec RC, vol et incendie | Ne pas circuler avant la réactivation |
| Moto stockée durablement | Garage mort ou formule hors circulation | Comparer les franchises et exclusions de stockage |
| Moto ancienne ou de faible valeur | RC renforcée par vol et incendie si nécessaire | Comparer le coût de la prime à la valeur à indemniser |
Les dommages tous accidents, la garantie du conducteur, l’assistance routière, le véhicule de remplacement ou les équipements du motard peuvent être réduits ou suspendus pendant l’immobilisation. Le vol, l’incendie, le vandalisme et parfois les événements climatiques peuvent rester couverts. Lisez chaque garantie : une prime moins élevée, mais associée à une franchise importante ou à un plafond faible, ne représente pas toujours une économie utile.
Réactiver les garanties avant de reprendre la route
La reprise de circulation doit être déclarée avant le premier trajet. Certains contrats prévoient un délai de carence pouvant aller jusqu’à 8 jours. Une sortie imprévue pour un essai, un contrôle ou un déplacement vers un atelier peut alors ne pas bénéficier des garanties suspendues. Demandez une confirmation écrite de la date de réactivation des garanties.
À La Réunion, protéger aussi la moto contre les aléas climatiques
Un garage fermé réduit l’exposition directe, mais il ne supprime pas tous les risques. À La Réunion, les pluies fortes, les vents violents, les cyclones et les inondations justifient une vérification de la garantie événements climatiques et des conditions applicables aux catastrophes naturelles. Une moto garée en sous-sol peut être moins visible depuis la rue, tout en étant plus exposée à une montée d’eau. L’emplacement précis dans le bâtiment compte autant que la porte du garage.
Une moto immobilisée reste aussi exposée à l’humidité, à la condensation et à l’air salin. Ces conditions peuvent affecter les connecteurs, les disques, la chaîne et le réservoir. Surélever légèrement les roues, utiliser une housse respirante, entretenir la batterie et éviter un local très humide limitent les dégradations. Cette prévention ne remplace pas l’assurance. Elle aide à conserver le véhicule et à distinguer la corrosion progressive d’un sinistre couvert.
Préparer un devis adapté à votre stationnement
Pour obtenir une proposition adaptée à Saint-Denis, Saint-Pierre, Saint-Paul, Le Tampon ou dans une autre commune de l’île, préparez la carte grise, le permis, le relevé d’informations, la cylindrée, l’usage prévu et la période d’immobilisation. Décrivez également le garage : espace privé ou collectif, porte verrouillable, accès partagé, présence d’un antivol et éventuels dispositifs de surveillance.
- Demandez le montant de la réduction et sa durée exacte.
- Vérifiez les garanties conservées pendant l’hivernage.
- Comparez les franchises liées au vol, à l’incendie et aux événements climatiques.
- Contrôlez les exclusions concernant les clés, l’antivol et le type de garage.
- Faites préciser la procédure et le délai de réactivation.
Comparer plusieurs devis d’assurance moto permet de mesurer l’écart entre une formule annuelle classique et une couverture adaptée à l’immobilisation. Le contrat le plus intéressant n’est pas forcément celui qui affiche la plus forte réduction. Il doit surtout protéger correctement une moto stationnée à l’abri, tout en évitant de facturer des garanties inutilisables pendant sa période d’arrêt.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.
