
Un malus, une résiliation ou plusieurs sinistres ne rendent pas l’assurance d’une moto impossible à La Réunion. Ces antécédents réduisent toutefois le nombre d’offres accessibles et peuvent augmenter la prime. Pour trouver une assurance moto malussé pas chère à La Réunion, comparez le coût total du contrat, ses garanties, ses franchises et ses exclusions.
Malus, résiliation : ce que les assureurs regardent réellement
Le malus concerne le conducteur et son historique d’assurance, pas la moto elle-même. Il correspond à un coefficient bonus-malus moins favorable, généralement après des sinistres responsables. Une résiliation peut avoir plusieurs causes, notamment une sinistralité élevée, un impayé ou une déclaration inexacte. Ces situations placent le motard parmi les risques aggravés, sans empêcher toute souscription.
Pour calculer le tarif, l’assureur examine aussi la cylindrée, la puissance, la valeur de la moto, son usage privé ou professionnel, le kilométrage, l’ancienneté du permis et le lieu de stationnement. Une Yamaha MT-09, une BMW R1300 GS Adventure et un scooter utilisé chaque jour ne présentent pas le même niveau de risque ni les mêmes besoins d’indemnisation. Décrivez votre situation avec précision dès la demande de devis pour éviter un contrat inadapté ou une contestation ultérieure.
Après plusieurs refus, un courtier ou un comparateur spécialisé peut orienter votre demande vers une compagnie qui étudie les profils malussés ou résiliés. Si aucun assureur n’accepte de couvrir la responsabilité civile obligatoire, vous pouvez saisir le Bureau central de tarification dans le cadre de la procédure prévue. Cette solution concerne l’assurance au tiers et ne remplace pas la recherche d’une offre plus protectrice.
Choisir la formule selon la valeur de la moto et votre exposition
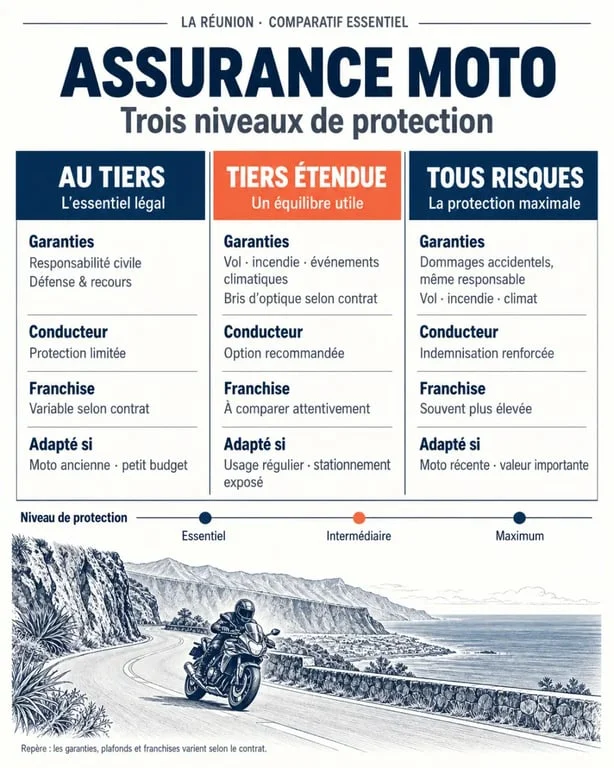
La responsabilité civile, aussi appelée assurance au tiers, couvre les dommages causés à autrui. Elle est obligatoire pour une moto en circulation, mais elle ne prend pas en charge les dégâts subis par votre propre véhicule après un accident responsable. Pour une moto ancienne ou de faible valeur, cette protection minimale peut convenir si vous pouvez financer vous-même son remplacement.
| Formule | Protection principale | Pour quel profil ? |
|---|---|---|
| Au tiers | Responsabilité civile, parfois défense pénale et recours | Moto peu cotée ou budget très serré |
| Tiers étendue | Tiers, vol, incendie et événements climatiques selon le contrat | Scooter ou moto stationnée régulièrement à l’extérieur |
| Tous risques | Dommages tous accidents, y compris en cas de responsabilité | Moto récente, financée ou de valeur élevée |
À La Réunion, ne limitez pas votre comparaison à la garantie vol. Vérifiez la couverture des événements climatiques, des catastrophes naturelles et le niveau d’assistance après un accident. L’alternance entre soleil, averse et chaussée humide peut modifier rapidement l’adhérence. Une assistance sans franchise kilométrique et un remorquage clairement prévus peuvent alors être plus utiles qu’une légère baisse de cotisation.
Les garanties qui évitent une économie coûteuse
Protection du conducteur et assistance
La responsabilité civile indemnise les tiers, pas vos propres blessures. Une garantie sécurité du conducteur mérite donc une attention particulière. Examinez son plafond d’indemnisation, le seuil d’AIPP et les conditions applicables. Comparez aussi l’assistance en cas de panne ou d’accident : franchise de 30 km ou assistance zéro kilomètre, rapatriement, remorquage et éventuel véhicule de remplacement ne sont pas toujours inclus.
Équipements, accessoires et indemnisation
Casque, blouson, gants, airbag, top case et autres accessoires représentent un budget réel. Les contrats peuvent prévoir des plafonds différents pour l’équipement du conducteur et les accessoires, avec parfois une déduction liée à la vétusté. Pour la moto, vérifiez si l’indemnisation repose sur la valeur à dire d’expert, la valeur de remplacement ou une majoration pour un véhicule récent. Une garantie large reste limitée si son plafond est insuffisant ou si une exclusion concerne votre usage habituel.
Comparer les devis sans se laisser piéger par le prix affiché
Demandez plusieurs devis présentant un niveau de couverture comparable. Une offre au tiers ne peut pas être comparée à une formule tous risques sur la seule cotisation annuelle. Pour chaque proposition, relevez la franchise vol, la franchise dommages, les plafonds de garantie, les exclusions, les conducteurs autorisés et les conditions de prêt du guidon.
- Choisissez une franchise que vous pourriez réellement régler après un sinistre.
- Adaptez les options à votre usage, qu’il soit quotidien, de loisir, professionnel ou lié au transport d’un passager.
- Évitez de sous-assurer une moto récente uniquement pour diminuer la prime.
- Vérifiez les modalités de paiement et les conséquences d’un retard, surtout après une résiliation pour impayé.
Une franchise élevée peut réduire la cotisation, mais elle augmente le montant restant à votre charge. Mesurez donc cette économie en fonction de la valeur de votre moto et de votre capacité financière en cas de vol ou d’accident. Le contrat le moins cher n’est pas toujours le plus économique lorsque l’indemnisation est plafonnée ou que les exclusions sont nombreuses.
Préparer un devis personnalisé à La Réunion
Un devis fiable nécessite votre relevé d’information. Ce document récapitule notamment votre coefficient bonus-malus et vos antécédents d’assurance. Préparez également la carte grise, la date d’obtention du permis, les caractéristiques de la moto, son mode de stationnement, l’usage prévu et les éléments liés à une éventuelle résiliation. Un conducteur résilié a intérêt à présenter sa situation avec transparence plutôt qu’à demander une offre incomplète.
Contactez un assureur, un agent local ou un courtier capable d’étudier les risques aggravés, puis comparez les réponses garantie par garantie. Une assurance moto accessible malgré un malus doit vous permettre de rouler légalement tout en conservant une protection adaptée lorsque le coût d’un sinistre dépasse largement la différence entre deux primes.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

