
À La Réunion, une assurance moto économique ne se résume pas à la cotisation la plus basse. Le bon contrat protège votre responsabilité envers les tiers et reste cohérent avec la valeur de votre deux-roues, vos trajets et les risques auxquels vous êtes exposé. Avant de demander un devis, comparez le prix, les franchises, les plafonds et la somme qui resterait réellement à votre charge après un sinistre.
Commencer par le niveau de protection utile
La responsabilité civile est la base obligatoire. Elle indemnise les dommages matériels et corporels causés aux tiers et à vos passagers. Elle ne rembourse pas les réparations de votre propre moto si vous êtes responsable de l’accident. Une formule au tiers peut donc convenir à un cyclomoteur ou à une moto ancienne de faible valeur, si vous acceptez d’assumer vous-même le coût des dommages subis par votre véhicule.
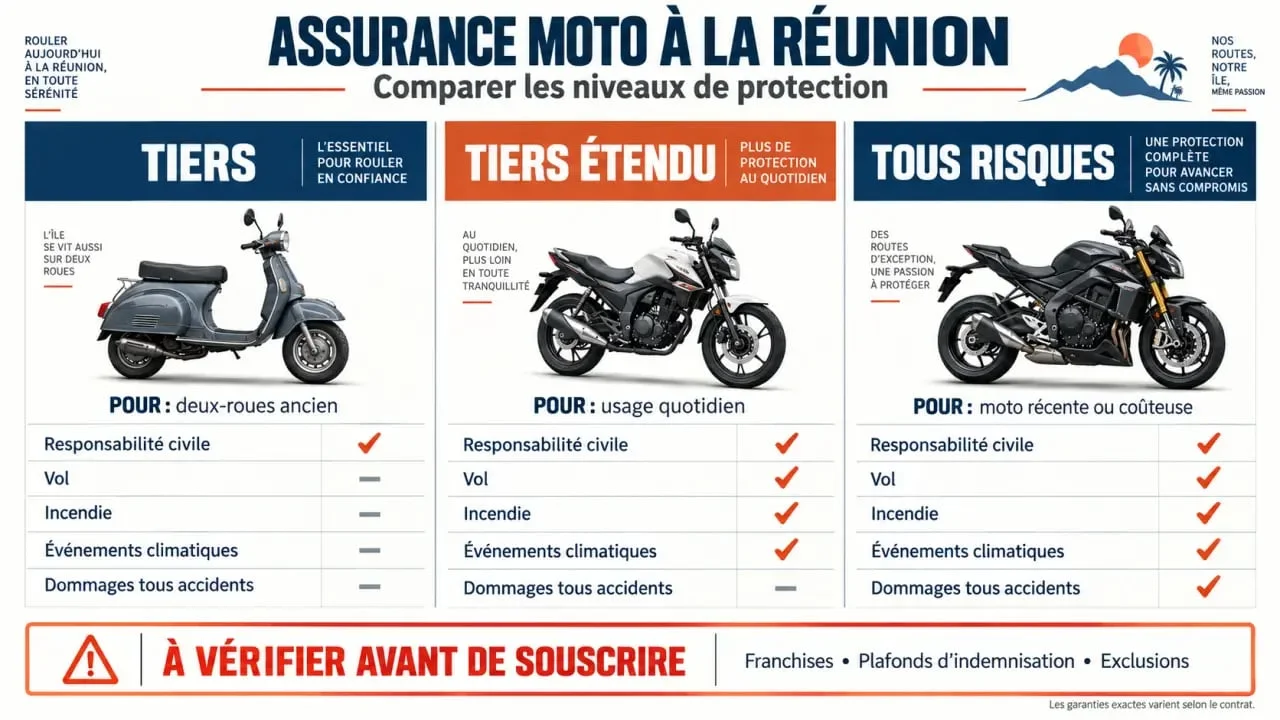
| Formule | Protection courante | Profil auquel elle convient |
|---|---|---|
| Tiers | Responsabilité civile, parfois défense-recours | Deux-roues ancien, faible valeur, usage occasionnel |
| Tiers étendu | Tiers, souvent vol, incendie et événements climatiques | Scooter ou moto utilisée au quotidien et stationnée dehors |
| Tous risques | Dommages tous accidents, y compris en cas d’accident responsable selon le contrat | Moto récente, financée ou coûteuse à réparer |
Le tiers étendu offre souvent un compromis intéressant. Il ajoute des garanties utiles sans atteindre nécessairement le coût d’une formule tous risques. Vérifiez toutefois leur présence effective dans le devis : garantie vol, incendie, catastrophes naturelles, événements climatiques et conditions d’indemnisation. Une protection contre le vol peut aussi prévoir des exigences concernant l’antivol ou le stationnement.
Regarder les franchises avant de choisir le tarif le plus bas
La franchise est la somme qui reste à votre charge après un sinistre indemnisable. Une cotisation réduite peut s’accompagner d’une franchise élevée sur le vol, les dommages ou le bris de glace. Deux devis affichant un prix proche peuvent donc offrir une protection très différente au moment d’un accident, d’une tentative de vol ou d’un incendie.
Raisonner en coût total, pas seulement en mensualité
Demandez le montant de la franchise pour chaque garantie, ainsi que les plafonds de remboursement. Examinez aussi les exclusions : antivol exigé, lieu de stationnement, conduite par un autre conducteur, usage professionnel ou compétition. Une garantie vol peu chère, mais assortie de conditions difficiles à respecter, n’apporte pas une sécurité réelle. Vérifiez également le mode d’indemnisation, notamment la valeur à dire d’expert, la vétusté appliquée et les éventuelles majorations prévues au contrat.
Le tissu urbain et routier de l’île change aussi la lecture du contrat. Entre les déplacements courts, les stationnements en copropriété, les trajets sous de fortes pluies et les routes sinueuses, un détail comme l’assistance sans franchise kilométrique peut éviter une dépense imprévue. Certaines formules prévoient une intervention après une distance minimale, tandis que d’autres suppriment cette franchise en cas de panne. Au lieu de sélectionner des options par réflexe, imaginez où la moto dort, qui la conduit et ce qu’une immobilisation de plusieurs jours perturberait dans votre quotidien.
Adapter l’assurance au deux-roues et à votre usage
Un scooter de 50 cm³, une 125 cm³ et une grosse cylindrée ne présentent ni le même niveau de risque ni le même coût de réparation. La cylindrée, la puissance, l’ancienneté, la valeur et le type de moto influencent généralement le tarif. Le profil du conducteur, son expérience, son bonus-malus et l’usage du véhicule entrent également dans l’étude du devis. Les motos sportives, personnalisées, de collection ou de plus de 15 ans demandent souvent une analyse plus précise.
Indiquez aussi si la moto sert aux trajets privés, aux déplacements professionnels ou à une activité particulière. Une moto utilisée pour la livraison, le transport régulier de passagers ou la compétition peut relever de conditions différentes. Pour une moto particulière, un devis personnalisé est plus fiable qu’un tarif d’appel affiché en ligne.
Ne pas oublier le conducteur et l’équipement
La responsabilité civile protège les autres, pas vos propres blessures. La sécurité du conducteur mérite donc une attention particulière : plafonds, seuil d’intervention et définition des dommages corporels varient selon les contrats. Certaines offres prévoient une protection jusqu’à 1 000 000 € ; d’autres limitent davantage l’indemnisation ou exigent un seuil d’AIPP, l’atteinte permanente à l’intégrité physique et psychique. Lisez le seuil de déclenchement et les niveaux de couverture avant de comparer les prix.
Casque, blouson, gants, airbag, bagagerie, accessoires et contenu du top-case ne sont pas systématiquement inclus. Si vous transportez du matériel ou avez investi dans un équipement de qualité, vérifiez les plafonds, la vétusté appliquée et les justificatifs demandés. Une couverture sans vétusté pendant 5 ans peut avoir davantage de valeur qu’une petite baisse de cotisation. Le montant garanti pour l’équipement peut aussi varier selon le niveau de protection choisi.
Obtenir un devis moto compétitif à La Réunion
Pour comparer utilement, transmettez les mêmes informations à chaque assureur : modèle exact, cylindrée, année, valeur, adresse de garage ou de stationnement, kilométrage annuel, usage privé ou professionnel, antécédents et bonus-malus. Précisez aussi le type de permis détenu et l’expérience de conduite lorsque le formulaire le demande. Un devis personnalisé est plus fiable qu’un tarif d’appel, surtout pour un jeune conducteur, un conducteur avec malus ou une moto particulière.
- Comparez les garanties incluses et non les seuls intitulés de formule.
- Relevez les franchises liées au vol, aux dommages et à l’assistance.
- Demandez si l’assistance intervient dès 0 km ou après une distance minimale.
- Contrôlez les modalités de remplacement du véhicule en cas de vol ou d’immobilisation.
- Vérifiez les plafonds d’indemnisation du conducteur, de l’équipement et des accessoires.
- Privilégiez un interlocuteur local capable d’expliquer clairement les conditions du contrat.
Un conseiller présent à La Réunion peut aussi vous aider à interpréter les garanties liées au stationnement, aux événements climatiques et à votre usage réel. Cette présence ne remplace pas la lecture des conditions du contrat, mais elle facilite la comparaison des exclusions, des franchises et des services proposés.
Une assurance moto économique à La Réunion est celle dont le rapport garanties-prix correspond à votre réalité. Le devis le moins cher devient un mauvais calcul s’il vous laisse sans solution après un vol, une panne ou un accident responsable. Mettez les offres côte à côte en regardant le coût annuel, les franchises, les plafonds et l’assistance. Vous pourrez ainsi réduire les protections inutiles sans renoncer à celles qui évitent une dépense importante.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

