
À La Réunion, le strict minimum légal pour circuler à moto, en scooter ou en cyclomoteur est l’assurance au tiers, aussi appelée responsabilité civile. Elle indemnise les personnes victimes d’un accident dont vous êtes responsable. En revanche, elle ne couvre généralement ni votre deux-roues ni vos propres blessures. Cette distinction compte avant de choisir la formule la moins chère.
La responsabilité civile, l’assurance obligatoire pour circuler
L’assurance moto correspondant au minimum légal à La Réunion est la responsabilité civile. Elle doit être souscrite avant toute circulation sur la voie publique, quelle que soit la catégorie du véhicule : cyclomoteur de moins de 50 cm³, scooter, moto 125 cm³ ou modèle de plus forte cylindrée.
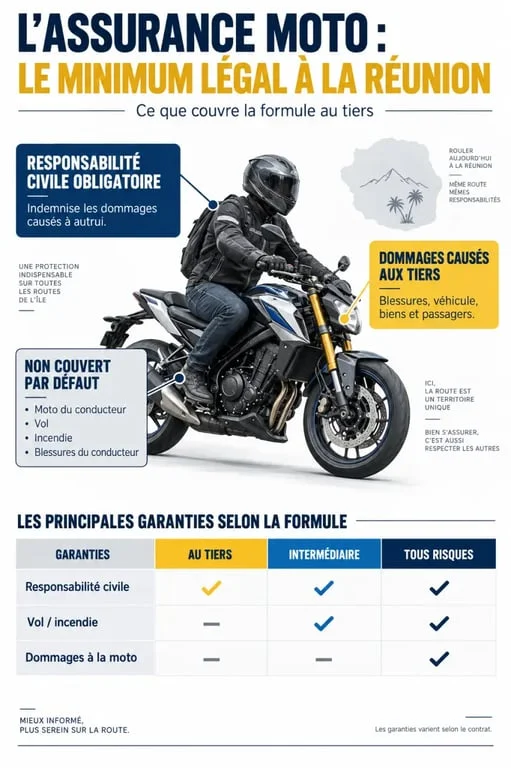
Cette garantie sert à indemniser les personnes auxquelles vous causez un dommage lors d’un sinistre responsable. Un piéton, un autre conducteur, un passager ou le propriétaire d’un véhicule endommagé sont considérés comme des tiers. L’assureur prend alors en charge les dommages corporels et matériels dans les limites prévues par le contrat.
Ce que couvre concrètement l’assurance au tiers
Après une collision responsable, la responsabilité civile peut couvrir les frais liés aux blessures d’un tiers, les réparations de son véhicule ou les dégâts causés à un bien, comme une clôture ou du mobilier urbain. Certains contrats incluent aussi la défense pénale et le recours. Cette garantie peut vous accompagner lorsque les responsabilités doivent être établies ou contestées.
Les exclusions à connaître avant de choisir le tarif le plus bas
Une assurance au tiers ne protège pas votre moto. Elle protège les victimes des dommages que vous causez. Si vous tombez seul, heurtez un obstacle ou êtes responsable d’un accident, les réparations de votre deux-roues restent normalement à votre charge.
- Les dommages subis par votre moto ou votre scooter après un accident responsable ;
- Le vol ou la tentative de vol ;
- L’incendie et le vandalisme ;
- Les équipements et accessoires, selon les conditions de garantie ;
- Vos blessures en tant que conducteur, sauf si une garantie spécifique est prévue.
La protection du conducteur demande une attention particulière. Le casque et les gants réduisent les conséquences d’une chute, mais ils ne financent ni les soins ni une éventuelle perte de revenus. Une garantie corporelle du conducteur peut donc être utile, y compris avec une formule économique.
Pour choisir, comparez le montant de la cotisation avec le risque financier que vous acceptez d’assumer. Pour une moto ancienne et peu valorisée, payer vous-même une réparation peut sembler cohérent. Pour un véhicule indispensable aux trajets quotidiens, stationné à l’extérieur ou difficile à remplacer, la même économie peut devenir coûteuse. Cette approche permet d’évaluer le reste à charge réel, au lieu de comparer uniquement les prix affichés.
Du tiers aux tous risques : comparer les niveaux de protection
| Formule | Protection principale | Limites à vérifier |
|---|---|---|
| Au tiers | Responsabilité civile pour les dommages causés aux tiers | Pas de dommages propres, de vol ou d’incendie par défaut |
| Intermédiaire | Garantie au tiers complétée par des protections comme le vol, l’incendie ou les catastrophes naturelles | Franchises, conditions de stationnement et exclusions |
| Tous risques | Protection plus étendue, incluant généralement les dommages tous accidents | Franchise et plafonds d’indemnisation |
La formule intermédiaire peut convenir à une moto ou à un scooter qui conserve une valeur significative. Elle peut inclure le vol avec franchise, l’incendie et les catastrophes naturelles, selon le contrat. À La Réunion, vérifiez le détail de ces garanties, notamment si le deux-roues est exposé aux intempéries ou stationné à l’extérieur d’un garage fermé.
La formule tous risques apporte une protection plus large, mais son coût doit rester cohérent avec la valeur du véhicule. Examinez notamment la franchise, les plafonds d’indemnisation et les conditions d’application des garanties avant de souscrire.
Choisir selon la cylindrée, la valeur et l’usage réel
La cylindrée influence les offres proposées et le montant de la cotisation, mais elle ne suffit pas à déterminer le niveau d’assurance adapté. Un 50 cm³ utilisé ponctuellement, un 125 cm³ employé chaque jour et une moto de plus de 125 cm³ destinée aux loisirs n’ont ni le même usage ni le même coût de remplacement.
- Moins de 50 cm³ : le tiers peut convenir à un véhicule ancien, si vous acceptez l’absence de garantie contre le vol et les dommages propres.
- Jusqu’à 125 cm³ : évaluez l’usage quotidien, le lieu de stationnement et le prix de remplacement avant d’écarter les garanties vol ou incendie.
- Plus de 125 cm³ : la valeur du véhicule, des accessoires et des réparations peut justifier une comparaison entre formule intermédiaire et tous risques.
Le tarif dépend aussi de l’âge du conducteur, de son expérience, de son bonus-malus, du modèle, de l’usage privé ou professionnel et de ses antécédents de sinistres. Un prix compris entre 200 et 600 € par an est parfois avancé pour l’assurance moto, mais cette fourchette ne permet pas de connaître le coût de votre minimum légal. Seul un devis établi avec votre profil fournit une comparaison fiable.
Obtenir un devis à La Réunion sans oublier les points décisifs
Pour demander une assurance moto, préparez un permis valide adapté au véhicule, la carte grise et votre relevé d’informations si vous avez déjà été assuré. L’assureur peut aussi demander les caractéristiques du deux-roues, son usage, son lieu de stationnement et les informations concernant le conducteur principal.
Comparer les contrats au-delà de la cotisation
Demandez plusieurs devis en comparant des garanties équivalentes. Vérifiez le montant des franchises en cas de vol ou de dommages tous accidents, les plafonds d’indemnisation, les exclusions, l’assistance et les règles applicables au prêt du guidon. Une prime basse peut s’accompagner d’une franchise élevée ou d’une garantie vol soumise à des exigences précises concernant l’antivol et le stationnement.
La souscription en ligne peut accélérer la démarche. Un conseiller ou un courtier local peut aussi vous aider à relire les conditions du contrat. L’objectif est d’obtenir au minimum la responsabilité civile obligatoire, puis d’ajouter les garanties qui correspondent à la valeur de votre moto et à votre exposition réelle au risque.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.
