
À La Réunion, une assurance moto économique ne se résume pas à la cotisation la plus basse. La formule doit correspondre à votre usage, à la valeur de votre deux-roues et aux risques rencontrés, du vol aux fortes pluies. Un devis personnalisé permet de comparer les protections proposées pour une moto, un scooter ou un cyclomoteur dans les communes du 974.
Obtenir un devis moto au meilleur rapport garanties-prix
Une demande de devis en ligne est généralement gratuite et sans engagement. Elle permet de solliciter un assureur, un courtier ou plusieurs partenaires pour recevoir des propositions adaptées à votre profil. Pour comparer correctement, ne regardez pas uniquement le montant affiché. Vérifiez aussi les garanties incluses, la franchise, les plafonds d’indemnisation et les éventuelles exclusions.
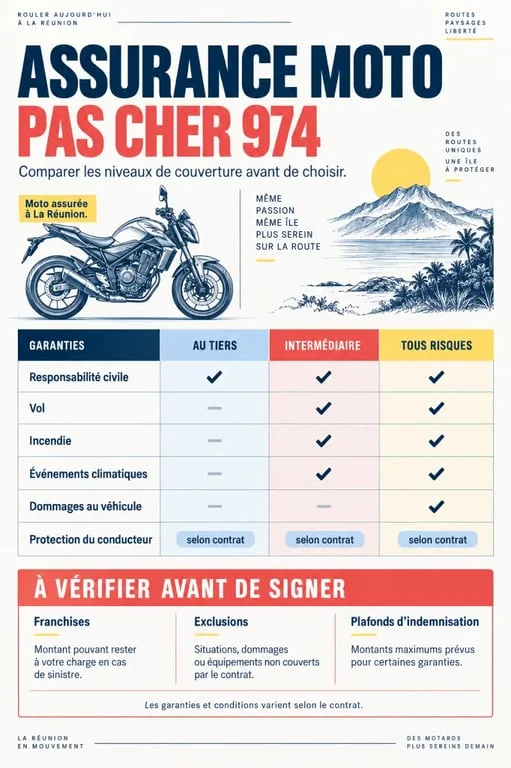
Une assurance moto pas chère à La Réunion peut convenir si elle correspond à la valeur du véhicule et à son niveau d’exposition. Une moto ancienne utilisée ponctuellement n’appelle pas forcément les mêmes garanties qu’un scooter utilisé chaque jour pour les trajets domicile-travail, stationné dans la rue, ou qu’une grosse cylindrée récente.
- Indiquez la cylindrée, le modèle et la date de première mise en circulation.
- Déclarez l’usage exact : privé, domicile-travail, professionnel ou livraison.
- Précisez le lieu de stationnement habituel et les dispositifs de sécurité utilisés.
- Comparez les offres à garanties équivalentes, notamment pour le vol, l’assistance et la protection du conducteur.
Ce qui fait varier le prix d’une assurance deux-roues à La Réunion
Le tarif dépend de plusieurs critères. La cylindrée, la puissance, la valeur du véhicule, l’âge du conducteur, l’ancienneté du permis, le bonus-malus et les antécédents sont pris en compte. Un jeune conducteur ou un motard ayant déjà déclaré des sinistres peut recevoir une proposition différente de celle d’un conducteur expérimenté.
L’usage du véhicule compte également. Un scooter 50 cm³ utilisé pour de courts déplacements n’est pas étudié comme une moto 125 cm³ empruntant chaque jour les axes routiers. Les conditions peuvent aussi différer pour un deux-roues consacré à une activité professionnelle. Une déclaration précise limite le risque de difficulté lors de l’indemnisation.
Le stationnement, un détail qui ne l’est pas
Le lieu de stationnement intervient dans l’évaluation du risque de vol. Un garage fermé, une cour sécurisée, un antivol homologué ou un stationnement sur la voie publique ne présentent pas les mêmes conditions. Certains contrats imposent des moyens de protection précis pour appliquer la garantie vol. Consultez ces exigences avant la souscription.
Observez les lieux où votre moto reste immobilisée au fil de la journée : domicile, lieu de travail, centre-ville, parking ou lieu de loisir. La distance parcourue ne suffit pas à évaluer le risque. Les périodes de stationnement peuvent aussi peser dans le choix d’une garantie vol et d’une assistance adaptées.
Au tiers, intermédiaire ou tous risques : quelle protection choisir ?
La responsabilité civile est obligatoire. Elle indemnise les dommages corporels et matériels causés à autrui lorsque vous êtes responsable. Elle ne couvre pas, à elle seule, les dégâts subis par votre moto ni vos propres blessures. Le niveau de couverture dépend donc de la valeur du véhicule, de votre budget après un sinistre et de vos habitudes de circulation.
| Formule | Protection principale | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile, avec parfois défense et recours | Deux-roues de faible valeur ou budget très contraint |
| Intermédiaire | Tiers complété, selon le contrat, par le vol, l’incendie ou les événements climatiques | Scooter ou moto dont le remplacement serait difficile à financer |
| Tous risques | Dommages au véhicule, y compris après un accident responsable, selon les conditions | Moto récente, financée ou de valeur élevée |
Une formule intermédiaire peut offrir un compromis entre prix et protection, mais son contenu doit être vérifié. La garantie vol peut couvrir le vol et la tentative de vol sous certaines conditions. La formule tous risques apporte une couverture plus large, sans supprimer les franchises, les exclusions ou les plafonds prévus au contrat.
Les garanties à vérifier face aux risques locaux
À La Réunion, les fortes pluies, les inondations, les tempêtes et les cyclones doivent être examinés lors de la comparaison. La garantie catastrophes naturelles intervient selon les conditions du contrat et dans le cadre de la reconnaissance de l’événement. Elle ne se confond pas systématiquement avec les garanties tempête ou dommages au véhicule. Vérifiez donc les conditions générales et le montant de la franchise.
Protéger aussi le motard et ses équipements
La responsabilité civile ne remplace pas une protection corporelle du conducteur. En cas d’accident responsable, cette garantie peut prévoir une indemnisation des dommages corporels selon le niveau souscrit. Comparez son plafond, ses conditions d’intervention et ses exclusions. Vérifiez aussi si le casque, les gants, le blouson et les accessoires sont couverts, ainsi que le montant maximal prévu.
L’assistance panne, éventuellement dès 0 km, peut être utile lorsque le deux-roues sert chaque jour. Selon le contrat, un véhicule de remplacement ou une aide après immobilisation peut être proposé. Le prix de l’assurance doit donc être comparé avec le service réellement inclus, et non avec la seule cotisation.
Préparer une souscription claire et éviter les refus d’indemnisation
Pour obtenir un devis assurance moto 974, préparez la carte grise, le permis de conduire et, si vous avez déjà été assuré, le relevé d’informations. L’assureur demandera aussi votre adresse, votre historique, le lieu de stationnement et l’usage prévu. Un jeune conducteur peut assurer une moto ou un scooter, mais il doit déclarer son parcours et ses antécédents avec exactitude.
Avant de signer, relisez le montant de la franchise, les exclusions et la méthode d’indemnisation. Celle-ci peut reposer sur la valeur vénale ou sur la valeur d’achat lorsque cette option est prévue. Pour un usage professionnel, notamment la livraison, la déclaration doit correspondre à l’activité réelle. Comparer plusieurs propositions reste le moyen le plus simple de trouver une assurance économique, sans transformer un sinistre en dépense imprévue.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

