
Posséder une moto pour les trajets quotidiens et un scooter, un roadster ou une machine de loisir ne signifie pas forcément payer deux assurances au prix fort. À La Réunion, une assurance multi-motos peut simplifier la gestion et parfois réduire la cotisation globale. Cette économie n’est toutefois jamais automatique. Elle dépend surtout de la couverture choisie pour chaque deux-roues, de son usage et du profil du conducteur.
Regrouper plusieurs motos : un gain possible, jamais automatique
Une assurance multi-motos consiste à confier plusieurs deux-roues au même assureur ou au même intermédiaire. Selon les compagnies, le regroupement peut prendre la forme de contrats distincts rattachés au même client, d’une remise multi-véhicules ou d’une proposition tarifaire globale. Un scooter, un cyclomoteur et une moto de cylindrée différente peuvent être concernés, sous réserve des règles de souscription de l’assureur.
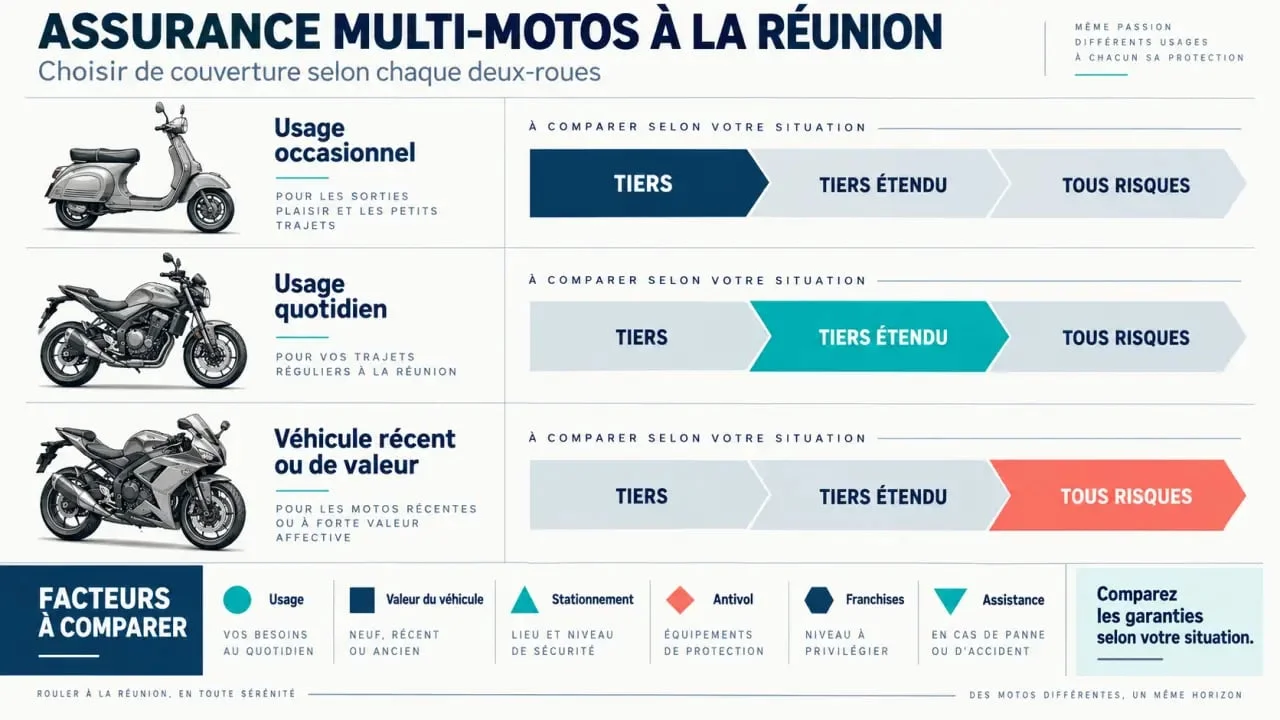
Le premier intérêt est administratif : vous disposez d’un interlocuteur unique, d’échéances plus lisibles et d’une vision d’ensemble des garanties. Le second est financier, à condition de demander explicitement une étude pour l’ensemble du parc. Une éventuelle réduction dépend notamment du nombre de véhicules, de l’expérience du conducteur, de ses antécédents de sinistres, de la valeur des motos et de leur usage.
Comparez donc le coût global annuel, plutôt que la seule prime de la moto la moins chère. Une offre regroupée peut être plus pratique sans être la moins coûteuse. À l’inverse, deux contrats séparés peuvent parfois mieux protéger une moto récente et une machine ancienne utilisée le week-end. Demandez le prix de chaque véhicule, le total à payer et les conditions exactes de la remise éventuelle.
Ne pas assurer deux motos jumelles de la même manière
Deux motos garées dans le même garage peuvent sembler proches sur un devis, mais leur exposition au risque diffère. Une 125 cm³ utilisée chaque jour pour aller travailler, stationnée en ville et conduite sous la pluie, n’a pas les mêmes besoins qu’un trail sorti le dimanche. L’économie durable consiste à faire correspondre l’usage réel, le lieu de stationnement, l’antivol et la valeur de chaque véhicule à sa formule, plutôt que de reproduire la même couverture par facilité.
Déclarer précisément les usages et les conducteurs
Indiquez pour chaque deux-roues la fréquence d’utilisation, les trajets professionnels éventuels, le kilométrage estimé, le stationnement habituel et les conducteurs autorisés. Un conducteur secondaire doit être déclaré lorsque le contrat le prévoit. Précisez aussi si la moto est utilisée quotidiennement ou occasionnellement. Une information imprécise peut compliquer l’indemnisation après un accident ou un vol.
Arbitrer entre cotisation et franchise
La franchise est la somme qui reste à votre charge lors d’un sinistre couvert. Une franchise plus élevée peut réduire la cotisation, mais elle doit rester supportable si l’une des motos est volée, endommagée ou immobilisée. Comparez aussi les franchises spécifiques liées à la panne, au vol, aux dommages, au bris de glace ou à l’assistance kilométrique. Une assistance sans franchise kilométrique n’a pas la même portée qu’une assistance déclenchée à 30 km.
Choisir une garantie adaptée à chaque deux-roues
La responsabilité civile est obligatoire : elle indemnise les dommages causés à autrui. Pour le reste, la formule doit suivre le niveau de risque et la valeur à protéger. Une moto ancienne de faible valeur n’appelle pas forcément les mêmes garanties qu’un véhicule récent financé ou très équipé. Examinez aussi les garanties contre le vol, l’incendie, les dommages tous accidents, le bris de glace et les événements climatiques lorsque ces protections sont proposées.
| Profil du deux-roues | Couverture à examiner | Point de vigilance |
|---|---|---|
| Scooter ou moto ancienne, usage limité | Tiers, avec défense pénale et recours | Vérifier l’intérêt réel du vol au regard de la valeur |
| Moto de trajet quotidien | Tiers étendu avec vol, incendie et assistance | Comparer les conditions de stationnement et d’antivol |
| Moto récente ou de valeur | Tous risques et dommages tous accidents | Lire la base d’indemnisation et la vétusté |
La protection du conducteur mérite une attention particulière. Elle couvre les conséquences corporelles subies par le pilote, y compris lorsqu’il est responsable de l’accident. Comparez les plafonds d’indemnisation, les seuils d’AIPP et les exclusions. Certains niveaux de garantie annoncent une protection du conducteur jusqu’à 100 000 €, tandis que d’autres vont jusqu’à 1 000 000 €. Le montant affiché ne suffit pas : lisez les conditions qui encadrent l’indemnisation.
Pensez aussi aux éléments souvent oubliés : casque, blouson, gants, accessoires, top case et contenu transporté. Leur prise en charge peut être plafonnée ou soumise à certaines conditions. Pour une moto de moins de deux ans, une indemnisation renforcée peut être déterminante. Sur un modèle plus ancien, vérifiez l’éventuelle majoration de la valeur à dire d’expert.
Comparer les devis à La Réunion avec les bonnes questions
Un courtier local, un agent général ou une plateforme de comparaison peuvent solliciter plusieurs offres. Pour obtenir une comparaison fiable, transmettez exactement les mêmes informations à chaque interlocuteur. Ne retenez pas un tarif avant d’avoir vérifié les garanties, les plafonds, les franchises, les exclusions et les modalités d’assistance.
Préparer un devis multi-motos clair
Rassemblez les cartes grises, les dates de mise en circulation, les cylindrées, la valeur estimée, les équipements ajoutés et les relevés d’information. Précisez également votre bonus-malus, les sinistres passés, le garage ou parking utilisé et la répartition des conducteurs. Si vous ajoutez ou retirez une moto plus tard, demandez comment le contrat sera modifié et si l’avantage de regroupement évoluera.
- Demandez le prix par véhicule et le total annuel à payer.
- Vérifiez que la remise multi-véhicules figure bien dans la proposition.
- Comparez l’assistance après panne, accident et vol, ainsi que le véhicule de remplacement.
- Identifiez la personne qui vous accompagnera dans la déclaration et le suivi d’un sinistre.
À La Réunion, les trajets urbains, les routes sinueuses et les épisodes climatiques renforcent l’intérêt d’une couverture cohérente. Solliciter plusieurs devis personnalisés permet de trouver un équilibre entre budget, disponibilité du deux-roues et protection du pilote. Le regroupement peut réduire la gestion et parfois la cotisation, mais l’économie réelle se vérifie toujours en comparant les garanties et le coût total.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.
