
Choisir une assurance moto à La Réunion avec une franchise élevée peut réduire la cotisation annuelle. En contrepartie, l’assuré devra payer une part plus importante après un accident, un vol ou des dommages. Le bon arbitrage consiste donc à mettre en balance les garanties, la valeur du deux-roues et la somme réellement disponible en cas de sinistre.
Franchise élevée : l’économie à mesurer avant de souscrire
La franchise est la somme qui reste à la charge de l’assuré lorsqu’une garantie s’applique. Avec une franchise plus élevée, l’assureur prend en charge une part moins importante du sinistre. La prime annuelle peut alors diminuer. Cette solution peut convenir à un motard prudent et expérimenté, qui dispose d’une épargne de précaution et roule avec une moto de valeur limitée.
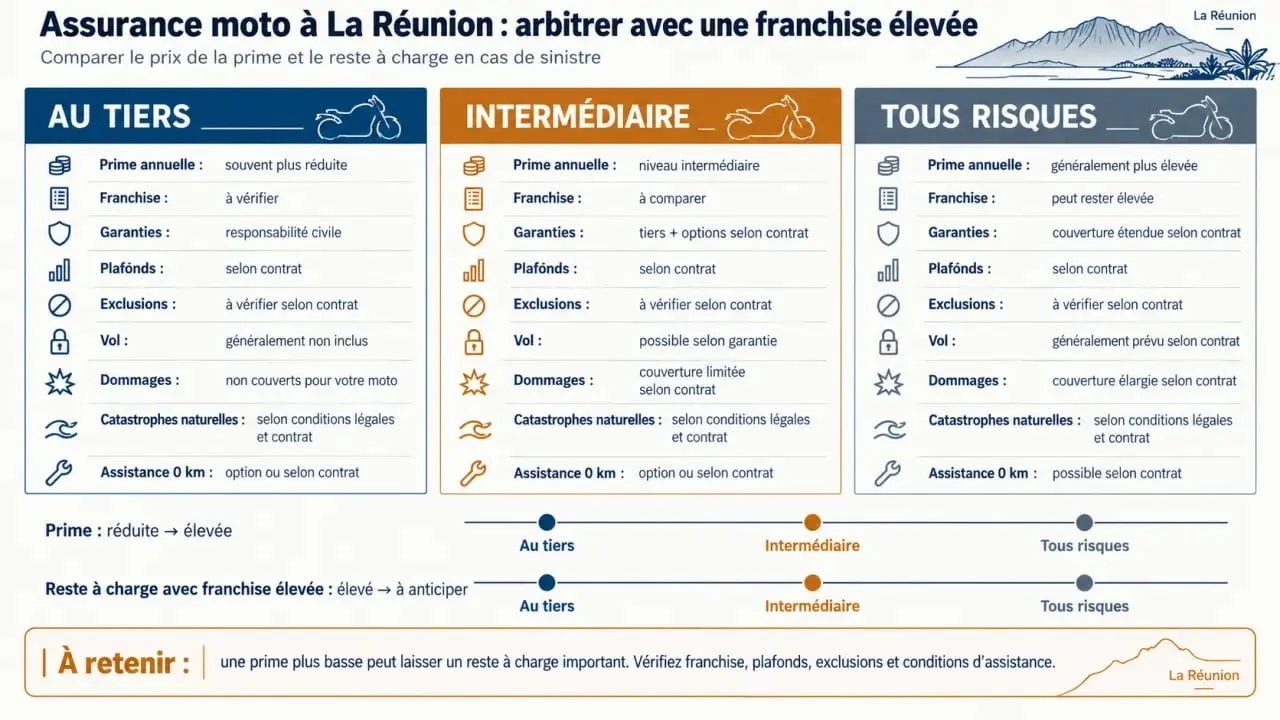
Vérifiez toutefois la franchise garantie par garantie. Elle peut être fixe, proportionnelle au montant des dommages ou relative, selon les modalités prévues au contrat. Elle peut s’appliquer au vol, aux dommages tous accidents ou à certains événements couverts. Une cotisation plus basse perd de son intérêt si un seul sinistre vous oblige à régler une somme difficile à supporter.
Raisonner en coût annuel global
Comparez le montant de la prime entre deux devis, puis mettez cet écart en regard de la différence de franchise. Posez-vous une question simple : pouvez-vous régler cette somme immédiatement sans déséquilibrer votre budget ? Prenez aussi en compte la valeur à dire d’expert, la vétusté, les plafonds d’indemnisation et les exclusions. Une moto ancienne ne justifie pas toujours une formule étendue. À l’inverse, une moto récente ou financée peut nécessiter une protection plus complète.
Pour choisir, projetez-vous au moment où la moto est immobilisée, plutôt qu’au jour du prélèvement mensuel. Pensez aux démarches, au dépannage, à l’expertise, aux pièces à remplacer et au transport. Cette approche permet d’évaluer la valeur réelle d’une assistance efficace ou d’une garantie dommages correctement calibrée. Une économie limitée sur la prime ne compense pas toujours un reste à charge trop élevé.
Choisir une formule selon votre moto et votre exposition
| Formule | Protection principale | Profil généralement adapté | Budget indicatif |
|---|---|---|---|
| Au tiers | Responsabilité civile pour les dommages causés aux tiers | Deux-roues ancien ou de faible valeur, budget serré | À partir de 200 euros par an |
| Intermédiaire | Tiers complété, selon le contrat, par le vol, l’incendie ou les événements climatiques | Scooter ou moto utilisé régulièrement | 350 à 550 euros par an |
| Tous risques | Protection étendue incluant généralement les dommages tous accidents avec franchise | Moto récente, grosse cylindrée ou véhicule de forte valeur | 600 euros et plus par an |
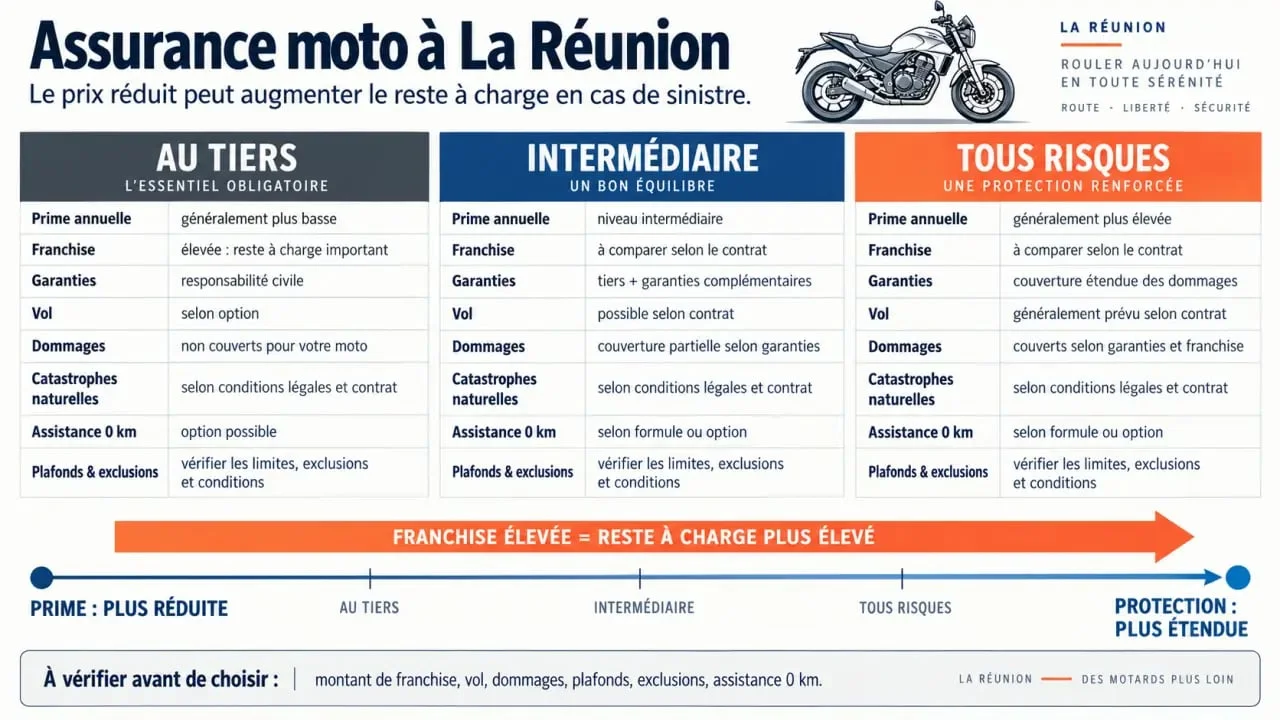
La responsabilité civile est obligatoire, mais elle ne couvre pas nécessairement les dommages subis par votre propre véhicule. Pour un scooter 50 cm3, une moto 125 cm3 ou une grosse cylindrée, le niveau de protection doit correspondre à l’usage réel : trajets domicile-travail, loisirs occasionnels, kilométrage élevé ou utilisation professionnelle.
Une formule au tiers peut répondre aux besoins d’un deux-roues ancien et peu coûteux à remplacer. Une formule intermédiaire ajoute, selon le contrat, des garanties contre le vol, l’incendie ou certains événements climatiques. La formule tous risques offre une couverture plus large, mais son coût et sa franchise doivent rester cohérents avec la valeur de la moto.
Les garanties à examiner pour rouler à La Réunion
La garantie vol et tentative de vol, l’incendie, les catastrophes naturelles, le vandalisme et les dommages tous accidents méritent une lecture attentive. Les pluies intenses, les inondations, les cyclones, les routes sinueuses et les zones isolées renforcent l’intérêt d’une assistance 0 km, à domicile ou sur le lieu de la panne lorsque le contrat le prévoit.
Vérifiez également la protection juridique, la défense recours et les conditions d’indemnisation du casque, des gants, du blouson et des accessoires. Pour chaque garantie, recherchez le montant de la franchise, le plafond applicable, les justificatifs demandés et les exclusions. Ces éléments peuvent modifier sensiblement la protection réelle, même lorsque deux contrats affichent un niveau de prime proche.
Les critères qui font varier le prix de l’assurance moto
Le tarif ne dépend pas uniquement de la franchise. L’assureur tient compte de la cylindrée, de la valeur du véhicule, de l’ancienneté du permis, du bonus-malus, des antécédents, de l’âge du conducteur et de l’usage déclaré. Un jeune conducteur ou un motard avec un malus peut recevoir une proposition différente de celle d’un assuré expérimenté disposant d’un relevé d’informations favorable.
- Le lieu de stationnement nocturne : garage fermé, parking collectif ou voie publique.
- La fréquence des trajets et l’usage privé, domicile-travail ou professionnel.
- Les garanties choisies, leurs plafonds, les exclusions et le montant de chaque franchise.
- La catégorie du deux-roues : cyclomoteur, scooter, 125 cm3 ou grosse cylindrée.
Déclarez ces éléments avec précision. Une protection contre le vol peut comporter des conditions de sécurité spécifiques. L’usage professionnel doit également être signalé lorsqu’il concerne le véhicule. Avant de signer, lisez les conditions d’indemnisation, les justificatifs demandés et les situations exclues. Ce sont ces clauses qui déterminent la portée du contrat au moment du sinistre.
Le stationnement, le bonus-malus et la fréquence d’utilisation peuvent donc peser sur le prix autant que le montant de la franchise. Pour réduire la prime, comparez l’ensemble du contrat plutôt que de demander uniquement la cotisation la plus basse. Une franchise élevée doit rester compatible avec votre budget et avec le niveau d’exposition de la moto.
Comparer des devis locaux sans se limiter à la cotisation
À La Réunion, une demande de devis personnalisée permet de comparer des propositions d’assureurs, de courtiers ou d’intermédiaires locaux. Prudence Créole, Anset et Assuranoo font partie des acteurs identifiés sur ce marché. Une demande auprès d’Assuranoo peut être transmise à plusieurs partenaires. L’objectif est d’obtenir des garanties comparables, et non de juxtaposer des montants de prime qui ne couvrent pas les mêmes risques.
Demandez une présentation claire des garanties incluses et optionnelles. Deux offres peuvent afficher des tarifs différents parce que leurs franchises, plafonds, exclusions ou conditions de prise en charge ne sont pas identiques. La comparaison doit donc porter sur le coût annuel global, le reste à charge possible et la valeur de la protection pour votre moto.
Préparer les informations utiles
Rassemblez la carte grise, le permis, le relevé d’informations, les caractéristiques de la moto, son usage et ses conditions de stationnement. Indiquez aussi la franchise souhaitée. Pour chaque offre, demandez le montant applicable en cas de vol, de dommages et d’événement climatique, les plafonds prévus pour les équipements ainsi que les modalités d’assistance.
Ces éléments vous aideront à choisir une assurance moto avec franchise élevée et prix réduit sans découvrir trop tard un reste à charge disproportionné. Si votre véhicule change, si son usage évolue ou si votre situation de conducteur se modifie, réévaluez également les garanties et la franchise lors du renouvellement du contrat.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.
