
À La Réunion, trouver une assurance moto ou scooter à prix accessible passe par une comparaison attentive. Un devis rapide permet de vérifier la cotisation, mais aussi la franchise, l’assistance et la date réelle de prise d’effet. Ces éléments déterminent la qualité de la protection et votre droit à circuler assuré.
Le prix d’une assurance moto à La Réunion dépend surtout de votre risque
La responsabilité civile est la garantie minimale obligatoire pour tout deux-roues motorisé. Elle indemnise les dommages causés à autrui, mais ne protège pas automatiquement votre moto ni vos propres blessures. Une assurance moto pas chère n’est donc pas forcément celle qui affiche la cotisation la plus basse. Elle doit correspondre à la valeur du véhicule, à vos trajets et à votre capacité à assumer une franchise après un sinistre.
Le tarif varie notamment selon la cylindrée, le modèle, l’âge du conducteur, l’ancienneté du permis, le bonus-malus, les sinistres antérieurs et l’usage déclaré. Un scooter 50 cm³ utilisé occasionnellement ne présente pas le même risque qu’une moto 125 cm³ employée chaque jour pour les trajets domicile-travail ou qu’une grosse cylindrée. Le stationnement compte aussi : un garage fermé, une cour sécurisée ou la voie publique n’exposent pas le deux-roues de la même manière au vol et aux dégradations.
- Usage privé limité : une formule ajustée au kilométrage peut être pertinente si elle est proposée.
- Trajets fréquents : l’assistance et la protection du conducteur prennent davantage d’importance.
- Jeune conducteur : comparez les conditions d’acceptation, pas seulement le montant mensuel.
- Usage professionnel : déclarez-le précisément, car une garantie inadaptée peut limiter l’indemnisation.
Souscription immédiate : ce que signifie vraiment « assuré rapidement »
Une souscription immédiate commence généralement par un devis en ligne. Vous renseignez les caractéristiques de la moto, votre profil et vos antécédents, puis vous sélectionnez une formule. Si le dossier est accepté et que la signature numérique est disponible, la finalisation peut être rapide. Toutefois, le terme « immédiat » ne signifie ni que tous les profils sont acceptés automatiquement, ni que la garantie commence sans vérification.
Préparez les justificatifs avant de lancer le devis
Pour éviter les allers-retours, gardez à portée de main la carte grise ou les informations du véhicule, votre permis de conduire, votre relevé d’informations si vous avez déjà été assuré, ainsi que les éléments concernant l’usage et le lieu de stationnement. Selon votre situation, l’assureur peut demander des documents complémentaires. Chaque information doit être exacte : une cylindrée, un conducteur habituel ou un usage mal déclaré peut fragiliser le contrat.
Vérifiez la prise d’effet avant de prendre la route
Avant le paiement ou la signature, contrôlez la date et l’heure de prise d’effet indiquées dans les documents contractuels. L’attestation d’assurance ou le document provisoire doit correspondre à votre situation. Ne confondez pas réception d’un devis, envoi de pièces et couverture effective. Seule l’acceptation confirmée avec une date de garantie permet de rouler assuré.
Choisir la formule adaptée sans payer des protections inutiles
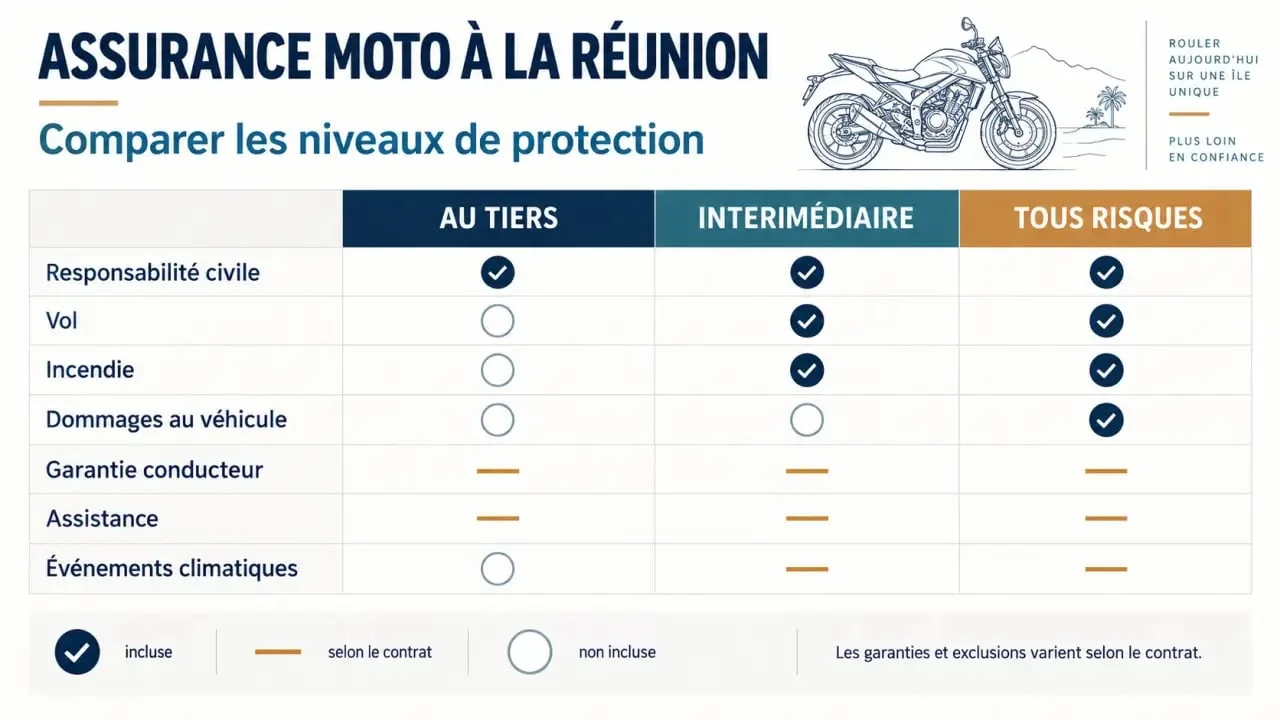
| Formule | Protection habituelle | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile, avec des options possibles selon le contrat | Deux-roues de faible valeur ou budget très contraint |
| Intermédiaire | Garanties au tiers complétées, souvent avec le vol et l’incendie | Moto ou scooter exposé au stationnement extérieur |
| Tous risques | Dommages au véhicule, y compris après un accident responsable, selon les conditions | Véhicule récent, financé ou à forte valeur |
Le bon arbitrage consiste à comparer le coût total d’un sinistre, et pas uniquement la prime annuelle. Une formule au tiers peut convenir à un ancien scooter. Elle devient plus risquée si le vol, l’incendie ou les réparations représentent une perte difficile à absorber. À l’inverse, une formule tous risques n’a d’intérêt que si ses plafonds, ses exclusions et sa franchise restent adaptés à la valeur réelle de votre moto.
La garantie conducteur mérite une lecture attentive. La responsabilité civile indemnise les tiers victimes, mais pas nécessairement le motard responsable. Vérifiez donc le plafond prévu pour les dommages corporels. Regardez aussi l’assistance en cas de panne ou d’accident, idéalement dès 0 km lorsque cette option est disponible, ainsi que la couverture du casque, des gants, du blouson et des accessoires.
À La Réunion, vérifiez les garanties liées aux risques locaux
À La Réunion, les fortes pluies, les vents et les événements cycloniques peuvent endommager un deux-roues ou compliquer les déplacements. L’assurance doit donc être examinée aussi pour les situations qui dépassent l’accident de circulation. Vérifiez la présence des garanties tempête, cyclone, inondation et catastrophe naturelle, puis lisez leurs conditions d’application, la franchise et la procédure de déclaration.
Le vol demande la même précision. Un antivol homologué, un dispositif de sécurité ou un stationnement dans un local fermé peuvent être exigés par certaines offres. Demandez quelles preuves seront nécessaires en cas de disparition du véhicule et comment sont traités les accessoires fixés à la moto. Une garantie affichée sans ses conditions peut réserver de mauvaises surprises.
Comparer les devis : les 6 lignes qui évitent le faux bon plan
- La cotisation : comparez-la à garanties équivalentes, avec la même périodicité de paiement.
- La franchise : c’est la somme qui peut rester à votre charge après un sinistre.
- Le plafond d’indemnisation : il est déterminant pour le conducteur, les équipements et les accessoires.
- Les exclusions : lisez les situations non couvertes, notamment pour le vol, l’usage professionnel et les événements climatiques.
- L’assistance : vérifiez son déclenchement, la distance couverte, le dépannage et l’éventuel véhicule de remplacement.
- La prise d’effet : confirmez-la par écrit avant de circuler.
Pour réduire le prix, déclarez un kilométrage réaliste, choisissez uniquement les options utiles et demandez si un regroupement avec un contrat automobile ou une formule au kilomètre peut ouvrir droit à une réduction. Comparez plusieurs propositions, puis retenez celle dont les garanties restent lisibles pour votre moto, votre commune et vos habitudes de déplacement. Un devis détaillé est le meilleur point de départ pour souscrire rapidement sans découvrir trop tard les limites de votre couverture.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

