
Une hausse de cotisation, une moto moins utilisée ou un bonus devenu plus favorable peuvent justifier une révision de votre assurance. Pour renégocier son contrat moto à La Réunion sans réduire inutilement sa protection, préparez des devis comparables, un dossier précis et une liste claire des garanties que vous acceptez de modifier.
Préparer un dossier qui donne du poids à votre demande
Commencez par demander votre relevé d’information. Ce document récapitule notamment votre historique de sinistres et votre coefficient de réduction-majoration, plus connu sous le nom de bonus-malus. Un conducteur bénéficiant d’un bonus de 50 %, correspondant à un coefficient de 0,50, dispose d’un argument solide, à condition de déclarer correctement son expérience et son usage actuel.
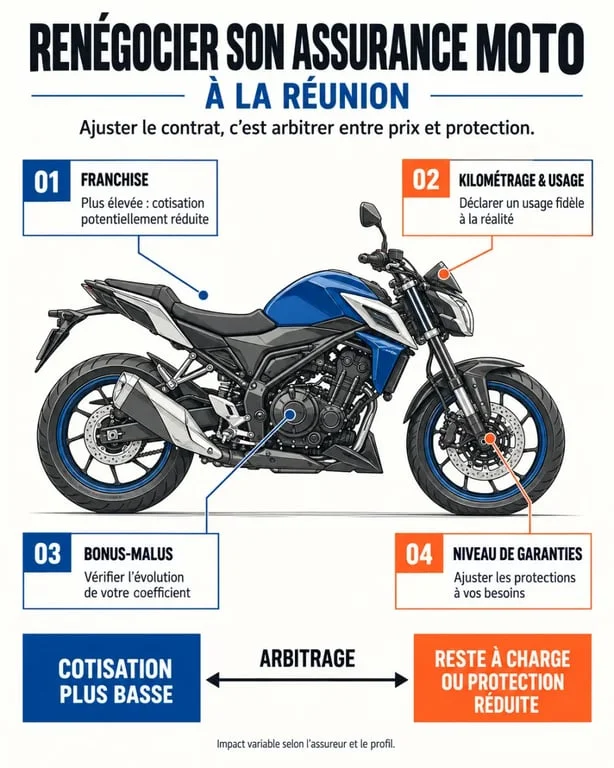
Ajoutez la carte grise, votre permis, le kilométrage annuel estimé et les informations relatives au stationnement habituel. Une moto utilisée le week-end ne se tarifie pas comme un deux-roues employé chaque jour pour les trajets domicile-travail ou une activité professionnelle. À La Réunion, précisez aussi si la moto dort dans un garage fermé, sous un abri sécurisé ou sur la voie publique. Cette information peut influer sur l’évaluation du risque de vol.
Mettre les offres en concurrence à garanties égales
Demandez trois à quatre devis concurrents et ne comparez pas uniquement le montant annuel. Des écarts pouvant atteindre 200 € existent à garanties équivalentes, mais deux contrats affichant un prix proche peuvent offrir des niveaux de protection très différents. Présentez à votre assureur un devis lisible, avec les franchises, les plafonds et les options détaillés. La discussion devient concrète : il peut aligner sa proposition ou expliquer la différence de prix par une couverture réellement plus large.
Réduire la prime sans créer une mauvaise surprise au sinistre
Une renégociation efficace adapte le contrat à la valeur réelle de la moto, à son âge et à son utilisation. Une formule tous risques peut rester cohérente pour une machine récente ou coûteuse à réparer. Elle mérite en revanche d’être réévaluée pour une moto plus ancienne dont l’indemnisation, après application de la vétusté, resterait limitée. Le but est d’éviter de payer une protection devenue disproportionnée, sans supprimer une garantie utile par simple recherche d’économie.
| Levier | Gain potentiel | Point à vérifier |
|---|---|---|
| Franchise plus élevée | Une économie annoncée jusqu’à 15 % | Votre reste à charge en cas de vol ou d’accident |
| Usage inférieur à 4 000 km par an | Un tarif adapté à une pratique occasionnelle | La déclaration fidèle du kilométrage réel |
| Regroupement de contrats | Des remises annoncées de 10 à 15 % | Le prix global et la qualité de chaque contrat |
| Antivol, traceur, garage fermé | Une meilleure évaluation du risque | Les exigences précises de l’assureur |
La franchise : un arbitrage, pas une remise gratuite
Passer d’une franchise de 150 € à 500 € peut alléger la cotisation, mais cette différence sortira de votre poche lors d’un sinistre garanti. Vérifiez aussi si la franchise vol ou dommages correspond à un montant fixe ou à 10 % à 20 % du sinistre. Une prime moins chère devient peu intéressante si vous ne pouvez pas absorber ce reste à charge.
Examinez également les dispositifs liés à un usage limité ou saisonnier. Une assurance au kilomètre, une déclaration d’usage loisir ou une période d’hivernage peuvent réduire le tarif lorsque le contrat le prévoit. Ces options ne valent que si elles correspondent à votre pratique réelle. Un kilométrage sous-évalué ou un usage mal déclaré peut compliquer l’indemnisation après un accident.
Conserver les garanties qui protègent vraiment le motard
La responsabilité civile est obligatoire, mais elle ne répare ni votre moto ni vos blessures. Avant d’accepter une baisse de prime, comparez les exclusions, les seuils et les plafonds. Une assistance avec franchise kilométrique peut, par exemple, ne pas intervenir près de votre domicile, tandis qu’une assistance 0 km offre une protection plus large en cas de panne.
- Sécurité du conducteur : comparez le plafond d’indemnisation et le seuil d’AIPP, c’est-à-dire l’atteinte à l’intégrité physique et psychique. Certaines garanties affichent 100 000 €, quand d’autres vont jusqu’à 1 000 000 €.
- Vol, incendie et événements climatiques : lisez les conditions de stationnement, les exigences liées à l’antivol agréé SRA et les exclusions applicables.
- Équipement et accessoires : casque, blouson, top-case et contenu transporté ne sont pas toujours couverts de la même façon.
- Assistance et mobilité : contrôlez les conditions d’un véhicule de remplacement, qui peut aller jusqu’à 30 jours selon les offres.
La défense pénale et recours suite à accident, la protection juridique et l’indemnisation de la moto à sa valeur à dire d’expert doivent aussi être examinées. Une remise qui réduit ces garanties peut convenir à certains profils, mais la décision doit tenir compte de la valeur de la moto, de votre budget et du coût réel d’un sinistre.
Contacter l’assureur au bon moment et changer si nécessaire
Sollicitez votre assureur dès qu’un élément évolue : achat d’une autre moto, baisse du kilométrage, installation d’un antivol, amélioration du bonus ou changement d’usage. Un appel peut suffire à ouvrir la discussion, mais confirmez votre demande par écrit depuis l’espace client ou par courrier. Demandez une proposition actualisée et conservez la réponse, notamment les garanties modifiées, le montant de la cotisation et la nouvelle échéance.
Après un an, la loi Hamon élargit vos options
Une fois la première année de contrat écoulée, la loi Hamon permet de résilier l’assurance moto à tout moment. Le nouvel assureur peut généralement prendre en charge les formalités de résiliation. Cette possibilité renforce votre pouvoir de négociation : si votre assureur actuel ne propose pas une couverture comparable à un tarif compétitif, vous pouvez changer sans attendre la date anniversaire.
Un courtier en assurance moto à La Réunion peut vous aider si vous manquez de temps ou si votre profil est particulier : jeune conducteur, moto puissante, véhicule ancien, usage professionnel ou sinistre récent. Demandez combien d’offres il consulte, vérifiez ses partenariats et la transparence de sa rémunération. Avant de signer, relisez le tableau de garanties ligne par ligne. Le bon devis n’est pas forcément le moins cher, mais celui dont le prix, la franchise et l’indemnisation restent cohérents avec votre moto et votre budget.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.
