
Pour trouver une assurance moto pas chère à Saint-Denis, ne vous arrêtez pas à la prime annoncée. Le bon contrat doit couvrir votre usage réel, votre deux-roues et votre profil, sans vous laisser une franchise trop lourde après un vol ou un accident. À Saint-Denis, en Seine-Saint-Denis, un devis détaillé permet de comparer rapidement les niveaux de protection et les conditions de chaque offre.
Commencer par la formule adaptée à votre moto
La responsabilité civile, aussi appelée assurance au tiers, est le minimum légal pour circuler. Elle indemnise les dommages que vous causez à un tiers, mais ne protège généralement ni votre moto ni vos propres dommages. Cette formule peut convenir à un véhicule ancien, de faible valeur ou utilisé occasionnellement, à condition d’accepter un niveau de protection limité.
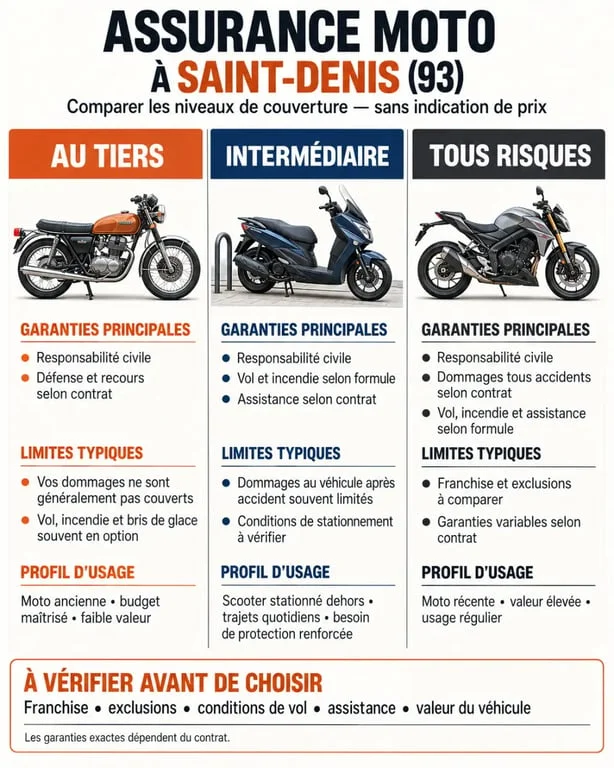
| Formule | Protection principale | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile | Budget serré, deux-roues ancien ou peu utilisé |
| Intermédiaire | Tiers avec options, souvent vol ou incendie selon le contrat | Scooter ou moto stationné régulièrement à l’extérieur |
| Tous risques | Dommages au véhicule, notamment selon les conditions en cas d’accident responsable | Moto récente, de valeur ou financée |
Une formule intermédiaire peut offrir un bon compromis si vous utilisez votre moto chaque jour et redoutez surtout le vol. Elle permet d’ajouter des garanties sans retenir le niveau de cotisation d’une formule tous risques. Vérifiez toutefois les limites prévues au contrat, notamment pour le stationnement et les dispositifs antivol.
Une assurance tous risques mérite d’être étudiée pour une 125 cc récente, un gros cube, une moto de prestige ou une machine personnalisée. Le coût d’une réparation ou d’un remplacement peut alors dépasser largement l’économie réalisée sur la cotisation. Pour une moto de piste, de collection ou destinée à un usage particulier, l’usage déclaré doit également correspondre aux conditions de couverture.
Lire les garanties qui font vraiment la différence
Vol, dommages et assistance : vérifier ce qui est écrit
Deux contrats affichant un tarif proche peuvent proposer des protections très différentes. Vérifiez la garantie vol, les dommages matériels, l’assistance, la protection du conducteur et les modalités d’indemnisation. Lisez aussi les exclusions. Certaines situations, certains usages ou l’absence d’un dispositif de sécurité exigé peuvent réduire ou empêcher la prise en charge.
Le stationnement est souvent un point décisif. Une moto garée chaque nuit sur la voie publique n’est pas exposée de la même façon qu’un deux-roues placé dans un garage fermé. Indiquez précisément où vous laissez le véhicule, la présence d’un antivol et la fréquence d’utilisation. Ces informations aident à choisir une garantie vol cohérente, plutôt qu’une protection qui paraît intéressante sur le papier mais répond mal à votre situation.
La garantie dommages doit également être examinée avec attention. Selon le contrat, elle peut couvrir les dégâts causés par un accident, y compris lorsque votre responsabilité est engagée, ou prévoir des conditions particulières. Pour un conducteur qui utilise sa moto tous les jours, l’assistance peut aussi avoir une influence concrète sur la gestion d’une panne ou d’un sinistre.
Franchise et plafond d’indemnisation : le vrai coût après un sinistre
La franchise correspond à la somme qui reste à votre charge lors d’une indemnisation. Comparez-la avec autant d’attention que la cotisation. Une prime basse peut s’accompagner d’une franchise élevée, ce qui augmente le coût réel après un vol ou un accident.
Contrôlez aussi les plafonds, la valeur retenue pour indemniser le véhicule et les conditions applicables aux équipements. Casque, gants, blouson et accessoires ne sont pas automatiquement couverts de la même manière que la moto. Le montant de l’indemnisation peut également dépendre des règles prévues pour le véhicule et de ses équipements. Un contrat moins cher qui exclut votre besoin principal n’est pas forcément une économie.
Ce qui fait varier le prix à Saint-Denis
Il n’existe pas une assurance moto la moins chère valable pour tous les conducteurs. Le tarif dépend notamment de l’âge, de l’expérience, du bonus-malus, des antécédents, de la cylindrée, de la valeur du véhicule, de son usage et de son lieu de stationnement. Le niveau de garanties et les options retenues jouent aussi sur la prime.
Un jeune permis, un conducteur malussé ou résilié peut trouver une solution, mais devra présenter un dossier précis pour obtenir une proposition adaptée. Le type de deux-roues compte également dans la comparaison :
- Pour un scooter 50 cc ou 125 cc urbain, privilégiez les garanties utiles aux trajets quotidiens, au stationnement et au vol.
- Pour un gros cube, une moto de piste ou une moto de collection, vérifiez que l’usage déclaré correspond strictement aux conditions du contrat.
- Pour une moto personnalisée ou de prestige, contrôlez la prise en compte de la valeur du véhicule et des équipements.
- Pour un usage professionnel, notamment des déplacements réguliers, signalez-le dès la demande de devis.
Réduire le prix ne signifie donc pas supprimer toutes les options. Il faut surtout éviter les doublons, ajuster le niveau de franchise à votre capacité financière et choisir une couverture proportionnée à la valeur de la moto. Comparez le coût global, les garanties et les limites, pas uniquement le tarif d’appel.
Obtenir un devis utile auprès d’un professionnel local
Un courtier ou une agence à Saint-Denis peut vous aider à confronter plusieurs contrats et à comprendre les écarts de garanties. Le courtier met en regard les propositions disponibles, tandis qu’un conseiller peut vous expliquer les conditions d’une offre et les options réellement utiles à votre situation.
Avant de prendre contact, préparez le modèle, la cylindrée, la date de mise en circulation, votre permis, votre relevé d’informations si vous en avez un, l’usage prévu et les conditions de stationnement. Indiquez aussi les éventuels antécédents utiles à l’étude du dossier. Ces renseignements rendent le tarif plus fiable dès la première estimation et évitent les écarts entre le devis initial et la proposition finale.
Demandez un devis gratuit présentant clairement la prime, les garanties incluses, les options, les franchises et les exclusions importantes. Si vous recherchez une agence physique, vérifiez qu’il s’agit bien de Saint-Denis en Seine-Saint-Denis, et non de Saint-Denis à La Réunion. Vous pourrez ainsi comparer une assurance deux-roues au prix juste et échanger avec un interlocuteur capable d’expliquer le contrat avant la souscription.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

