
Une assurance moto à moins de 300 euros à La Réunion peut être envisageable pour certains profils, notamment avec un deux-roues peu puissant, un conducteur expérimenté et une formule au tiers adaptée. Ce budget n’est toutefois jamais garanti. Le tarif dépend du véhicule, de l’usage, du stationnement, des antécédents et du niveau de protection choisi. Pour comparer correctement, examinez les garanties et les franchises avec la cotisation annuelle.
Dans quels cas un budget annuel de 300 euros est-il réaliste ?
Le budget dépend d’abord du deux-roues. Un cyclomoteur 50cc, un scooter urbain ou une moto 125cc d’occasion n’exposent pas l’assureur au même risque qu’une grosse cylindrée, une moto sportive ou un modèle récent de valeur élevée. L’âge du véhicule compte aussi. Une assurance au tiers peut être cohérente pour une moto ancienne dont la valeur est limitée, tandis qu’une machine neuve justifie souvent une protection plus large.
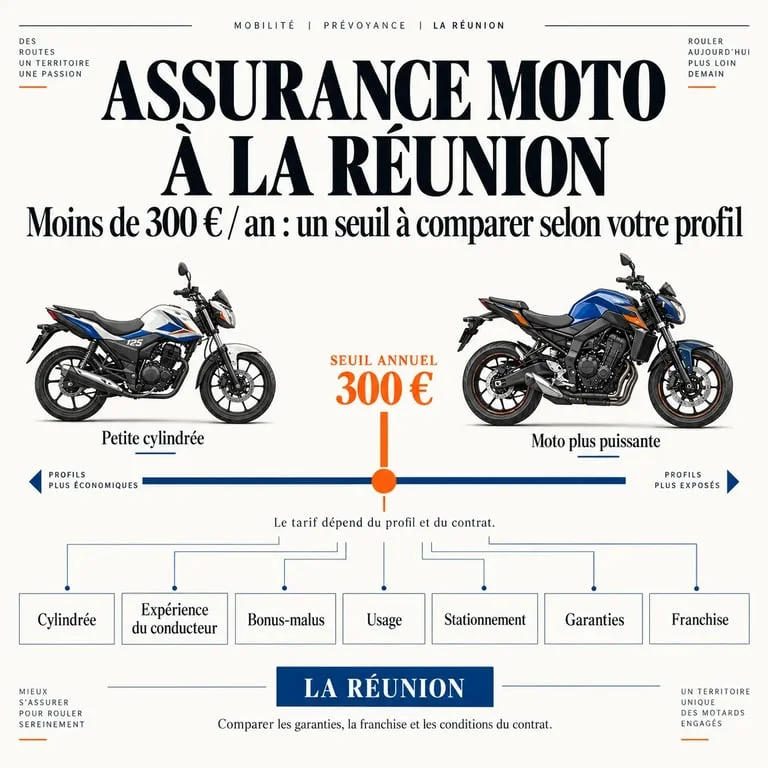
Le profil du conducteur pèse tout autant. Un motard qui possède plusieurs années de permis, un bonus favorable et peu ou pas de sinistres a généralement plus de chances de rester sous ce budget qu’un jeune conducteur, une personne malussée ou un conducteur résilié. L’ancienneté d’assurance et le relevé d’informations permettent d’évaluer ce parcours.
- Budget plus accessible : usage privé, petite ou moyenne cylindrée, stationnement sécurisé et bonus établi.
- Budget plus tendu : permis récent, usage professionnel, sinistres déclarés, grosse cylindrée ou modèle particulièrement exposé au vol.
- Vérification nécessaire : un tarif mensuel attractif ne correspond pas toujours au coût annuel total, notamment en présence de frais de mensualisation.
Choisir une formule sans sacrifier l’essentiel
La responsabilité civile est obligatoire. Elle indemnise les dommages causés aux tiers lors d’un accident responsable, mais ne prend pas en charge les réparations de votre moto ni vos propres blessures. Avec un budget de 300 euros, l’objectif consiste donc à choisir une formule proportionnée à la valeur du véhicule et aux risques réellement supportés.
| Formule | Protection habituelle | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile, parfois défense pénale et recours | Moto ancienne, faible valeur, budget strict |
| Tiers étendu | Garanties comme le vol, l’incendie ou le bris de glace selon le contrat | Deux-roues stationné dehors ou conservant une valeur notable |
| Intermédiaire | Socle tiers enrichi, assistance et options variables | Usage régulier nécessitant une protection plus continue |
| Tous risques | Peut inclure les dommages tous accidents | Moto récente ou coûteuse, si le tarif reste compatible |
Le tiers n’est pas forcément une mauvaise solution, mais il faut en accepter les limites. Après une chute seul ou un accident responsable, les réparations de votre moto resteront généralement à votre charge. Avant de supprimer une garantie pour atteindre 300 euros, évaluez la somme que vous pourriez réellement financer après un sinistre.
À La Réunion, le stationnement et la météo comptent aussi
À Saint-Denis, Saint-Pierre, Saint-Paul, Le Tampon ou dans une autre commune, l’adresse de garage, le type de stationnement et les trajets déclarés peuvent modifier l’évaluation du risque. Une moto garée dans un garage fermé n’est pas exposée comme un scooter laissé chaque nuit sur la voie publique. Déclarez votre situation avec précision, car une information inexacte peut compliquer l’indemnisation.
La protection se construit progressivement : responsabilité civile obligatoire, protection du pilote, assistance, vol et dommages selon votre exposition. À La Réunion, une panne loin du domicile, de fortes pluies, des vents violents, un cyclone ou une inondation peuvent perturber les déplacements. Une assistance sans franchise kilométrique peut alors être plus utile qu’une option secondaire. Vérifiez les conditions applicables aux événements climatiques et aux catastrophes naturelles : leur prise en charge dépend des garanties, des exclusions et des dispositions du contrat.
Franchise, plafonds et exclusions à lire avant de signer
Une cotisation faible peut s’accompagner d’une franchise élevée, c’est-à-dire la somme qui reste à votre charge après un sinistre. Comparez aussi les plafonds prévus pour l’équipement du conducteur, les accessoires et le contenu du top case. Le casque, les gants, le blouson, l’antivol ou la bagagerie ne sont pas automatiquement couverts. Contrôlez enfin les exclusions, les mesures antivol exigées et les conditions de prêt du guidon.
Réduire le prix sans fausser votre déclaration
Pour viser une assurance moto à moins de 300 euros à La Réunion, commencez par choisir une franchise que vous pourriez payer sans difficulté. L’augmenter peut réduire la prime, mais transforme une petite réparation en dépense personnelle plus importante. Évitez aussi de sous-assurer une moto de valeur ou de déclarer un usage privé si vous effectuez régulièrement des trajets domicile-travail ou professionnels.
- Demandez le détail de la cotisation annuelle, des échéances et des frais éventuels.
- Comparez des garanties identiques avant de comparer les montants.
- Indiquez précisément la cylindrée, le modèle, la date de mise en circulation, l’usage et le stationnement.
- Examinez l’assistance, la protection du conducteur et la possibilité d’un véhicule de remplacement.
Préparer un devis personnalisé et comparer les propositions
Un devis fiable nécessite généralement la carte grise, le permis de conduire et le relevé d’informations si vous êtes déjà assuré. Préparez également les éléments concernant votre bonus-malus, votre commune, le stationnement et l’usage du deux-roues. Pour un scooter 50cc, une 125cc, un quad homologué ou une grosse cylindrée, indiquez le modèle exact : la cylindrée seule ne suffit pas à évaluer le risque.
Vous pouvez contacter directement un assureur, un agent ou un courtier local, ou transmettre une demande à plusieurs partenaires. Un comparateur affiche souvent des résultats standardisés. Un courtier ou un intermédiaire peut étudier votre situation et rechercher des contrats adaptés. Dans tous les cas, retenez une offre dont le rapport garanties-prix est clair, plutôt que celle dont la première mensualité paraît simplement la plus basse.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

