
Obtenir une assurance moto à moins de 200 euros par an à La Réunion peut être possible pour certains profils, mais ce montant n’est jamais garanti. Un scooter peu puissant, un conducteur expérimenté avec un bon bonus et une formule au tiers offrent généralement davantage de chances de s’en approcher qu’une grosse cylindrée, un permis récent ou un véhicule stationné dans la rue. La bonne méthode consiste à demander plusieurs devis comparables, puis à vérifier précisément ce que chaque contrat couvre.
Dans quels cas le budget de 200 euros par an est-il envisageable ?
Le tarif dépend d’abord du niveau de risque évalué par l’assureur. Une assurance moto à moins de 200 euros par an à La Réunion peut être proposée lorsque le véhicule, le conducteur et l’usage présentent un risque limité. La responsabilité civile, obligatoire pour tout véhicule terrestre à moteur, est généralement la formule la plus économique. Elle indemnise les dommages causés aux tiers, mais pas ceux subis par votre propre deux-roues.
Scooter 50 cm³, 125 cm³ et moto : des profils différents
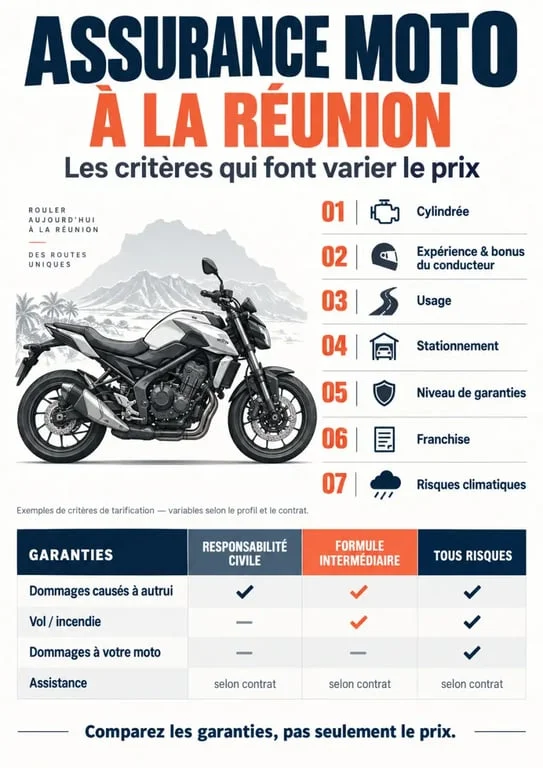
Un scooter 50 cm³ utilisé pour des trajets privés n’est pas étudié comme une moto 125 cm³ employée chaque jour pour les trajets domicile-travail. Une grosse cylindrée de valeur élevée relève encore d’une autre analyse. La cylindrée, le modèle, la puissance, la valeur du véhicule et son attractivité pour le vol influencent le devis. Le stationnement compte aussi. Un garage fermé ou un emplacement sécurisé peut présenter moins de risques qu’un stationnement régulier sur la voie publique.
Le profil du conducteur pèse autant que la moto
L’âge, l’ancienneté du permis, le bonus-malus et les antécédents d’assurance font varier la cotisation. Un jeune conducteur peut obtenir un devis, mais atteindre une prime inférieure à 200 euros sera souvent plus difficile. Un motard expérimenté, sans sinistre récent et disposant d’un relevé d’informations favorable, peut avoir davantage de possibilités. L’usage doit être déclaré avec précision : privé, loisirs, domicile-travail ou professionnel.
Choisir la formule qui protège sans faire exploser la cotisation
Réduire le prix ne revient pas à supprimer toutes les garanties. Il faut adapter la couverture à la valeur du deux-roues, à son exposition au vol et à votre capacité à assumer un reste à charge après un sinistre.
| Formule | Protection principale | À envisager si… |
|---|---|---|
| Responsabilité civile / au tiers | Dommages causés aux tiers | Le véhicule a une valeur limitée et le budget est prioritaire |
| Intermédiaire | Tiers avec garanties sélectionnées, comme le vol ou l’incendie selon le contrat | La moto reste exposée sans justifier une couverture complète |
| Tous risques | Dommages au véhicule assuré, y compris après un accident responsable selon le contrat | Le deux-roues est récent, financé ou coûteux à remplacer |
Une comparaison utile ne repose donc pas uniquement sur le prix affiché. Regardez le montant que vous devrez réellement payer après un vol, une chute ou une panne. Une franchise élevée peut réduire la cotisation annuelle, mais rendre un petit sinistre difficile à assumer. Comparez aussi les plafonds d’indemnisation, la vétusté appliquée, la valeur à neuf ou la valeur à dire d’expert, ainsi que les exclusions. Deux devis proches peuvent offrir des protections très différentes.
Les garanties à vérifier spécifiquement à La Réunion
La formule la moins chère n’est intéressante que si elle correspond aux risques que vous acceptez de conserver. Vérifiez l’assistance, la sécurité du conducteur, la protection juridique, le vol, l’incendie et les dommages tous accidents lorsque la valeur du véhicule le justifie. Les équipements du pilote, comme le casque, les gants et le blouson, peuvent être couverts selon le contrat. Il en va de même pour certains accessoires, comme le top case ou les sacoches.
Pluies, vents, cyclone et inondation : lire les conditions
À La Réunion, les événements climatiques méritent une attention particulière lors de la lecture du contrat. La prise en charge des pluies fortes, des vents violents, des cyclones, des inondations ou des catastrophes naturelles dépend des garanties souscrites, des franchises et des conditions d’application. Une garantie « tous risques » ne couvre pas automatiquement chaque situation. Demandez quelles circonstances sont incluses, quels justificatifs peuvent être exigés et quel reste à charge est prévu.
Obtenir des devis comparables en quelques étapes
Vous pouvez solliciter un assureur, un courtier local ou un service qui transmet votre demande à plusieurs partenaires. Cette démarche permet de confronter plusieurs propositions sans contacter chaque interlocuteur séparément. Pour faciliter l’étude du dossier, préparez les éléments suivants :
- la carte grise du scooter ou de la moto ;
- le permis de conduire adapté à la cylindrée ;
- le relevé d’informations si vous avez déjà été assuré ;
- les caractéristiques du véhicule et sa date de mise en circulation ;
- l’usage réel, le kilométrage estimé et le lieu habituel de stationnement ;
- les antécédents de sinistres, une éventuelle résiliation ou un malus.
À réception des devis, alignez-les sur les mêmes garanties avant de comparer les montants. Contrôlez la prime annuelle, les frais liés au paiement mensuel, les franchises, l’assistance zéro kilomètre ou avec franchise kilométrique, ainsi que les plafonds prévus pour le conducteur. Une offre inférieure à 200 euros peut convenir si ses limites correspondent à votre situation. Dans le cas contraire, une cotisation légèrement supérieure peut éviter une économie trompeuse au moment d’un sinistre.
Réduire le tarif sans fausser votre déclaration
Pour rechercher une cotisation plus basse, choisissez une formule cohérente avec la valeur réelle du deux-roues, sécurisez le stationnement lorsque c’est possible et comparez des devis présentant des garanties équivalentes. Le paiement annuel peut aussi être comparé au paiement mensualisé en tenant compte des éventuels frais associés.
Ne minimisez pas un usage professionnel, ne déclarez pas un garage inexistant et n’omettez pas un antécédent. Une déclaration inexacte peut compromettre l’indemnisation. De même, tout changement de véhicule, de stationnement ou d’usage doit être signalé à l’assureur.
Avant de souscrire, demandez un devis personnalisé et relisez les conditions particulières. Vous saurez ainsi si votre profil peut accéder à une assurance moto adaptée à La Réunion, sous ou au plus près de votre budget annuel de 200 euros.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

