
Pour payer moins cher, ne supprimez pas vos garanties au hasard. La responsabilité civile reste obligatoire, mais certaines protections peuvent être réduites ou retirées selon la valeur de la moto, son usage et son lieu de stationnement. L’objectif est de ne pas payer pour un risque que vous pouvez assumer, sans vous retrouver sans solution après un accident ou un vol.
La seule garantie à ne jamais supprimer : la responsabilité civile
Une assurance moto au tiers simple comprend une garantie obligatoire : la responsabilité civile. Elle indemnise les dommages matériels et corporels causés à autrui lorsque vous êtes responsable d’un sinistre. Rouler sans cette couverture est interdit, même si votre moto roule peu ou reste habituellement au garage.
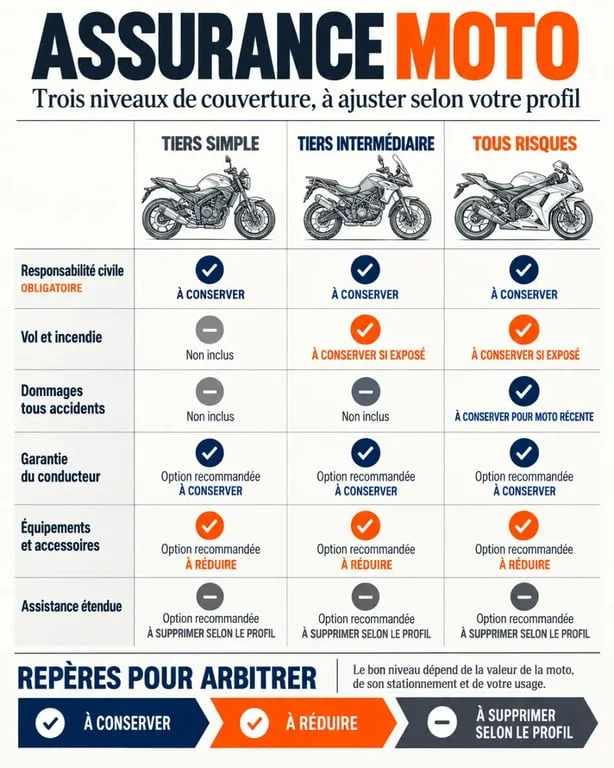
En revanche, la responsabilité civile ne rembourse ni vos blessures ni les dégâts sur votre propre deux-roues lors d’un accident responsable. Elle ne couvre pas non plus, à elle seule, le vol de la moto ou les dommages causés à vos équipements. C’est sur ces protections facultatives que se joue le prix d’une assurance moto pas chère.
Les garanties que vous pouvez supprimer selon votre situation
| Garantie facultative | Suppression envisageable si… | Risque à accepter |
|---|---|---|
| Dommages tous accidents | Votre moto est ancienne ou sa valeur est faible | Financer vous-même les réparations après un accident responsable |
| Vol, tentative de vol, vandalisme | La moto dort dans un garage fermé et est peu exposée | Ne recevoir aucune indemnisation en cas de disparition ou de dégradation volontaire |
| Garantie équipements | Votre casque, votre tenue et vos accessoires ont une valeur limitée | Remplacer vous-même les éléments endommagés ou volés |
| Assistance étendue | Vous roulez localement et disposez d’une solution de dépannage | Organiser et payer une partie du remorquage |
Retirer les dommages tous accidents sur une moto de faible valeur
La garantie dommages tous accidents protège votre moto, y compris lorsque vous êtes responsable. Elle est souvent pertinente pour une machine récente, financée à crédit ou coûteuse à réparer. À l’inverse, sur une moto ancienne dont la valeur est proche du coût annuel de la couverture, un passage au tiers ou au tiers intermédiaire peut être cohérent.
Avant de supprimer cette garantie, comparez la valeur réelle de la moto avec le montant de la cotisation et le coût d’une réparation courante. Vous devez aussi pouvoir assumer financièrement la perte du véhicule ou les dégâts après une chute seul. Une économie sur la prime ne compense pas toujours un reste à charge élevé.
Supprimer la garantie vol : une économie qui dépend d’abord du stationnement
La garantie vol peut être retirée si le risque est réellement faible : garage fermé, usage occasionnel, secteur peu exposé et dispositif antivol adapté. Elle devient beaucoup plus difficile à abandonner pour une moto stationnée chaque jour sur la voie publique, dans un parking collectif ou près d’une gare.
Lisez les conditions prévues par le contrat avant de modifier votre couverture. Les exigences relatives à l’antivol, aux justificatifs ou aux circonstances du vol peuvent limiter l’indemnisation. La garantie concerne parfois aussi la tentative de vol ou le vandalisme, selon les protections choisies. Une moto bien stationnée n’est donc pas automatiquement protégée si vous retirez cette garantie.
Les protections à conserver en priorité
La garantie du conducteur protège votre personne, pas votre moto
La garantie du conducteur indemnise vos blessures en cas d’accident responsable ou sans tiers identifiable, selon les conditions du contrat. Une chute seul peut entraîner des conséquences physiques importantes, même lorsque les dégâts matériels restent limités. C’est une protection à examiner avant toute suppression.
Comparez le plafond d’indemnisation, qui peut aller de 60 000 € à 400 000 €, ainsi que les exclusions et les conditions d’application. Vérifiez aussi la définition du dommage corporel prévue par le contrat. Une garantie moins chère peut offrir un plafond plus faible ou une protection plus limitée.
La moto est souvent le poste le plus visible du contrat, car sa valeur se chiffre facilement. Pourtant, le risque le plus difficile à absorber n’est pas forcément la réparation d’un carénage. Il peut s’agir d’une période d’arrêt, d’une perte de revenus ou de besoins d’assistance après un dommage corporel. Cette distinction entre patrimoine matériel et capacité à reprendre sa vie quotidienne aide à hiérarchiser les garanties.
Vol et équipements : ne raisonnez pas uniquement selon la prime
Conservez la garantie vol si la perte de la moto déséquilibrerait votre budget. Pour les équipements, vérifiez ce qui est couvert : casque, blouson, gants, airbag et accessoires ne sont pas systématiquement indemnisés de la même façon. Les montants peuvent aussi dépendre d’un plafond, d’une franchise ou de conditions particulières de conservation.
Une option peu chère n’a d’intérêt que si son plafond couvre réellement la valeur de ce que vous portez. À l’inverse, si vos équipements sont anciens ou peu coûteux, vous pouvez préférer les remplacer vous-même et consacrer votre budget à une garantie plus difficile à assumer seul, comme la protection du conducteur.
Tiers, tiers intermédiaire ou tous risques : choisir la formule cohérente
- Tiers simple : responsabilité civile seule. Cette formule convient à une moto de faible valeur lorsque vous acceptez d’assumer les dommages subis par votre propre véhicule.
- Tiers intermédiaire : responsabilité civile complétée par des options ciblées, comme le vol, l’incendie ou la garantie du conducteur. C’est souvent un compromis entre le prix et le niveau de protection.
- Tous risques : protection plus large, notamment pour les dommages de la moto. Cette formule est davantage adaptée à un véhicule récent, onéreux ou indispensable au quotidien.
Une assurance au tiers ne couvre donc pas les dommages de votre propre moto. Le tiers intermédiaire évite le choix entre une couverture minimale et un contrat très complet. Vous pouvez garder la protection du conducteur et la garantie vol tout en renonçant, par exemple, aux dommages tous accidents.
Réduire la cotisation sans vous sous-assurer
Avant de supprimer une garantie, demandez une proposition avec une franchise plus élevée. La cotisation peut baisser, mais vous paierez davantage lors d’un sinistre. Certaines offres mentionnent une franchise vol ou incendie de 10 % ou 20 %. Comparez ce reste à charge avec la valeur de la moto, et pas seulement avec le montant de la prime.
Comparez plusieurs devis à garanties, plafonds et franchises équivalents. Une offre moins chère peut exclure l’assistance, limiter l’indemnisation du conducteur ou imposer des conditions strictes pour le vol. Examinez aussi les exclusions et les équipements réellement couverts. Sinon, vous risquez de comparer des prix qui ne correspondent pas au même niveau de protection.
Si votre contrat est devenu trop coûteux, vous pouvez aussi le changer. Après plus d’un an, la résiliation est possible à tout moment dans le cadre de la loi Hamon, avec une prise d’effet un mois après réception de la demande. Le nouvel assureur peut généralement réaliser la démarche. Avant de modifier votre contrat, demandez donc une nouvelle proposition tarifaire, puis comparez-la avec plusieurs devis à garanties équivalentes.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

