
À La Réunion, l’écart entre deux assurances moto peut atteindre 209 € sur un contrat. Cette économie dépend du deux-roues, de l’expérience du conducteur, des garanties choisies et de la comparaison de devis réellement équivalents. Certaines compagnies affichent aussi un tarif d’appel à partir de 6,29 € par mois. Ce prix doit toutefois être examiné avec les garanties et les franchises associées.
Une économie de 209 € n’a de valeur que si les garanties restent comparables
Pour mesurer l’économie, comparez d’abord la cotisation annuelle, et pas seulement la mensualité. Un tarif inférieur peut s’expliquer par une franchise plus élevée, une assistance limitée ou l’absence de couverture contre le vol, les équipements ou certains dommages. L’économie brute correspond à la différence entre votre prime actuelle et le nouveau devis. L’économie réelle tient aussi compte du reste à charge en cas de sinistre.
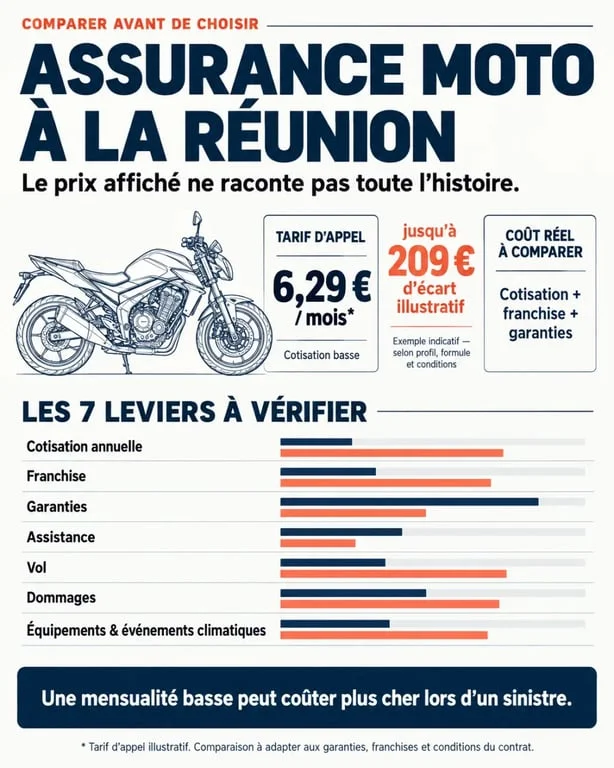
| Élément comparé | Ce qu’il faut vérifier | Effet possible sur le budget |
|---|---|---|
| Cotisation | Prix annuel, échéances et frais éventuels | Mesure l’économie immédiate |
| Franchise | Somme restant à payer après un sinistre | Une prime plus basse peut aller avec une franchise élevée |
| Garanties | Vol, incendie, dommages, conducteur et équipements | Évite de payer moins pour être moins protégé |
| Assistance | Panne, accident, assistance 0 km et véhicule de remplacement | Limite les dépenses en cas d’immobilisation |
Certaines plateformes permettent de comparer près de 35 devis. Cette démarche est utile si vous indiquez les mêmes informations à chaque simulation : modèle, cylindrée, usage, lieu de stationnement et antécédents. Des informations différentes correspondent à des niveaux de risque différents. La comparaison ne permet alors plus d’identifier une économie fiable.
Les critères qui font monter ou baisser le tarif à La Réunion
Le prix d’une assurance deux-roues ne dépend pas uniquement de la cylindrée. Un scooter 50 cm3, une moto 125 cm3 et une grosse cylindrée n’ont pas la même valeur, le même usage ni le même niveau d’exposition aux sinistres. La marque et le modèle entrent également dans l’étude du tarif.
Votre profil et votre historique de conduite
L’âge, la date d’obtention du permis, l’expérience à moto, les sinistres responsables et le bonus-malus influencent directement la cotisation. Le coefficient de réduction-majoration, ou CRM, récompense l’absence de sinistre responsable par l’application d’un bonus. Un malus augmente au contraire la prime.
Un jeune conducteur peut donc chercher un tarif adapté en choisissant un véhicule cohérent avec son expérience et une formule correctement dimensionnée. Retirer une garantie utile n’est pas toujours le meilleur moyen de réduire le coût. Le niveau de protection du conducteur et les conditions d’indemnisation doivent rester compatibles avec le risque accepté.
Usage déclaré et stationnement : deux détails qui pèsent lourd
Un usage privé occasionnel, des trajets domicile-travail ou un usage professionnel ne correspondent pas à la même exposition. Le stationnement doit aussi être décrit avec précision. Une moto garée dans un garage fermé ne présente pas le même profil qu’un véhicule laissé régulièrement sur la voie publique.
Une déclaration inexacte peut compliquer l’indemnisation après un sinistre. Pour obtenir un devis pertinent, indiquez donc l’usage réel de la moto et les conditions habituelles de stationnement. Ces informations permettent de comparer des propositions fondées sur une situation identique.
Choisir la formule et la franchise sans créer une fausse économie
La responsabilité civile est le minimum obligatoire. Elle couvre les dommages causés à autrui, mais ne répare pas nécessairement votre moto et ne garantit pas à elle seule votre propre préjudice corporel. Le choix de la formule dépend de la valeur du deux-roues, de son financement, de sa fréquence d’utilisation et de votre capacité à faire face à une dépense imprévue.
- Au tiers : cette formule couvre l’obligation légale et peut convenir à un véhicule de faible valeur. La protection reste limitée pour la moto et le conducteur.
- Intermédiaire : elle ajoute généralement certaines garanties, comme le vol ou l’incendie, selon le contrat. Elle peut correspondre à une moto dont la valeur justifie une protection ciblée.
- Tous risques : cette formule couvre plus largement les dommages, mais son intérêt dépend de la valeur réelle du véhicule, des exclusions, des plafonds et du montant des franchises.
Augmenter la franchise réduit souvent la cotisation, mais vous transférez une plus grande partie du risque sur votre budget. Cette option n’est pertinente que si vous pouvez payer la somme prévue après un sinistre. Comparez les franchises applicables au vol, aux dommages et aux événements climatiques, car elles peuvent différer selon les garanties.
Réduire la cotisation : les leviers à activer avant de souscrire
Le renouvellement est un bon moment pour comparer votre contrat avec d’autres propositions. Demandez plusieurs devis, puis rapprochez les deux ou trois offres dont les garanties sont les plus similaires. Vérifiez aussi les promotions et le regroupement des contrats. Certaines offres auto-moto annoncent jusqu’à 40 % de réduction sous conditions, notamment selon le bonus-malus, l’âge des conducteurs, la cylindrée et le type de moto.
Dans d’autres configurations, une remise de 20 % ou de 10 % peut être proposée. Ces pourcentages ne sont pas automatiques. Ils dépendent des critères d’éligibilité et des conditions de l’offre. Une réduction doit donc être comparée avec le prix final, les garanties incluses et les éventuels frais du contrat.
Préparer une simulation fiable
Avant de demander un devis, rassemblez la carte grise, le permis, le relevé d’informations, les caractéristiques de la moto, l’usage prévu et les conditions de stationnement. Précisez également les équipements à assurer et le niveau d’assistance souhaité. Ces éléments évitent les estimations trop éloignées de votre situation.
À La Réunion, demandez comment le contrat traite les tempêtes, les inondations, les catastrophes naturelles et les autres événements climatiques. La couverture dépend des garanties souscrites, des exclusions et des conditions d’indemnisation. Vérifiez aussi les plafonds et les franchises avant de retenir un devis.
Enfin, ne résiliez pas votre contrat actuel avant d’avoir reçu une proposition complète et vérifié sa prise d’effet. Le devis le moins cher devient une économie réelle seulement s’il correspond à votre usage, protège suffisamment le conducteur et laisse une franchise supportable en cas de sinistre.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

