
Un budget inférieur à 20 euros par mois peut être envisageable pour certains scooters ou certaines motos à La Réunion. Ce tarif n’est toutefois jamais automatique. La cotisation dépend du véhicule, du conducteur, de l’usage et du niveau de protection choisi. Pour obtenir une offre adaptée, comparez des devis établis sur les mêmes informations et examinez les garanties, les franchises ainsi que le coût annuel total.
Dans quels cas un petit budget peut-il être réaliste ?
La responsabilité civile est le minimum légal pour tout véhicule terrestre à moteur. Elle indemnise les dommages causés aux tiers, mais pas ceux subis par votre propre deux-roues. C’est généralement la protection la plus compatible avec une cotisation réduite, notamment pour un véhicule ancien, de faible valeur ou utilisé occasionnellement.
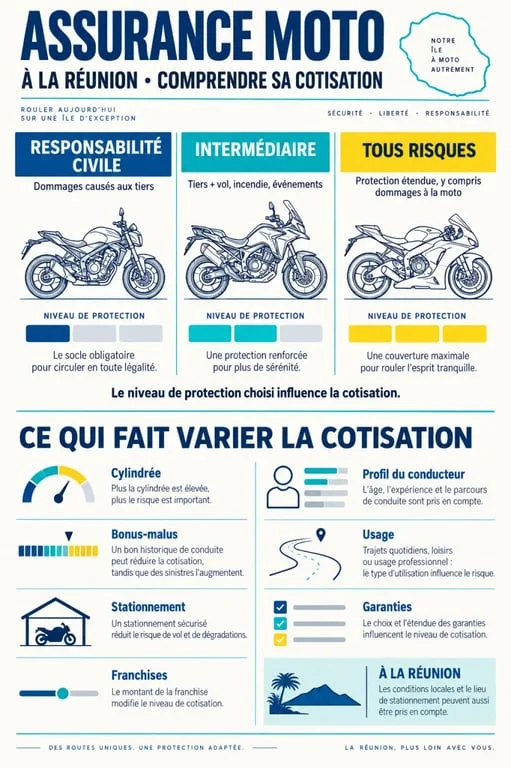
Une assurance moto à moins de 20 euros par mois à La Réunion sera plus accessible pour un conducteur expérimenté, disposant d’un bon bonus-malus, au guidon d’un scooter 50 cm³ ou d’un modèle peu puissant. L’usage privé doit aussi être déclaré avec précision. À l’inverse, une moto 125 cm³ récente, une grosse cylindrée, un jeune conducteur ou un historique de sinistres peuvent faire dépasser ce seuil.
Le paiement mensuel facilite la gestion du budget, mais il ne suffit pas à évaluer le prix. Comparez la cotisation annuelle totale et les éventuels frais liés au fractionnement. Un tarif mensuel attractif peut coûter davantage sur l’année qu’une offre réglée autrement.
Les éléments qui font varier la cotisation à La Réunion
Le véhicule et son exposition au risque
La cylindrée, la marque, le modèle, la valeur et l’ancienneté du deux-roues sont étudiés par l’assureur. Un cyclomoteur ou un scooter 50 cm³ n’est pas évalué comme une moto 125 cm³ ou une machine de forte puissance. La valeur du véhicule intervient aussi dans le choix des garanties contre le vol, l’incendie ou les dommages.
Le lieu de stationnement compte également. Un garage fermé, un parking collectif et la voie publique n’exposent pas le deux-roues aux mêmes risques de vol ou de dégradation. Indiquez la commune et les conditions habituelles de stationnement dans chaque demande de devis moto à La Réunion.
Le profil et l’usage déclaré
L’âge, l’ancienneté du permis, le bonus-malus et les antécédents influencent directement la prime. Un conducteur novice ou un jeune conducteur peut donc recevoir une proposition différente de celle d’un assuré expérimenté, même avec un véhicule comparable.
L’usage doit être déclaré sans approximation. Les trajets de loisir, le domicile-travail et l’activité professionnelle peuvent entraîner des conditions distinctes. Une fausse déclaration destinée à réduire le prix peut compliquer l’indemnisation après un sinistre. Si la moto sert dans le cadre professionnel, signalez-le dès la demande.
Examinez aussi les conditions liées à l’environnement du véhicule. Une moto garée dehors près du littoral, utilisée chaque jour et exposée aux fortes pluies ne présente pas le même profil qu’un scooter rangé dans un garage et utilisé le week-end. Ces informations permettent de choisir des garanties adaptées plutôt qu’une formule seulement avantageuse sur le prix.
Choisir une formule sans sacrifier l’essentiel
| Formule | Protection principale | Pour quel besoin ? |
|---|---|---|
| Responsabilité civile / tiers | Dommages causés aux tiers | Budget serré, véhicule ancien ou peu valorisé |
| Intermédiaire | Tiers avec garanties ajoutées selon le contrat | Besoin ciblé de vol, d’incendie ou d’assistance |
| Tous risques | Protection plus large, y compris les dommages au véhicule selon les conditions | Moto récente, valeur élevée ou usage intensif |
Une formule intermédiaire peut inclure, selon le contrat, le vol, l’incendie, l’assistance, la protection juridique ou la sécurité du conducteur. La défense pénale et le recours peuvent également faire partie des garanties proposées. Pour un véhicule ancien ou peu valorisé, une formule au tiers peut suffire. Pour une moto récente, la suppression de certaines protections doit être examinée avec prudence.
Les événements climatiques méritent une attention particulière à La Réunion. Fortes pluies, vents violents, cyclones, inondations et catastrophes naturelles ne sont couverts que si les garanties prévues s’appliquent à votre situation. Vérifiez les conditions, les exclusions et les éventuelles démarches exigées après le sinistre.
Avant de retenir l’offre la moins chère, vérifiez systématiquement la franchise, les plafonds d’indemnisation, les exclusions, l’assistance kilométrique et le traitement des accessoires ou de l’équipement du motard. Une cotisation basse avec une franchise élevée peut laisser un reste à charge important après un vol ou un accident.
Comparer des devis sur des bases identiques
Pour obtenir des propositions réellement comparables, transmettez les mêmes renseignements à chaque assureur ou courtier : type de moto ou de scooter, immatriculation, cylindrée, date de mise en circulation, commune de stationnement, usage, kilométrage estimé et garanties souhaitées. Cette méthode évite de comparer une assurance au tiers simple avec une formule incluant déjà l’assistance ou la garantie vol.
- la carte grise du deux-roues ;
- le permis de conduire ;
- le relevé d’informations, si vous avez déjà été assuré ;
- les précisions sur le stationnement et l’usage quotidien ou professionnel ;
- les garanties souhaitées et le niveau de protection recherché.
Une seule demande peut être étudiée par plusieurs partenaires. Cette mise en relation limite les démarches et augmente les possibilités de trouver une proposition adaptée au conducteur et au véhicule. Un devis personnalisé permet aussi de vérifier si le seuil de 20 euros est compatible avec le dossier, sans confondre estimation et tarif définitif.
Si le prix dépasse votre objectif, demandez ce qui pèse le plus dans le calcul : profil, puissance, sinistralité, garantie vol ou mode de stationnement. Vous pourrez ensuite ajuster la formule, la franchise ou certaines garanties, sans retirer une protection indispensable.
Réduire le prix sans fragiliser votre couverture
La première économie consiste à assurer le véhicule à sa juste valeur. Sur un deux-roues ancien, une couverture tous risques n’est pas toujours pertinente. Sur une moto récente ou convoitée, supprimer la garantie vol peut en revanche réduire fortement la protection. Choisissez les garanties correspondant à vos risques réels et acceptez une franchise seulement si vous pouvez assumer ce montant en cas de sinistre.
Un stationnement plus sécurisé, un usage déclaré avec exactitude et une comparaison régulière des contrats peuvent améliorer l’équilibre entre prime et protection. Le profil du conducteur, la cylindrée et les antécédents restent toutefois déterminants. Une assurance scooter 50 cm³, une assurance moto 125 cm³ et une couverture pour grosse cylindrée ne répondent pas aux mêmes critères.
Pour savoir si votre situation permet de viser moins de 20 euros par mois, demandez plusieurs devis avec des garanties identiques. Vérifiez ensuite les franchises, les plafonds, les exclusions, l’assistance et le coût annuel total. Cette démarche donne une vision plus fiable du prix et aide à conserver une couverture cohérente à La Réunion.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

