
À La Réunion, une assurance moto sans garantie vol peut réduire la cotisation tout en respectant l’obligation légale d’assurance. Cette formule convient surtout à un deux-roues ancien, peu valorisé ou stationné dans un lieu sécurisé. Avant de choisir, comparez l’économie réalisée avec le coût que vous devrez assumer si la moto disparaît.
Sans garantie vol, que protège réellement votre assurance moto ?
La responsabilité civile est le socle obligatoire pour tout véhicule terrestre à moteur, qu’il s’agisse d’un scooter 50 cm³, d’une 125 cm³, d’une grosse cylindrée ou d’un quad homologué. Elle indemnise les dommages corporels et matériels causés à un tiers lors d’un accident responsable. En revanche, elle ne répare pas votre propre moto et ne la remplace pas en cas de vol.
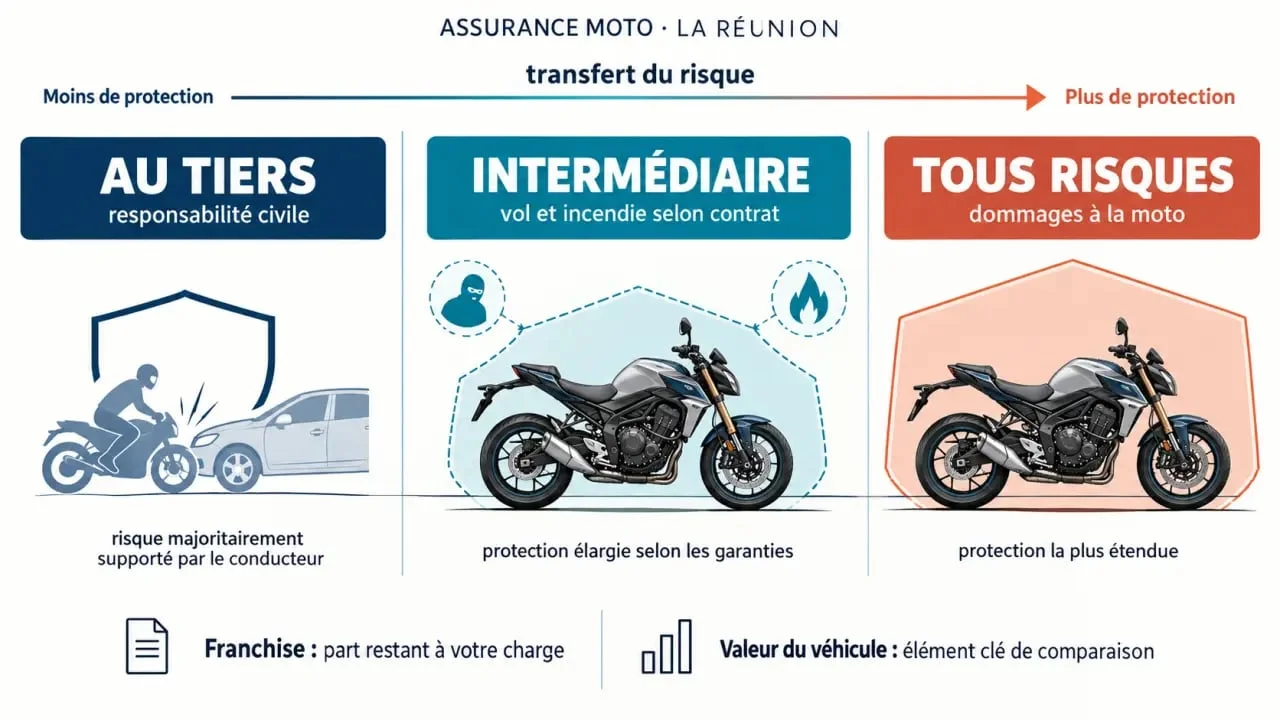
Une formule au tiers sans garantie vol peut toutefois inclure, selon le contrat, une protection du conducteur, la défense pénale et le recours après accident, ou encore une assistance. Ces garanties ne sont pas systématiques. Vérifiez leur niveau, leurs plafonds et leurs franchises dans les conditions proposées par l’assureur.
Le risque que vous choisissez de garder
Sans garantie vol, le vol total, la tentative de vol et les dégradations qui y sont liées ne donnent en principe pas lieu à indemnisation. Si votre moto disparaît, vous conservez sa valeur résiduelle à financer, ainsi que le coût éventuel du remplacement des accessoires et de vos moyens de mobilité. L’incendie peut aussi rester exclu si aucune garantie incendie n’a été ajoutée.
Le bon réflexe consiste à comparer la prime économisée avec la valeur à dire d’expert de votre deux-roues. Pour une moto très décotée, l’arbitrage peut être cohérent. Pour une machine récente, recherchée ou financée à crédit, renoncer au vol peut transformer une économie annuelle en dépense importante dès le premier sinistre.
Au tiers, intermédiaire ou tous risques : la différence qui change le prix
| Formule | Garantie vol | Protection habituelle | Pour quel besoin ? |
|---|---|---|---|
| Au tiers | Non | Responsabilité civile, avec options selon le contrat | Deux-roues peu valorisé ou usage limité |
| Intermédiaire | Souvent oui | Tiers complété, notamment par le vol et l’incendie selon le contrat | Moto exposée au stationnement extérieur |
| Tous risques | Généralement oui | Dommages au deux-roues, y compris après un accident responsable selon le contrat | Véhicule récent ou à forte valeur |
La formule au tiers simple est habituellement la moins chère, mais elle n’est pas automatiquement la plus adaptée. Une formule intermédiaire mérite d’être chiffrée lorsque la moto dort dehors, circule chaque jour ou représente une somme difficile à remplacer. À l’inverse, le tous risques se justifie davantage lorsque les dommages accidentels constituent eux aussi un risque important.
Pourquoi le prix varie autant à La Réunion
Il n’existe pas de prix universel pour une assurance moto sans garantie vol à La Réunion. L’assureur étudie la cylindrée, la marque, le modèle et la valeur du véhicule, mais aussi l’âge du conducteur, l’ancienneté du permis moto, le bonus-malus et les sinistres antérieurs. Un jeune conducteur, un assuré malussé ou résilié peut recevoir une proposition différente de celle d’un motard expérimenté présentant un véhicule comparable.
Usage et stationnement : deux informations à déclarer précisément
L’usage privé occasionnel, le trajet domicile-travail et l’usage professionnel n’exposent pas le véhicule de la même manière. Le lieu de stationnement compte aussi : un garage fermé, une cour privée, un parking collectif ou la voie publique ne présentent pas le même niveau de risque. Déclarez la situation réelle, sans minimiser l’usage ou le stationnement. Une information inexacte peut compliquer l’application des garanties lors d’un sinistre.
Un point d’attache solide, un garage et un antivol adapté réduisent l’exposition quotidienne, sans remplacer une garantie vol. Cette donnée peut guider le choix du niveau de couverture. Plus la moto est visible, mobile et facile à emporter, plus l’absence de garantie vol augmente le risque financier conservé par le propriétaire.
Franchises, exclusions et climat : les lignes à lire avant de signer
Le tarif ne suffit pas pour comparer deux devis. Vérifiez la franchise, c’est-à-dire la somme restant à votre charge après un sinistre garanti, ainsi que les plafonds d’indemnisation de la protection du conducteur, des équipements, des accessoires ou du contenu du top case. La vétusté et le mode d’évaluation du véhicule, par exemple en valeur à dire d’expert, influencent aussi l’indemnité finale.
Examinez également les conditions liées au vol, à la tentative de vol et aux équipements de sécurité prévues par le contrat. Une garantie peut être soumise à des exclusions ou à des limites particulières. La présence d’une garantie vol ne signifie donc pas que toute disparition ou toute dégradation sera indemnisée dans les mêmes conditions.
À La Réunion, les pluies intenses, les vents, les inondations et les autres événements climatiques méritent une attention particulière. Ils ne sont couverts que si le contrat prévoit la garantie concernée et si les conditions de mise en œuvre sont réunies. Une assurance au tiers sans vol ne signifie donc pas nécessairement que votre moto est protégée contre les événements climatiques.
Obtenir un devis utile plutôt qu’un prix trompeur
Pour comparer des offres locales, demandez plusieurs devis avec les mêmes informations : carte grise, permis, relevé d’informations, date d’achat, valeur estimée, cylindrée, usage et adresse de stationnement. Indiquez clairement que vous recherchez une formule sans garantie vol, puis demandez aussi le montant d’une formule incluant le vol et l’incendie. L’écart de cotisation permet de prendre une décision sur une base concrète.
- Contrôlez que la responsabilité civile est bien incluse.
- Identifiez les garanties optionnelles réellement conservées.
- Comparez les franchises, exclusions et plafonds, pas uniquement la mensualité.
- Signalez tout changement de véhicule, d’usage ou de stationnement.
Un assureur, un courtier ou un conseiller local peut affiner l’étude selon votre profil et votre commune. La formule la moins chère reste pertinente si elle correspond à la valeur de votre moto et à votre capacité à la remplacer. Sinon, une couverture intermédiaire peut offrir un meilleur équilibre entre cotisation et protection.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.
