
À La Réunion, une assurance moto très bon marché peut sembler intéressante jusqu’au premier vol, accident ou épisode de fortes pluies. Le prix ne suffit pas pour faire un bon choix. Il faut surtout vérifier ce qu’il restera réellement à votre charge. Une comparaison utile porte sur les garanties, les franchises, les exclusions et l’assistance, à profil et moto équivalents.
Le prix bas n’est intéressant que si le reste à charge reste supportable
La responsabilité civile est obligatoire pour circuler. Elle indemnise les dommages causés aux autres, mais pas votre moto ni vos propres blessures. Une formule au tiers est donc souvent la moins chère, sans être forcément adaptée à votre situation. Avant de souscrire une assurance moto pas chère à La Réunion, examinez le coût possible d’un sinistre.
| Point à comparer | Pourquoi c’est déterminant | Ce qu’il faut vérifier |
|---|---|---|
| Franchise | Elle réduit ou augmente votre reste à charge après un sinistre. | Montant prévu pour chaque garantie et éventuel rachat de franchise. |
| Plafond d’indemnisation | Un plafond faible peut limiter la prise en charge du conducteur ou des équipements. | Montant maximal, conditions d’application et équipements couverts. |
| Assistance | Un dépannage éloigné peut devenir coûteux et difficile à organiser. | Assistance panne 0 km, remorquage et transport du conducteur. |
| Exclusions | Elles précisent les situations qui ne donnent lieu à aucune indemnisation. | Stationnement, antivol exigé, usage professionnel et événements climatiques. |
Une franchise élevée peut faire baisser la cotisation, mais elle transfère une part importante du risque sur le motard. Comparez donc le prix annuel avec la somme que vous pourriez avancer après une chute, un acte de vandalisme ou un vol. Une économie limitée sur la prime ne compense pas toujours une franchise difficile à absorber.
Choisir la formule selon la valeur de la moto et son usage
Le bon niveau de couverture dépend moins de l’étiquette « pas chère » que de la valeur à protéger, de la fréquence des trajets et de votre capacité à remplacer le deux-roues. Une moto ancienne utilisée ponctuellement n’appelle pas le même contrat qu’un scooter utilisé tous les jours ou qu’une moto récente financée à crédit.
Au tiers pour une moto de faible valeur
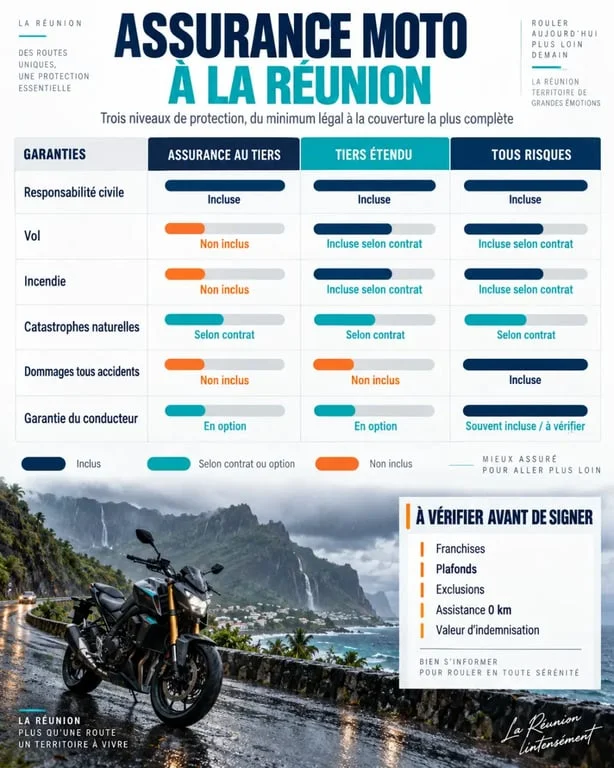
L’assurance au tiers convient souvent à une moto ancienne, peu cotée ou rarement utilisée, lorsque son remplacement reste financièrement envisageable. Elle couvre l’obligation légale, mais laisse à votre charge les dommages subis par votre véhicule si vous êtes responsable. Une moto stationnée au garage reste à assurer dès lors qu’elle peut circuler. Pour les faibles rouleurs, une formule au kilomètre peut aussi être pertinente.
Le tiers étendu, un compromis souvent cohérent
Le tiers étendu ajoute généralement des garanties comme le vol, l’incendie, le bris de glace ou les catastrophes naturelles, selon les conditions du contrat. Cette formule mérite d’être étudiée si votre deux-roues dort dehors, si son remplacement représente un budget important ou si vous souhaitez limiter les conséquences d’un sinistre sans souscrire une couverture tous risques.
Le tous risques pour protéger un véhicule à remplacer
La formule tous risques inclut habituellement les dommages tous accidents, y compris lorsque votre responsabilité est engagée. Elle est surtout adaptée à une moto récente, de valeur élevée ou indispensable à vos déplacements quotidiens. Vérifiez toutefois le mode d’indemnisation : valeur vénale, valeur de remplacement ou valeur d’achat pendant une période définie ne donnent pas le même résultat.
À La Réunion, les garanties locales méritent une lecture attentive
Les cyclones, les fortes pluies, les inondations, le relief et les routes sinueuses justifient une vérification attentive des garanties, au-delà de la seule couverture contre le vol. La garantie catastrophes naturelles ne dispense pas de lire les conditions du contrat. Les modalités de reconnaissance de l’événement, les franchises applicables et les justificatifs demandés doivent être connus avant un sinistre.
Après de fortes pluies, une chaussée peut concentrer du ruissellement, des gravillons ou des débris végétaux, notamment dans les virages et sur les zones où les deux-roues s’arrêtent. Le risque ne se limite donc pas à l’inondation du véhicule. Une assistance opérationnelle, une garantie conducteur adaptée et une couverture dommages cohérente peuvent faire une réelle différence lorsque la moto est immobilisée ou endommagée.
La garantie corporelle du conducteur mérite une attention particulière. La responsabilité civile ne vous indemnise pas pour vos propres blessures si vous êtes responsable de l’accident. Contrôlez son plafond d’indemnisation, ses exclusions et les éventuels seuils prévus au contrat. Vérifiez aussi la protection du casque, des vêtements et des accessoires, qui peuvent coûter cher à remplacer après une chute.
Les critères qui expliquent les écarts entre deux devis
Deux motards vivant à La Réunion peuvent recevoir des tarifs très différents. Les assureurs prennent notamment en compte l’âge, l’expérience, le bonus-malus, les sinistres antérieurs, la cylindrée, la puissance et la valeur de la moto. Un jeune conducteur, un motard malussé ou un conducteur résilié peut payer une prime plus élevée. Cette différence ne justifie pas pour autant d’accepter des garanties insuffisantes.
Le lieu de résidence et les conditions de stationnement influencent aussi l’évaluation du risque. Une moto garée dans un garage fermé avec un antivol conforme ne présente pas le même profil qu’un deux-roues stationné régulièrement sur la voie publique. Déclarez précisément votre usage : loisirs, trajet domicile-travail, usage quotidien ou activité professionnelle. Une économie obtenue grâce à une déclaration inadaptée peut compromettre l’indemnisation.
Comparer efficacement puis souscrire sans mauvaise surprise
Demandez plusieurs devis d’assurance moto avec les mêmes informations : modèle exact, date de mise en circulation, valeur estimée, commune de résidence, stationnement, kilométrage annuel, relevé d’information et historique de sinistres. Ne comparez pas une formule au tiers avec un contrat tous risques sur le seul montant mensuel. Le niveau de protection n’est pas comparable.
Pour obtenir une comparaison fiable, conservez les mêmes garanties souhaitées dans chaque simulation. Notez les franchises liées au vol, aux dommages et aux catastrophes naturelles. Vérifiez les conditions de l’antivol et de l’assistance 0 km. Contrôlez la protection corporelle du conducteur, son plafond et les exclusions liées au prêt de guidon, au stationnement ou à l’usage déclaré.
- Préparez le modèle exact de la moto et sa date de mise en circulation.
- Indiquez sa valeur, son kilométrage annuel et son lieu de stationnement habituel.
- Comparez les franchises, les plafonds et les modalités d’indemnisation.
- Vérifiez les garanties vol, incendie, catastrophes naturelles et équipements.
- Lisez les exclusions liées à l’usage professionnel et au prêt du guidon.
Pour obtenir un tarif personnalisé, préparez votre permis, votre carte grise, votre relevé d’information et vos coordonnées bancaires. Après douze mois de contrat, la loi Hamon permet généralement de changer d’assureur sans frais ni justification. Le nouvel assureur peut prendre en charge les démarches de résiliation.
Vous pouvez dès maintenant demander un devis assurance moto. Retenez ensuite l’offre dont le rapport entre garanties, franchises et prix correspond réellement à votre usage à La Réunion.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

