
À La Réunion, vous pouvez rechercher une assurance moto ou scooter avec un paiement mensuel. Toutefois, une échéance basse ne signifie pas que la mensualisation est gratuite. Pour comparer correctement les offres, demandez un devis détaillé, examinez les garanties et calculez le montant réellement payé sur une année.
Obtenir un devis adapté à votre deux-roues à La Réunion
Un devis d’assurance moto doit correspondre à votre véhicule et à votre usage réel : scooter 50 cm³, 125 cm³ ou moto de plus forte cylindrée, trajets privés, domicile-travail ou activité professionnelle. L’assureur ou le courtier étudie aussi votre ancienneté de permis, votre bonus-malus, vos antécédents d’assurance, votre commune de résidence et vos conditions de stationnement. Un deux-roues garé dans un parking fermé n’a pas le même profil de risque qu’un véhicule stationné régulièrement sur la voie publique.
Les documents à préparer avant la demande
Préparez la carte grise, le permis correspondant à la cylindrée, un relevé d’informations si vous avez déjà été assuré et vos coordonnées bancaires si vous envisagez le prélèvement automatique. Indiquez également les garanties souhaitées et les équipements que vous voulez couvrir. Ces informations permettent d’obtenir un tarif plus précis et d’éviter une cotisation provisoire qui changerait au moment de la souscription.
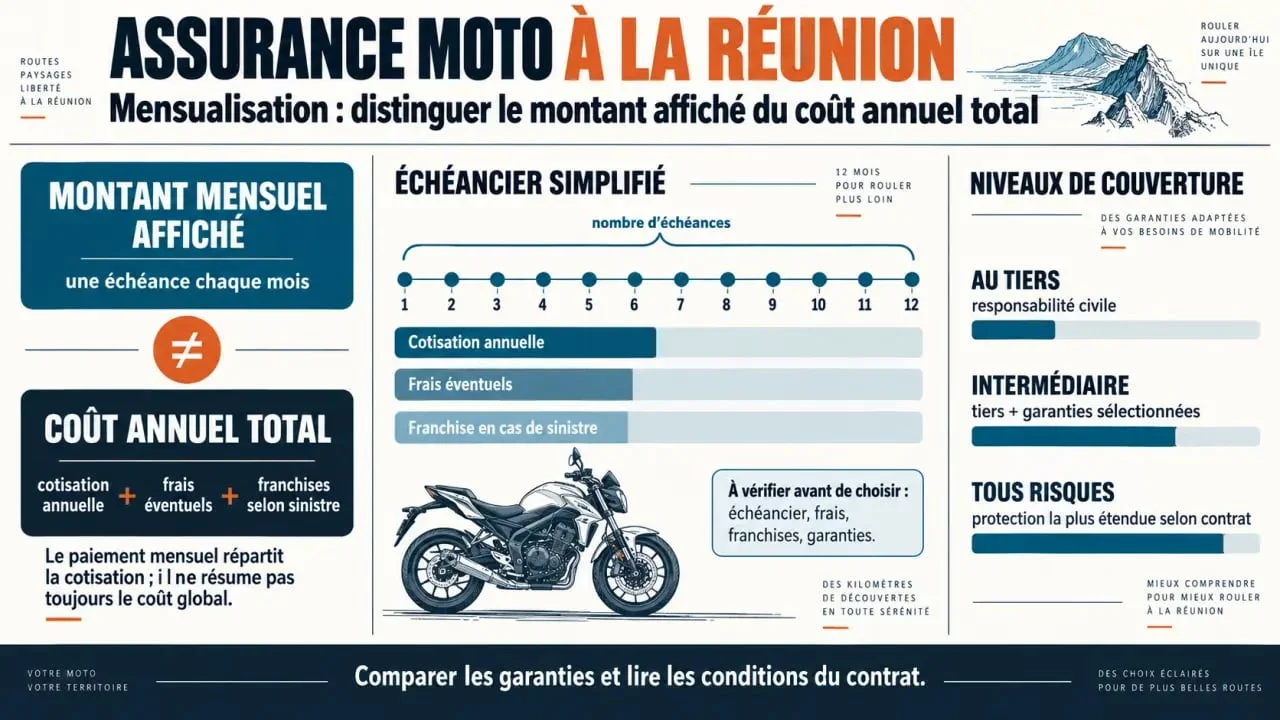
Mensualisation gratuite : les 4 points à vérifier sur l’échéancier
Un devis gratuit ou une demande sans engagement ne signifie pas que le paiement mensuel est sans frais. La gratuité peut concerner l’établissement du devis, tandis que la mensualisation concerne les modalités de règlement du contrat. Avant de signer, demandez un échéancier complet et consultez les conditions particulières.
- Le coût annuel total : additionnez toutes les échéances, y compris le premier prélèvement. Le montant mensuel seul ne suffit pas pour comparer deux offres.
- Les frais de fractionnement : vérifiez s’ils sont indiqués séparément ou déjà intégrés dans chaque mensualité.
- Les frais de prélèvement : demandez s’ils existent et quelles conséquences s’appliquent en cas de rejet ou de retard de paiement.
- La fréquence de paiement : renseignez-vous sur la possibilité de passer au paiement annuel, ainsi que sur les conditions et les délais applicables.
L’échéancier doit vous aider à gérer votre budget sans masquer le prix réel du contrat. Contrôlez la date du premier débit, le montant des prélèvements suivants et la somme à conserver pour éviter un incident de paiement. Une formule mensuelle plus légère peut finalement coûter davantage sur l’année ou offrir une protection moins étendue.
Choisir la formule selon la valeur de la moto et les risques
La responsabilité civile est obligatoire pour les véhicules terrestres à moteur. Elle indemnise les dommages causés à autrui, mais elle ne protège pas nécessairement votre propre véhicule ni vos blessures en cas d’accident responsable. Le niveau de couverture doit donc tenir compte de la valeur du deux-roues, de son exposition au vol et de votre capacité à prendre en charge une franchise.
| Formule | Protection principale | À examiner avant de choisir |
|---|---|---|
| Au tiers | Responsabilité civile et, selon le contrat, défense-recours | Garantie conducteur, assistance et exclusions |
| Intermédiaire | Garanties au tiers complétées, souvent par le vol et l’incendie | Franchise vol, conditions de stationnement et plafonds |
| Tous risques | Dommages tous accidents en complément des garanties étendues | Montant de la franchise, valeur d’indemnisation et vétusté |
Les options qui font la différence après un sinistre
La garantie conducteur mérite une attention particulière. Elle concerne la protection corporelle du motard et se distingue de la réparation de la moto. L’assistance panne, éventuellement disponible dès 0 km selon l’offre, peut aussi être utile si vous dépendez chaque jour de votre deux-roues. Vérifiez enfin les conditions de couverture du casque, des gants, du blouson et des accessoires, ainsi que la disponibilité éventuelle d’un véhicule de remplacement.
Tenir compte des réalités réunionnaises et de votre profil
Les pluies intenses, les vents violents, les inondations et le risque cyclonique nécessitent une lecture attentive des garanties liées aux événements climatiques. La mention « catastrophes naturelles » ne suffit pas à elle seule. Contrôlez les conditions contractuelles, les exclusions, la franchise applicable et les modalités d’indemnisation. Pour le vol, vérifiez aussi les exigences concernant l’antivol, le lieu de garage et les justificatifs demandés.
Un jeune conducteur, une personne avec un malus ou des antécédents d’assurance, ainsi qu’un utilisateur professionnel peuvent faire l’objet d’une étude spécifique. Déclarez toujours l’usage réel du véhicule. Une moto utilisée pour des livraisons ou des déplacements professionnels doit être assurée pour cet usage. De même, un scooter 50 cm³, une 125 cm³ et une moto de plus forte cylindrée ne sont pas évalués de la même manière.
Comparer les offres sans vous laisser guider par la seule mensualité
Pour comparer deux propositions, mettez face à face le coût annuel total, le montant de la franchise, les garanties incluses, les plafonds d’indemnisation et les exclusions. Examinez aussi les modalités de paiement. Une offre légèrement plus chère chaque mois peut être plus cohérente si elle inclut une assistance utile, une meilleure protection du conducteur ou une garantie vol adaptée à vos conditions de stationnement.
Avant de souscrire, demandez une confirmation écrite de la mensualisation sans frais si cet avantage est annoncé. Vérifiez la date d’effet, le montant du premier prélèvement, les conditions en cas de rejet et les modalités de résiliation. Vous pourrez ainsi choisir une assurance moto à La Réunion qui correspond à votre budget, à votre véhicule et à votre façon de rouler.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

