
Passer son assurance moto au tiers à La Réunion peut être pertinent si la moto vaut peu et si son remplacement reste financièrement supportable. Mais l’économie réalisée change de sens après une chute seule, un vol ou un accident responsable, lorsque la machine devient inutilisable sans remboursement. Le bon choix dépend donc moins de la cotisation seule que de la somme que vous pourriez réellement assumer après un sinistre.
Au tiers : ce que votre assurance moto protège vraiment
L’assurance moto au tiers correspond au minimum légal : la responsabilité civile. Elle indemnise les dommages matériels et corporels que vous causez à autrui lors d’un accident responsable. Un autre conducteur, un passager, un piéton ou un bien endommagé peuvent ainsi être pris en charge, dans les limites prévues au contrat.
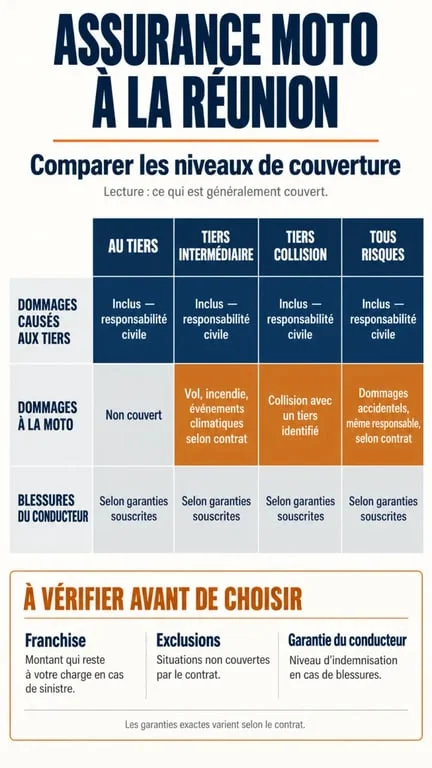
En revanche, la formule au tiers ne répare pas votre moto et ne couvre pas automatiquement vos propres blessures. Si vous perdez l’adhérence dans un virage, heurtez un obstacle sans tiers identifié ou êtes responsable d’une collision, les frais de réparation restent généralement à votre charge. Cette distinction compte particulièrement à moto : le conducteur reste exposé, même à faible vitesse.
La garantie conducteur n’est pas un détail
La garantie personnelle, ou individuelle, du conducteur couvre les conséquences corporelles selon les plafonds et les conditions souscrits. Elle peut notamment prendre en charge des frais de soins, une invalidité ou une perte de revenus. Elle doit être examinée séparément de la formule choisie.
Une assurance au tiers accompagnée d’une bonne protection du pilote peut ainsi être plus cohérente qu’un contrat moins cher qui laisse le conducteur presque sans couverture. Vérifiez les montants garantis, les exclusions et les conditions d’indemnisation avant de souscrire.
À La Réunion, le prix bas doit être comparé au risque réel
Les routes de l’île alternent trajets urbains, portions sinueuses et dénivelés. Les épisodes météorologiques peuvent aussi modifier l’adhérence. À cela s’ajoutent le stationnement dans la rue, le risque de vol ou de vandalisme et les distances parfois importantes jusqu’à un réparateur. La formule la moins chère n’est donc pas toujours celle qui coûte le moins sur la durée.
Évaluez aussi la valeur d’usage de la moto, et pas seulement son prix de revente. Si elle permet d’aller travailler, d’atteindre une zone peu desservie ou d’éviter des temps de trajet importants, son immobilisation peut avoir des conséquences concrètes au quotidien. Une panne ou un accident peut alors coûter bien davantage que la différence de prime entre deux contrats, surtout si l’assistance et le remorquage sont limités.
Les critères qui font varier la cotisation
À garanties comparables, le tarif dépend notamment de votre expérience, de votre bonus-malus, de la cylindrée, de l’ancienneté et de la valeur de la moto, de son usage, de votre lieu d’habitation et de son stationnement. Un jeune conducteur, une moto puissante ou un véhicule garé régulièrement dehors peuvent entraîner une prime plus élevée.
Comparez des devis établis avec les mêmes informations. Un tarif d’appel ne suffit pas : une cotisation plus basse peut cacher une franchise élevée, un plafond réduit ou une assistance moins étendue. Le prix de l’assurance moto au tiers doit donc être lu avec les garanties réellement incluses.
Quel niveau de couverture selon votre moto et votre usage ?
| Formule | Protection principale | Profil le plus cohérent |
|---|---|---|
| Au tiers | Responsabilité civile pour les dommages causés aux tiers | Moto ancienne ou de faible valeur, usage limité, remplacement financièrement supportable |
| Tiers intermédiaire | Tiers avec, selon le contrat, vol, incendie, vandalisme ou assistance | Moto encore valorisée, stationnement exposé ou besoin de couvrir certains risques |
| Tierce collision | Dommages à votre moto lors de certaines collisions identifiées | Conducteur recherchant un compromis, sous réserve des conditions prévues |
| Tous risques | Couverture étendue incluant généralement les dommages à votre moto | Moto neuve, sportive, de collection ou difficile à remplacer |
Le tiers devient pertinent lorsque la cotisation d’une formule supérieure paraît disproportionnée par rapport à l’indemnisation espérée en cas de perte totale. Il peut aussi convenir à une moto peu utilisée ou temporairement immobilisée, à condition de maintenir les garanties nécessaires et de respecter les obligations du contrat.
À l’inverse, pour une moto neuve, sportive ou équipée de pièces coûteuses, un accident responsable peut annuler plusieurs années d’économies sur la prime. Le tous risques ou le tiers intermédiaire mérite alors d’être comparé, en tenant compte de la franchise et de la valeur retenue pour l’indemnisation.
Les garanties à vérifier avant de basculer au tiers
Ne choisissez pas une formule sur son seul intitulé. Deux contrats « au tiers » peuvent proposer des niveaux très différents. Vérifiez la garantie conducteur, l’assistance en cas de panne ou d’accident, la protection juridique ainsi que la couverture du casque, des équipements et des accessoires.
- Vol et tentative de vol : vérifiez les exigences concernant l’antivol, le gravage ou le stationnement, ainsi que les exclusions applicables.
- Incendie, vandalisme et événements climatiques : contrôlez les situations couvertes et le montant des franchises.
- Assistance : examinez la distance d’intervention, les conditions de remorquage et les solutions prévues en cas d’immobilisation.
- Franchise et plafond : une garantie peut perdre une grande partie de son intérêt si le reste à charge est élevé ou si l’indemnisation est limitée.
La garantie contre le vol ou l’incendie peut être ajoutée à certaines formules au tiers. Elle ne remplace toutefois pas une couverture des dommages liés à une chute seule ou à un accident dont vous êtes responsable. La lecture des exclusions reste indispensable.
Décider sans payer une protection inutile
La bonne question n’est pas seulement : « combien vais-je économiser au tiers ? » Demandez-vous plutôt quelle somme vous devriez sortir si la moto était volée, détruite ou endommagée par votre faute. Estimez sa valeur de marché, son coût de remplacement, votre kilométrage, vos conditions de stationnement et votre capacité à faire face à une réparation imprévue.
Comparez ensuite plusieurs devis à garanties équivalentes. Lisez les exclusions, les plafonds et les franchises avant de souscrire. Le montant de la prime ne permet pas, à lui seul, de comparer deux contrats.
Pour une moto peu valorisée, peu utilisée ou facilement remplaçable, le tiers complété par une garantie conducteur solide peut suffire. Pour une moto essentielle au quotidien, encore chère ou exposée au vol, un tiers intermédiaire ou une formule tous risques peut offrir une protection plus proportionnée au risque. À La Réunion comme ailleurs, le meilleur contrat est celui qui correspond à la valeur de la moto et à ce que vous pouvez réellement assumer après un sinistre.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

