
À La Réunion, l’assurance moto au tiers est la couverture minimale pour circuler légalement avec un scooter, une 125 cm³ ou une moto de plus forte cylindrée. Elle peut convenir à un budget limité, à condition de ne pas confondre cotisation basse et protection suffisante. Avant de demander un devis, évaluez la valeur du deux-roues, son usage, son lieu de stationnement et son exposition au vol ou aux intempéries.
Au tiers : ce que votre moto couvre vraiment
La formule au tiers repose sur la responsabilité civile, obligatoire pour tout deux-roues motorisé. Elle indemnise les dommages corporels et matériels que vous causez à des tiers lors d’un accident. Il peut s’agir d’un piéton, d’un passager, d’un autre véhicule ou d’un bien endommagé. Sans cette garantie, le conducteur s’expose à des conséquences financières majeures.
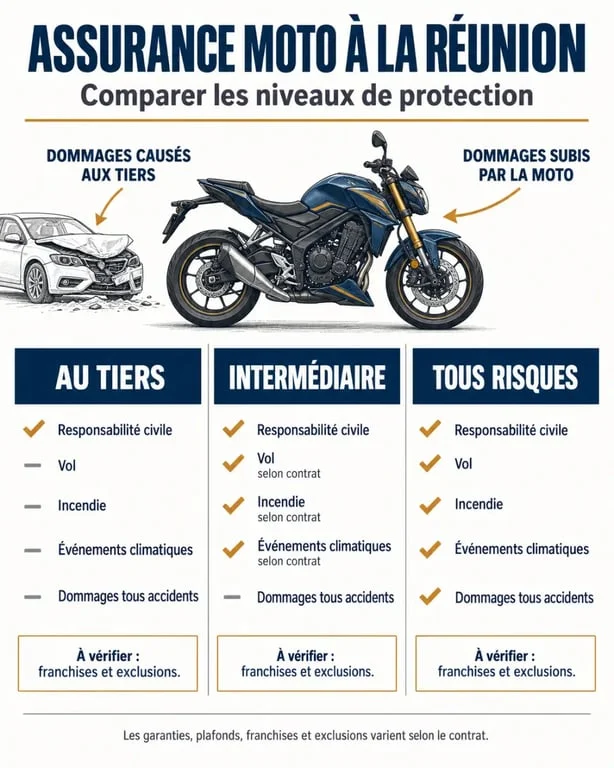
L’assurance moto tiers simple ne rembourse généralement pas les dommages subis par votre propre moto lorsque vous êtes responsable de l’accident. Une chute seul, une collision dont vous êtes à l’origine ou un acte de vandalisme peuvent donc rester entièrement à votre charge. La garantie défense-recours peut être incluse ou proposée en option. Selon les conditions du contrat, elle aide à défendre vos intérêts et à exercer un recours contre un responsable identifié.
Quand le tiers est un choix cohérent
Le tiers est souvent pertinent pour un véhicule ancien, un scooter 50 cm³ de faible valeur ou une moto dont le remplacement reste financièrement supportable. Il peut aussi convenir à un usage occasionnel, notamment lorsque le deux-roues est stationné dans un emplacement sécurisé. Le bon calcul ne consiste pas à retenir le contrat le moins cher, mais à comparer la prime annuelle avec le reste à charge possible après un sinistre.
Pour une moto récente ou encore coûteuse à remplacer, une cotisation plus élevée peut se justifier. À l’inverse, assurer largement un deux-roues de faible valeur n’est pas toujours le choix le plus intéressant. La décision dépend du montant que vous pourriez réellement payer en cas de vol, de chute ou de dommages importants.
Vol, cyclone, inondation : les garanties à ne pas supposer incluses
À La Réunion, les fortes pluies, les vents violents, les cyclones et les inondations doivent inciter à examiner attentivement les garanties. Une formule au tiers simple ne couvre pas automatiquement le vol, l’incendie, les catastrophes naturelles ni les dommages tous accidents. Ces protections relèvent habituellement d’une formule intermédiaire ou tous risques, avec des franchises, des plafonds et des exclusions propres à chaque assureur.
| Formule | Protection principale | À vérifier avant de souscrire |
|---|---|---|
| Au tiers | Responsabilité civile envers les tiers | Dommages à votre moto généralement exclus |
| Intermédiaire | Tiers avec garanties ciblées | Vol, incendie, événements climatiques et franchise |
| Tous risques | Protection plus étendue du véhicule | Dommages tous accidents, valeur d’indemnisation et exclusions |
Le lieu de stationnement peut aussi influencer l’évaluation du risque. Un garage fermé, un parking collectif ou un stationnement dans la rue ne sont pas nécessairement traités de la même manière dans le contrat. Vérifiez les conditions de sécurité exigées, notamment pour une garantie vol, ainsi que les justificatifs éventuellement demandés.
Une moto peut être indispensable pour les trajets domicile-travail, les déplacements urgents ou une activité professionnelle. Si son immobilisation vous oblige à louer un véhicule ou à renoncer à travailler, son utilité dépasse sa seule valeur de revente. Cette dépendance quotidienne peut justifier une garantie vol ou dommages plus étendue, même pour un deux-roues peu récent.
Les critères qui font varier le prix d’une assurance moto à La Réunion
Il n’existe pas une assurance moto pas chère identique pour tous les Réunionnais. La cotisation dépend du véhicule et du risque déclaré. La cylindrée compte : les cyclomoteurs et scooters 50 cm³, les motos et scooters 125 cm³, puis les véhicules de plus de 125 cm³ ne sont pas soumis aux mêmes conditions d’assurance.
- Profil du conducteur : âge, ancienneté du permis, bonus-malus et antécédents de sinistres.
- Deux-roues assuré : marque, modèle, puissance, valeur et catégorie du véhicule.
- Usage déclaré : privé, domicile-travail ou professionnel. Ce dernier doit être précisé.
- Stationnement : garage fermé, parking collectif ou rue, avec une évaluation différente du risque de vol.
- Garanties choisies : niveau de franchise, équipements du motard, assistance et protection du véhicule.
La commune de résidence et le lieu habituel de stationnement peuvent également entrer dans l’évaluation du risque. Le tarif ne sera donc pas nécessairement identique à Saint-Denis, Saint-Pierre, Saint-Paul, Le Tampon, Saint-André, Saint-Benoît, Le Port, La Possession, Sainte-Marie, Saint-Leu, Saint-Louis, L’Étang-Salé ou Petite-Île.
Un jeune conducteur peut obtenir une proposition, mais un permis récent ou l’absence d’historique favorable peut influencer le tarif. Les conditions liées à la cylindrée doivent aussi être vérifiées. Un conducteur expérimenté ne doit pas se limiter au prix : une franchise élevée ou une exclusion concernant le stationnement peut réduire fortement l’intérêt d’une offre apparemment économique.
Obtenir un devis utile plutôt qu’un simple prix d’appel
Pour comparer plusieurs devis d’assurance moto à La Réunion, transmettez des informations exactes. Préparez la carte grise, le permis adapté à la cylindrée et le relevé d’informations lorsque vous en disposez. Indiquez aussi l’usage du deux-roues, sa commune de stationnement et les conditions dans lesquelles il est garé. Ces éléments permettent d’obtenir une proposition plus réaliste et d’éviter une correction du tarif après la souscription.
Une demande en ligne peut être transmise à plusieurs assureurs ou courtiers selon le dispositif proposé. Cela élargit les possibilités de comparaison, sans garantir l’obtention d’un tarif donné. Une demande de devis n’est pas nécessairement un comparateur automatique : vérifiez comment les propositions sont recueillies et présentées.
Comparer le coût total, garanties comprises
Placez les devis côte à côte. Vérifiez d’abord les garanties incluses, puis les franchises applicables au vol, à l’incendie ou aux dommages. Contrôlez également les plafonds d’indemnisation, les exclusions, les conditions de sécurité et la prise en charge éventuelle du casque, des gants ou du blouson. Ces équipements peuvent être garantis selon le contrat, mais ils ne sont pas automatiquement couverts par une formule au tiers.
Pour une moto de faible valeur et bien abritée, le tiers simple peut rester le meilleur compromis. Pour un deux-roues récent, indispensable au quotidien ou exposé dehors, une formule intermédiaire mérite d’être chiffrée face au risque financier réel. Le prix le plus bas n’est intéressant que si les garanties correspondent à votre situation et au montant que vous êtes prêt à assumer après un sinistre.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

