
Une assurance moto sans sinistre à La Réunion peut coûter moins cher, mais l’absence d’accident ne déclenche pas automatiquement la même réduction chez tous les assureurs. Le coefficient de réduction-majoration, le relevé d’informations et les conditions commerciales du contrat comptent autant que la moto, son usage et son lieu de stationnement.
Sans sinistre, qu’est-ce qui réduit réellement l’assurance moto ?
Le mécanisme principal est le bonus-malus, aussi appelé coefficient de réduction-majoration ou CRM. Il tient compte de l’historique des sinistres responsables du conducteur. Une période sans accident responsable peut donc améliorer le coefficient et réduire la prime de référence appliquée à l’assurance d’une moto ou d’un scooter.
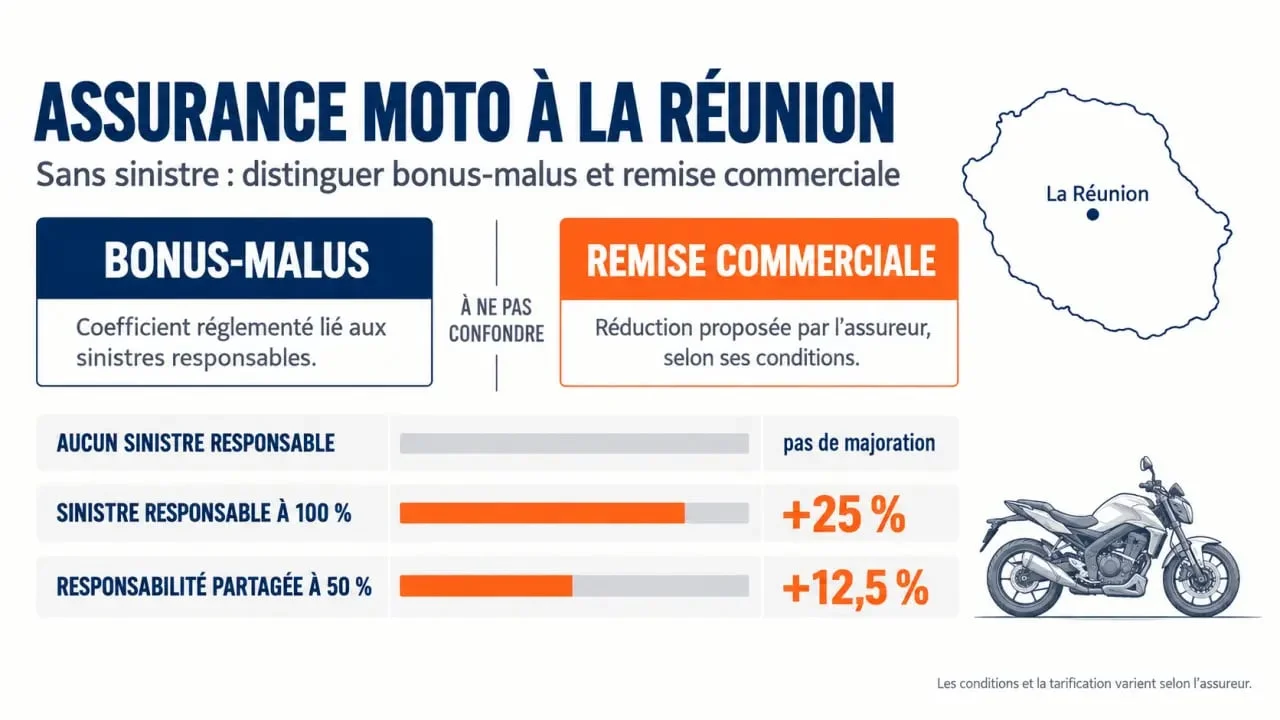
Il faut distinguer deux mécanismes. Le bonus-malus dépend de l’historique de conduite. Une remise commerciale, elle, dépend de la politique de l’assureur et de conditions précises, comme l’âge, l’ancienneté d’assurance, la détention d’un contrat auto ou le type de deux-roues. Une réduction affichée sur un devis peut donc être temporaire ou conditionnelle. Elle ne correspond pas forcément à une évolution automatique du CRM.
| Situation | Effet possible sur la cotisation | Point à vérifier |
|---|---|---|
| Absence de sinistre responsable | Coefficient plus favorable au renouvellement | CRM indiqué sur le relevé d’informations |
| Remise commerciale | Baisse immédiate selon l’offre | Durée, éligibilité et maintien de la remise |
| Sinistre non responsable | Pas de majoration du CRM en principe | Responsabilité retenue dans le dossier |
| Sinistre responsable | Prime potentiellement plus élevée | Coefficient et franchises après le sinistre |
Après un accident, mesurez l’impact avant de demander un devis
Un accident totalement responsable entraîne une majoration de 25 % du coefficient. Lorsque la responsabilité est partagée à 50 %, la majoration atteint 12,5 %. Ces règles expliquent pourquoi deux motards possédant la même machine peuvent recevoir des propositions très différentes, même si leur dernier sinistre remonte à plusieurs années.
La responsabilité retenue dans le dossier est donc déterminante. Un vol, un acte de vandalisme ou un événement climatique ne se traite pas comme une collision responsable pour le bonus-malus. Ces sinistres peuvent toutefois influencer l’appréciation globale du risque selon l’assureur. Après deux ans sans nouvel accident, il est possible de retrouver son coefficient initial selon la règle présentée par Assu2000.
Le relevé d’informations, document de référence
Avant de comparer les contrats, demandez votre relevé d’informations. Ce document retrace notamment votre coefficient, les sinistres déclarés et leur niveau de responsabilité. Le transmettre évite de recevoir un prix d’appel fondé sur un profil incomplet, puis corrigé au moment de la souscription. En cas de changement d’assureur, cet historique permet aussi de présenter le bonus déjà acquis.
À La Réunion, le tarif ne dépend pas seulement du bonus
À Saint-Denis, Saint-Pierre, Saint-Paul, Le Tampon ou dans une autre commune réunionnaise, le prix dépend de plusieurs caractéristiques concrètes : cylindrée, modèle, âge du conducteur, ancienneté du permis, antécédents, usage privé ou domicile-travail et conditions de stationnement. Un scooter 50 cm³, une moto 125 cm³ et une grosse cylindrée ne présentent ni le même niveau de risque ni la même valeur à indemniser.
Le stationnement est souvent sous-estimé lors d’une demande de devis. La commune ne suffit pas à déterminer le risque. Il faut aussi décrire le scénario quotidien : moto garée la nuit dans un garage fermé, emplacement collectif sécurisé, cour privée ou voie publique. Cette information permet d’adapter la garantie vol, les éventuelles exigences concernant l’antivol et la franchise à la réalité de vos déplacements. Une déclaration imprécise peut fragiliser l’indemnisation au moment où vous en avez besoin.
Climat et protection du deux-roues
Les épisodes de fortes pluies, d’inondation, de tempête ou de cyclone rendent la lecture des garanties particulièrement importante à La Réunion. La couverture des événements climatiques, des catastrophes naturelles et des dommages au véhicule dépend du contrat et de ses conditions. Une formule incluant le vol ne protège pas automatiquement contre tous les dégâts liés aux intempéries.
Choisissez une formule adaptée plutôt qu’une simple prime basse
La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur. Elle indemnise les dommages causés aux tiers, mais pas nécessairement ceux subis par votre propre moto. Le niveau de couverture dépend surtout de la valeur du deux-roues, de son exposition au vol et de votre capacité à financer une réparation ou un remplacement.
- Au tiers : cette formule offre la protection minimale avec la responsabilité civile. Elle peut convenir lorsque la valeur du véhicule est limitée et que vous acceptez de financer vous-même vos dommages.
- Intermédiaire : selon le contrat, elle peut inclure le vol, l’incendie ou certains événements climatiques.
- Tous risques : elle couvre plus largement les dommages subis par le deux-roues, sous réserve des exclusions et des franchises prévues.
Ajoutez si nécessaire l’assistance, la garantie du casque et des équipements du motard ou une protection renforcée contre le vol. Comparez toujours le montant de la franchise, les plafonds d’indemnisation et les exclusions. Une cotisation moins élevée peut entraîner un reste à payer plus important après un sinistre.
Préparez un devis fiable et comparez les propositions
Pour obtenir une assurance moto à La Réunion cohérente avec votre historique sans sinistre, préparez la carte grise, le permis, le relevé d’informations, l’identité du conducteur principal, l’usage déclaré et les modalités de stationnement. Si la moto sert à des déplacements professionnels, signalez-le. Cet usage peut nécessiter une étude spécifique.
Demandez plusieurs devis sans vous limiter au prix annuel. Comparez les offres à garanties équivalentes, avec le même niveau de franchise, les mêmes options vol ou climatique et les mêmes conditions d’assistance. Vérifiez aussi si la réduction annoncée dépend de votre bonus, d’un regroupement de contrats ou d’une condition d’âge et d’ancienneté. Vous pourrez ainsi transformer un bon historique sans sinistre en économie durable, sans réduire votre protection au minimum.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.
