
À La Réunion, la meilleure assurance moto n’est pas forcément celle qui affiche la cotisation la plus basse. Pour une moto, un scooter, un 50 cm³, une 125 cm³ ou une grosse cylindrée, le bon choix dépend des garanties utiles, des franchises, de l’assistance et des conditions d’indemnisation. Comparer plusieurs devis sur des bases identiques limite les mauvaises surprises après un accident, un vol ou un événement climatique.
Évaluer le rapport qualité-prix avant de regarder le prix
Le meilleur rapport qualité-prix d’une assurance moto à La Réunion se mesure en rapprochant la prime annuelle de ce que le contrat prévoit réellement en cas de sinistre. Deux offres au même tarif peuvent présenter des écarts importants : franchise plus élevée, plafond limité pour les équipements, assistance déclenchée seulement au-delà d’une certaine distance ou exclusion de certains usages.
Commencez par identifier les garanties nécessaires selon le véhicule et les trajets. Un scooter utilisé chaque jour entre le domicile et le travail n’a pas les mêmes priorités qu’une moto de loisir stationnée dans un garage fermé. Une machine récente ou coûteuse peut justifier une protection étendue des dommages. Pour un deux-roues ancien de faible valeur, une couverture plus ciblée peut être suffisante.
Pour comparer les offres, examinez notamment :
- la prime, c’est-à-dire le montant à payer, sans en faire le seul critère ;
- la franchise, qui reste à votre charge lors d’un sinistre ;
- le plafond d’indemnisation, notamment pour le conducteur, les accessoires et l’équipement ;
- les exclusions, qui précisent les situations, usages ou biens non pris en charge ;
- les services, comme l’assistance, le dépannage, le véhicule de remplacement et l’accompagnement en cas de recours.
Choisir une formule cohérente avec la valeur et l’usage du deux-roues
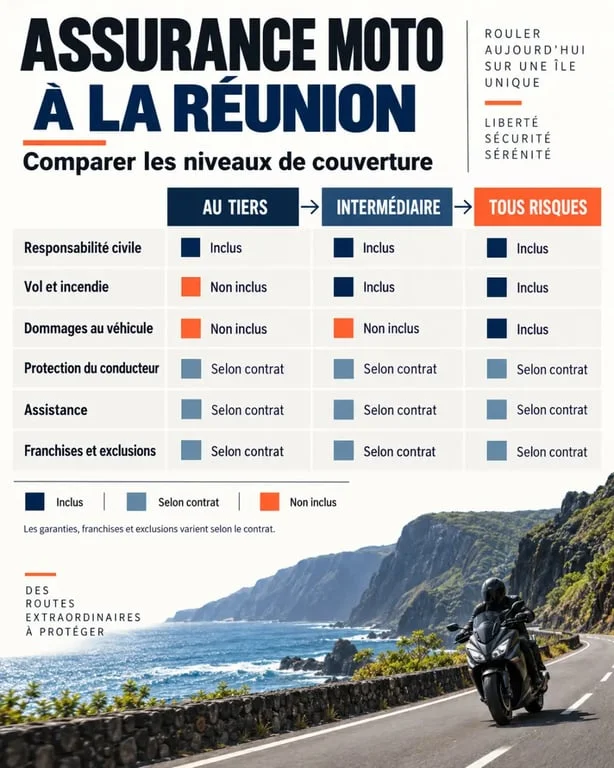
La responsabilité civile est la garantie minimale obligatoire. Elle indemnise les dommages causés aux tiers, mais ne couvre pas les dommages subis par votre moto ni, en principe, vos propres blessures. Les garanties complémentaires déterminent donc le niveau réel de protection.
| Formule | Protection principale | Profil généralement adapté |
|---|---|---|
| Au tiers | Responsabilité civile et garanties éventuellement associées | Deux-roues ancien, de faible valeur ou budget très serré |
| Intermédiaire ou tiers étendu | Tiers avec, selon le contrat, vol, incendie, événements climatiques ou bris de glace | Scooter ou moto stationné régulièrement à l’extérieur |
| Tous risques | Dommages au véhicule, y compris après un accident responsable selon les conditions prévues | Moto récente, 125 cm³ valorisée, grosse cylindrée ou usage fréquent |
Ne pas confondre protection du véhicule et sécurité du conducteur
La garantie dommages tous accidents concerne la moto. La sécurité du conducteur répond à une autre question : quelle indemnisation est prévue en cas de blessures, notamment si vous êtes responsable ou seul impliqué ? Vérifiez le seuil d’AIPP, les plafonds et les postes couverts. Certaines offres annoncent une protection jusqu’à 1 000 000 €, mais le montant réellement versé dépend notamment du seuil d’atteinte à l’intégrité physique et psychique prévu au contrat.
À La Réunion, les garanties qui font vraiment la différence
Le stationnement, les pluies intenses, les vents violents, les cyclones et le risque d’inondation rendent certaines garanties particulièrement importantes. Une couverture des événements climatiques ou des catastrophes naturelles ne s’applique pas automatiquement à toutes les situations. Vérifiez les conditions de reconnaissance de l’événement, les franchises et les exclusions avant de signer. La même attention s’impose pour le vol, l’incendie et le vandalisme.
Les équipements et accessoires : un poste à vérifier
Casque, gants, blouson, intercom, sacoches et top-case peuvent représenter une somme importante après une chute ou un vol. Ils ne sont pourtant pas toujours garantis au même niveau que la moto. Demandez si le contenu du top-case est inclus, si une facture est nécessaire, si la vétusté s’applique et quel plafond est prévu. Selon les formules, les accessoires peuvent être couverts jusqu’à 250 €, 2 000 €, 3 500 € ou au-delà de 5 000 €.
Le plafond ne suffit pas à comparer deux contrats. Contrôlez aussi les conditions de déclaration, les biens réellement couverts et le mode d’indemnisation. Un équipement sans vétusté et un accessoire indemnisé après application d’un coefficient ne produisent pas le même résultat après un sinistre.
Assistance : comparer le déclenchement, pas seulement sa présence
Une assistance annoncée ne se vaut pas toujours. Une formule peut prévoir une franchise de 30 km en cas de panne, tandis qu’une autre intervient sans franchise kilométrique. Si vous utilisez votre deux-roues tous les jours ou circulez loin de votre domicile, l’assistance 0 kilomètre peut être plus utile qu’une faible réduction de cotisation.
Vérifiez également les conditions du véhicule de remplacement, la durée de la prise en charge et les situations concernées. Une panne, un accident et un vol peuvent obéir à des règles différentes selon le contrat.
Les critères qui font varier votre devis moto à La Réunion
L’assureur étudie le véhicule et son conducteur : cylindrée, marque, modèle, valeur, âge de la moto, ancienneté du permis, âge, bonus-malus, sinistres antérieurs et usage déclaré. Le lieu de stationnement compte aussi, notamment si le véhicule reste dehors ou dans un espace peu sécurisé. Déclarez précisément les trajets domicile-travail, l’usage professionnel, la livraison et les déplacements réguliers.
La cylindrée ne suffit donc pas à expliquer le tarif. Le profil du conducteur, les antécédents, le lieu de stationnement et le niveau de garanties choisi entrent également dans l’étude du risque. Une moto de 50 cm³, une 125 cm³, une grosse cylindrée ou un quad homologué peuvent recevoir des propositions différentes selon ces éléments.
Un jeune conducteur, un titulaire de permis récent ou un motard avec malus peut recevoir moins de propositions ou des conditions plus strictes. Cela ne dispense pas de comparer. Une franchise maîtrisable et une garantie conducteur solide peuvent être plus intéressantes qu’un tarif d’appel, si elles correspondent à votre situation.
Demander des devis comparables et souscrire en connaissance de cause
Préparez votre carte grise, votre permis, votre relevé d’informations si vous en avez un, l’usage du véhicule et ses conditions de stationnement. Sollicitez plusieurs assureurs, courtiers ou agences locales, notamment Assuranoo ou une agence AXA. Comparez ensuite les réponses ligne par ligne, sans vous limiter aux promesses commerciales.
- Demandez le même niveau de formule et les mêmes options à chaque interlocuteur.
- Notez séparément la cotisation, les franchises et les plafonds.
- Vérifiez les exclusions liées au vol, à la panne, au climat et aux équipements.
- Contrôlez les conditions d’indemnisation : valeur à neuf, valeur à dire d’expert et vétusté.
- Choisissez l’offre qui couvre vos risques réels sans ajouter de garanties inutiles.
Avant de valider, relisez les conditions particulières. Elles précisent le véhicule assuré, les garanties retenues et les franchises applicables. Cette lecture, associée à plusieurs devis personnalisés, permet de choisir une assurance deux-roues adaptée à votre budget et à vos trajets à La Réunion.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

