
Une assurance moto pas chère à La Réunion ne se résume pas à la cotisation la plus basse. Le bon contrat doit correspondre à votre deux-roues, à vos trajets et au montant que vous pouvez assumer en cas de sinistre. Pour comparer efficacement, examinez les garanties, les franchises, les plafonds d’indemnisation et l’assistance, puis demandez plusieurs devis personnalisés.
Le tarif dépend autant du motard que de la moto
Le prix d’une assurance moto à La Réunion dépend de plusieurs critères : cylindrée, modèle, valeur du véhicule, ancienneté du permis, bonus-malus, antécédents de sinistres, usage quotidien ou occasionnel, lieu de stationnement et commune de résidence. Un scooter de moins de 50 cm³, une moto jusqu’à 125 cm³ utilisée pour les trajets domicile-travail et une moto de plus de 125 cm³ ne présentent pas le même niveau de risque.
L’usage déclaré doit correspondre à la réalité. Un deux-roues utilisé pour les loisirs ne relève pas nécessairement des mêmes conditions qu’une moto utilisée chaque jour ou dans le cadre d’une activité professionnelle. Les conducteurs habituels doivent aussi être indiqués avec précision, car leur profil peut modifier le tarif et les conditions de garantie.
Le stationnement mérite une attention particulière. Un garage fermé, un antivol adapté et des justificatifs d’achat peuvent influencer l’acceptation ou les conditions de la garantie vol. À La Réunion, vérifiez également la prise en charge des événements climatiques et les modalités d’assistance sur les itinéraires moins accessibles.
Choisir la formule qui évite les fausses économies
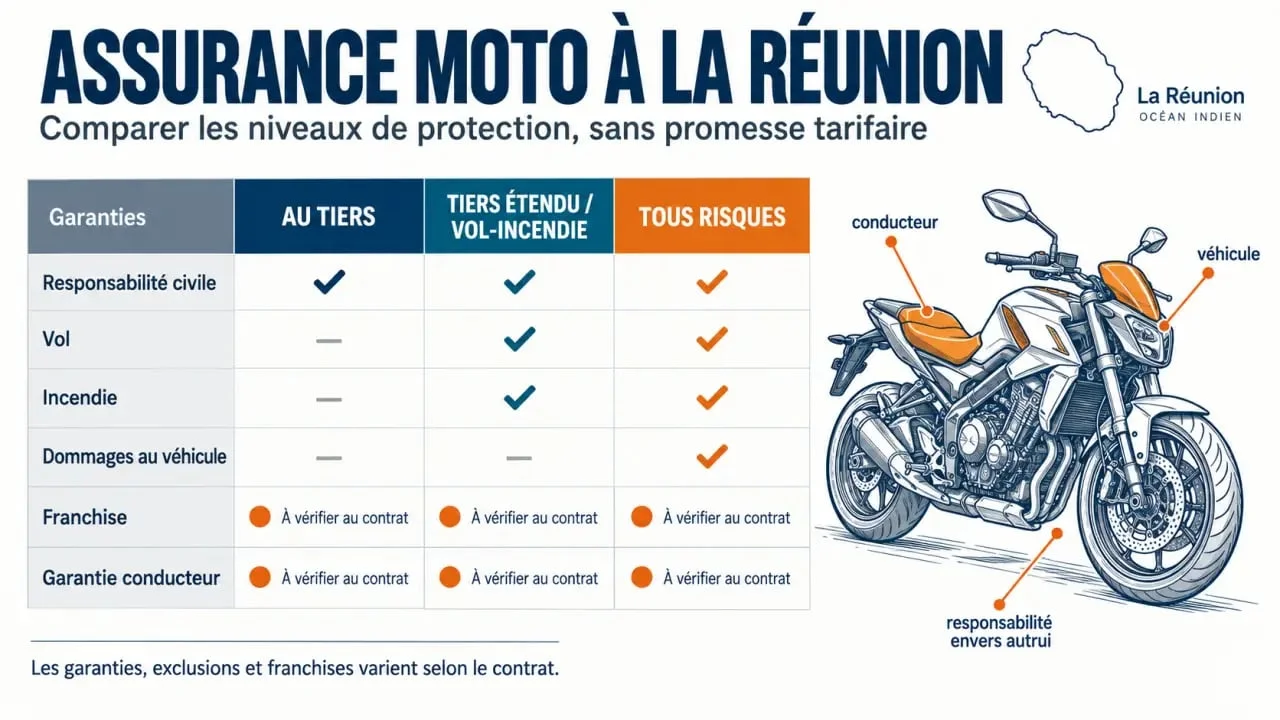
| Formule | Protection principale | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile, parfois défense pénale et recours | Moto ancienne ou de faible valeur, budget très serré |
| Tiers étendu ou vol-incendie | Tiers, vol, incendie et garanties prévues au contrat | Deux-roues exposé au stationnement extérieur |
| Tous risques | Dommages tous accidents, y compris lorsque le conducteur est responsable | Moto récente, financée ou à valeur élevée |
La responsabilité civile est obligatoire pour les véhicules terrestres à moteur. Elle indemnise les dommages causés aux tiers, mais ne prend pas en charge les dégâts subis par votre propre moto lorsque vous êtes responsable. Une formule au tiers peut donc réduire la cotisation annuelle, tout en laissant une dépense importante après une chute ou une collision.
Le tiers étendu ajoute généralement des protections comme le vol et l’incendie, selon les conditions prévues. La formule tous risques couvre plus largement les dommages tous accidents, mais son coût doit rester cohérent avec la valeur du véhicule et le niveau d’indemnisation attendu. Dans tous les cas, lisez les exclusions et les franchises avant de comparer les tarifs.
Les garanties à comparer ligne par ligne
Franchise, indemnisation et vol
Ne comparez pas uniquement le prix mensuel. Vérifiez la franchise, c’est-à-dire la somme qui reste à votre charge après un sinistre. Examinez aussi le mode d’indemnisation : valeur à dire d’expert, valeur d’achat, valeur à neuf ou indemnisation renforcée. Deux contrats affichant une cotisation proche peuvent produire un remboursement très différent après un vol ou une destruction.
Pour la garantie vol, contrôlez les situations couvertes, notamment la tentative de vol, les exigences liées à l’antivol, les justificatifs demandés et les accessoires déclarés. Regardez également le délai et les conditions d’accès à un véhicule de remplacement lorsqu’il est prévu au contrat.
Le socle invisible : votre protection corporelle
La moto est le véhicule assuré, mais le conducteur reste particulièrement exposé en cas d’accident. La garantie conducteur ne se remplace pas par la responsabilité civile, qui protège principalement les autres personnes impliquées. Comparez le plafond d’indemnisation, les seuils d’AIPP, c’est-à-dire d’atteinte à l’intégrité physique et psychique, ainsi que les postes couverts.
Selon le contrat, la protection peut concerner l’hospitalisation, l’incapacité, un préjudice durable ou les aménagements nécessaires après un accident. Une cotisation légèrement supérieure peut ainsi offrir une protection personnelle nettement plus adaptée. Le plafond et les conditions d’application comptent autant que la présence de la garantie dans le tableau des formules.
Assistance, équipement et accessoires
Une assistance 0 km peut être utile si la moto ne démarre pas devant votre domicile. D’autres contrats appliquent une franchise kilométrique, parfois de 30 km en cas de panne. Vérifiez les conditions d’intervention après une panne, un accident ou une immobilisation, ainsi que les prestations réellement incluses.
Contrôlez aussi les plafonds prévus pour le casque, le blouson, les gants, le top case et les autres accessoires. Ces biens ne sont pas toujours couverts automatiquement. Leur remboursement peut dépendre d’une facture, d’un plafond spécifique ou de l’application de la vétusté. Déclarez les équipements importants au moment du devis pour éviter une mauvaise surprise lors du sinistre.
Obtenir des devis comparables à La Réunion
Préparez la carte grise, votre permis, votre relevé d’information si vous êtes déjà assuré, la date d’achat ou de mise en circulation, ainsi que les caractéristiques précises de la moto. Indiquez honnêtement l’usage, les conducteurs habituels, le kilométrage estimé et les conditions de stationnement. Une déclaration imprécise peut compliquer l’analyse du dossier ou l’indemnisation.
Demandez un devis personnalisé en ligne et, si nécessaire, échangez avec un conseiller implanté à La Réunion. Pour chaque proposition, relevez la prime annuelle, les garanties incluses, les options, les franchises, les plafonds, l’assistance et les exclusions. Cette méthode permet de comparer des contrats réellement équivalents, plutôt que des tarifs construits sur des niveaux de protection différents.
Les promotions, le remboursement de certaines mensualités ou les offres de parrainage peuvent réduire le coût. Vérifiez toutefois leur durée, leurs conditions d’éligibilité et leur incidence sur le prix total du contrat. Une offre temporairement avantageuse ne doit pas masquer une franchise élevée ou une garantie limitée.
Réduire sa cotisation sans fragiliser son contrat
- Adaptez le niveau de garantie à la valeur réelle de la moto, plutôt qu’à son prix d’achat passé.
- Choisissez une franchise que vous pourriez effectivement régler après un accident ou un vol.
- Déclarez les équipements et accessoires importants pour éviter de les découvrir exclus au moment du sinistre.
- Écartez les options inutiles, mais conservez une protection conducteur et une assistance adaptées à votre usage.
- Comparez les devis à garanties égales avant de retenir le tarif le plus bas.
Une assurance moto pas chère à La Réunion est celle qui limite votre dépense prévisible sans réduire excessivement votre protection. Le prix doit donc être lu avec la franchise, le plafond d’indemnisation, les exclusions et les conditions d’assistance. Avant de signer, relisez les conditions particulières : elles précisent concrètement ce qui sera pris en charge, remboursé ou exclu.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

