
À La Réunion, réduire le prix de son assurance moto ne revient pas à choisir la mensualité la plus basse. Les trajets domicile-travail, le stationnement, la cylindrée et l’exposition aux fortes pluies influencent le niveau de risque. Le bon contrat protège les situations réellement rencontrées, sans facturer des garanties inutiles. Voici une méthode concrète pour économiser sur son assurance moto 974 tout en conservant une indemnisation adaptée.
Partir de votre moto, de votre profil et de vos trajets réels
Le tarif dépend d’abord du deux-roues assuré : scooter 50cc, moto 125cc, grosse cylindrée, modèle récent ou machine plus ancienne. La puissance, la valeur du véhicule et son attractivité face au vol entrent dans l’évaluation du risque. Le profil du conducteur compte aussi, notamment l’ancienneté du permis, le bonus-malus, les antécédents de sinistres et l’expérience en assurance moto.
Pour payer le juste prix, déclarez un usage exact. Une moto utilisée ponctuellement le week-end n’a pas les mêmes besoins qu’un scooter emprunté chaque jour entre Saint-Denis et Le Port, ou qu’un deux-roues utilisé dans le cadre professionnel. Une option petit rouleur, un kilométrage limité ou une couverture saisonnière peut convenir si votre usage le justifie. À l’inverse, sous-déclarer les trajets domicile-travail peut compliquer la prise en charge après un accident.
Choisir une formule proportionnée à la valeur du deux-roues
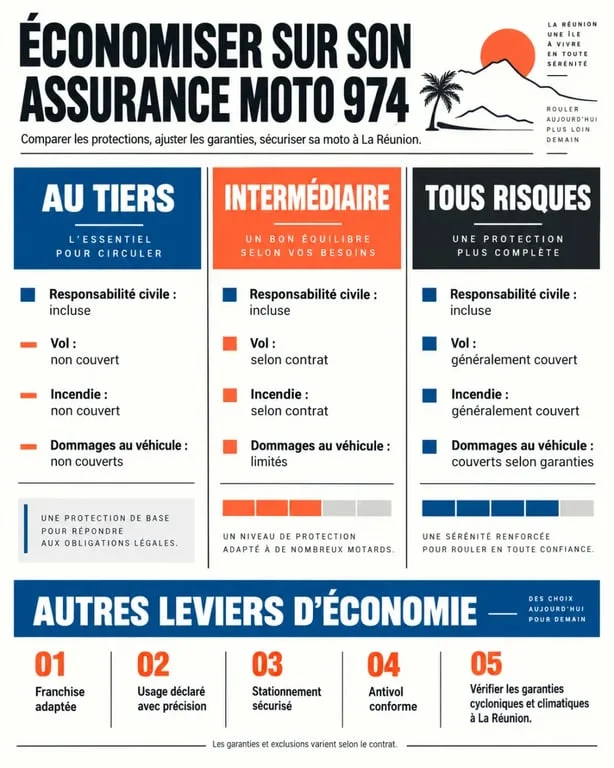
La responsabilité civile est obligatoire. Elle indemnise les dommages causés aux tiers. Pour le reste, le niveau de couverture doit correspondre à la valeur vénale de la moto, à son état et à votre capacité à la remplacer après un sinistre.
| Formule | Protection habituelle | Quand elle est cohérente |
|---|---|---|
| Au tiers | Responsabilité civile | Moto ancienne ou de faible valeur, si vous pouvez assumer ses propres dommages |
| Intermédiaire | Tiers avec des garanties comme le vol ou l’incendie, selon le contrat | Deux-roues encore utile et exposé au vol ou au stationnement extérieur |
| Tous risques | Dommages au véhicule, selon les circonstances prévues | Moto récente, coûteuse ou difficile à remplacer |
Une moto de plus de 8 ou 10 ans ne nécessite pas automatiquement une formule au tiers. Son état, son prix de remplacement et vos conditions de circulation restent déterminants. Comparez surtout l’indemnisation prévue, les plafonds et la valeur retenue par l’assureur. Le nom de la formule ne suffit pas pour juger la qualité de la protection.
Faire de la franchise un choix financier, pas un réflexe
La franchise est la somme qui reste à votre charge après un sinistre garanti. L’augmenter peut réduire la cotisation. Dans un exemple courant, passer de 200 à 500 euros de franchise peut représenter plusieurs dizaines d’euros économisés par an. Cette baisse devient toutefois un mauvais calcul si vous ne pouvez pas avancer 500 euros après une chute, un vol ou un dommage.
Évaluez ensemble la prime annuelle, votre épargne disponible et votre exposition aux sinistres. Une franchise élevée peut convenir à un conducteur prudent, disposant d’une réserve financière et déclarant peu de risques. Pour une moto garée dehors, utilisée intensivement ou indispensable aux déplacements, un reste à charge modéré peut offrir un meilleur équilibre sur plusieurs années.
Vérifiez aussi si les franchises changent selon le vol, les dommages, le bris d’équipement ou les événements climatiques. Une cotisation attractive peut cacher une franchise spécifique plus lourde pour le sinistre le plus probable.
Comparer les devis ligne par ligne à La Réunion
Demander plusieurs devis gratuits reste le moyen le plus simple d’identifier les écarts de prix. Une demande auprès d’un comparateur, d’un courtier ou de plusieurs assureurs peut fournir différentes propositions, notamment pour les habitants de Saint-Pierre, Saint-Paul, Le Tampon, Saint-André ou Saint-Benoît. Préparez la carte grise, le permis, le relevé d’informations et une description précise de l’usage et du stationnement.
Les quatre points à contrôler avant de signer
- Le coût annuel total : multipliez la mensualité par douze et ajoutez les éventuels frais annoncés.
- Les garanties incluses : vol, incendie, assistance, dommages, équipements du motard et véhicule de remplacement ne sont pas systématiques.
- Les exclusions et les plafonds : ils influencent directement l’indemnisation, notamment pour le casque, les gants ou le blouson.
- Les conditions de sécurité : un antivol homologué, un bloc-disque ou un traceur GPS peuvent être exigés pour bénéficier de la garantie vol.
Une offre moins chère n’est intéressante que si son niveau de protection est comparable. Au renouvellement, reprenez cette analyse. Un changement de bonus, de moto, de kilométrage ou de lieu de stationnement peut justifier une renégociation ou un changement d’assureur.
Sécuriser la moto et vérifier les risques climatiques locaux
Le lieu de remisage pèse sur le risque déclaré. Un garage fermé ou un parking surveillé est généralement plus favorable qu’un stationnement régulier sur la voie publique. Déclarez la situation réelle : une information inexacte peut fragiliser le dossier en cas de vol. Lorsque cela est possible, associez un dispositif antivol conforme aux exigences du contrat à des habitudes de stationnement cohérentes avec votre quartier et vos horaires.
À La Réunion, examinez attentivement la couverture des pluies intenses, des vents violents, des cyclones, des inondations et des catastrophes naturelles. Ces événements ne relèvent pas tous des mêmes garanties ni des mêmes conditions. Lisez les exclusions, le délai éventuel d’indemnisation, la franchise applicable et les mesures de protection demandées. Cette vérification évite de supprimer une garantie utile pour économiser quelques euros sur la prime.
Demandez enfin si le regroupement avec vos autres contrats, une remise de fidélité ou une formation complémentaire donne droit à un avantage. Ces réductions sont intéressantes lorsqu’elles s’ajoutent à un contrat adapté. Elles ne doivent pas vous conduire à conserver une couverture insuffisante.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.
