
À La Réunion, le prix d’une assurance moto dépend du conducteur, de la machine et de son usage. Le lieu de stationnement, le niveau de garanties et la fréquence des trajets comptent aussi. Pour réduire la cotisation sans mauvaise surprise après un accident ou un vol, comparez des contrats réellement équivalents, puis ajustez la couverture aux risques que vous pouvez assumer.
Ce qui fait monter la prime d’assurance moto à La Réunion
La responsabilité civile est obligatoire, mais son tarif varie selon plusieurs critères : expérience de conduite, bonus-malus, antécédents de sinistres, cylindrée, puissance, valeur de la moto et fréquence des trajets. Une moto utilisée chaque jour pour aller travailler n’est pas évaluée comme un deux-roues réservé aux sorties du week-end.
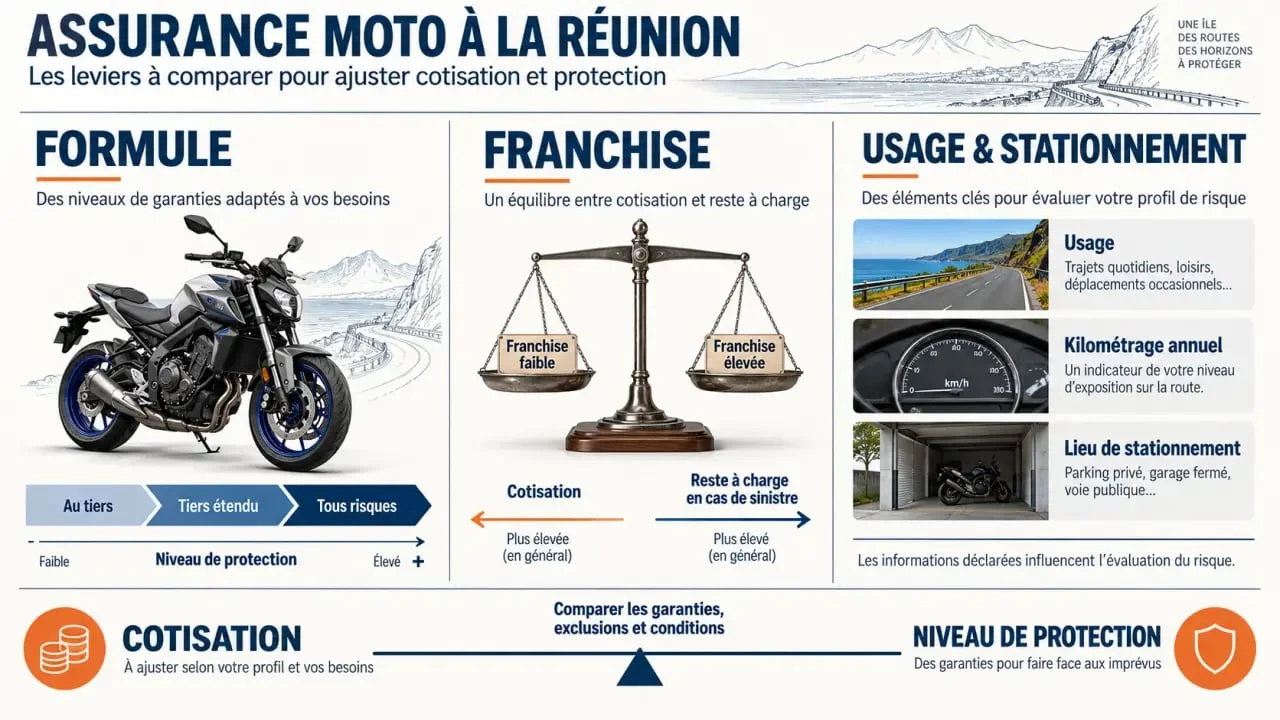
La localisation compte également. L’assureur distingue généralement l’adresse de résidence, le lieu où la moto dort et les conditions de stationnement. Une machine garée dans la rue n’est pas considérée comme une moto protégée dans un garage fermé ou un parking surveillé. À La Réunion, déclarez ces informations avec précision : une erreur peut compliquer l’indemnisation, notamment après un vol.
Enfin, une moto récente, coûteuse à réparer ou difficile à remplacer justifie souvent une couverture étendue. À l’inverse, pour une moto ancienne dont la valeur économique a fortement diminué, un contrat tous risques peut coûter trop cher par rapport à l’indemnisation attendue. Réévaluez donc la formule lorsque la valeur du véhicule baisse.
Comparer les devis sans confondre prix bas et protection réduite
Demander plusieurs devis est une méthode simple pour économiser sur son assurance moto à La Réunion. Ne comparez toutefois pas uniquement la cotisation affichée. Une même couverture peut coûter deux fois moins cher selon l’assureur, à condition que les garanties, les franchises et les plafonds soient réellement identiques.
Utiliser une grille de comparaison simple
Faites varier un seul élément à la fois dans un comparateur, auprès d’un courtier ou directement chez les assureurs : la formule, puis la franchise, puis l’usage déclaré. Indiquez le même conducteur, la même date d’effet, le même kilométrage estimé et les mêmes équipements de sécurité. Vous distinguerez ainsi une économie réelle d’un contrat moins cher parce qu’il indemnise moins.
- Le montant de la franchise en cas d’accident, de vol ou d’incendie ;
- le plafond de la garantie conducteur et de la garantie équipement ;
- les conditions d’assistance, notamment le dépannage et le remorquage ;
- les exclusions liées au vol, aux clés, au stationnement ou à l’antivol ;
- le mode d’indemnisation : valeur à neuf, vétusté ou valeur de remplacement.
À l’échéance annuelle, mettez aussi votre contrat en concurrence. Cette démarche permet de vérifier que la hausse de cotisation correspond toujours à votre profil et à la valeur de votre moto.
Tiers, tiers étendu ou tous risques : choisir selon la valeur exposée
Le contrat le plus complet n’est pas toujours le plus adapté. Le bon choix dépend du montant que vous pourriez payer seul après un sinistre. La responsabilité civile reste le socle légal ; les autres garanties doivent être choisies selon la valeur de la moto, son financement, son exposition au vol et votre capacité à financer une réparation imprévue.
| Formule | Protection habituelle | Profil souvent adapté |
|---|---|---|
| Au tiers | Responsabilité civile et dommages causés aux autres | Moto ancienne ou de faible valeur, si vous pouvez assumer vos propres dommages |
| Tiers étendu | Responsabilité civile complétée, selon le contrat, par le vol, l’incendie ou certains événements climatiques | Moto encore exposée et stationnée dans une zone à risque |
| Tous risques | Protection plus large des dommages subis, sous réserve des franchises et des exclusions | Moto récente, coûteuse ou difficile à remplacer |
Ne supprimez pas trop vite la garantie conducteur, aussi appelée individuelle pilote. La responsabilité civile indemnise les tiers, mais ne couvre pas nécessairement vos propres blessures si vous êtes responsable. Vérifiez aussi la garantie du casque, des gants, du blouson ou de l’airbag : leur remplacement peut représenter un budget important après une chute.
Agir sur la franchise, l’usage et le paiement
Augmenter une franchise peut alléger la prime, mais augmente le reste à charge. Par exemple, passer d’une franchise de 200 à 500 euros peut générer des économies de plusieurs dizaines d’euros par an. Le choix n’est pertinent que si vous pouvez réellement mobiliser 500 euros rapidement après un sinistre.
Cette somme doit être considérée comme une réserve disponible. Elle évite qu’une chute, une tentative de vol ou une réparation urgente déséquilibre votre budget. Choisissez donc une franchise supportable, plutôt qu’un montant élevé qui semble intéressant sur le devis mais devient difficile à payer après un sinistre.
Si votre moto roule peu, demandez une tarification petit rouleur, une assurance au kilomètre ou une formule saisonnière. Déclarez votre usage avec exactitude : loisirs, trajets domicile-travail, déplacements professionnels et kilométrage annuel. Une formule temporaire ou saisonnière peut convenir à une moto utilisée seulement pendant certaines périodes. Un contrat inadapté peut toutefois coûter moins cher au départ et ne pas correspondre à votre situation lors d’un sinistre.
Vérifiez également le coût du fractionnement mensuel. Le paiement annuel peut éviter certains frais de gestion. Si vous détenez une assurance auto ou habitation, demandez une proposition de regroupement de contrats et comparez-la avec d’autres offres. Vous pouvez aussi négocier votre cotisation à l’échéance, notamment après une année sans sinistre ou si votre usage a diminué.
Sécuriser la moto pour protéger aussi le budget
Un antivol homologué, un bloc-disque, un traceur GPS ou un garage fermé ne donnent pas automatiquement droit à une réduction. Ils peuvent toutefois améliorer l’acceptation du risque ou les conditions de la garantie vol. Certains contrats imposent un dispositif précis. Conservez les factures, prenez des photos et lisez les obligations de stationnement avant de souscrire.
À La Réunion, tenez compte des conséquences pratiques de la pluie, de l’humidité et des trajets sur routes pentues. L’assistance, le remorquage et les exclusions liées aux dommages doivent être examinés avec attention. Avant de signer, relisez les plafonds, exclusions et franchises applicables à chaque garantie, ainsi que les délais de déclaration et les justificatifs demandés. Une assurance moto moins chère reste intéressante seulement si elle maintient une protection adaptée et vous permet de reprendre la route après un imprévu.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.
