
À La Réunion, une assurance moto moins chère ne dépend pas uniquement du choix de la formule au tiers. Le regroupement des contrats auto et moto, un kilométrage limité, un bon bonus-malus ou un stationnement sécurisé peuvent réduire la cotisation. Pour faire le bon choix, comparez les remises accessibles, les franchises et les garanties adaptées à vos trajets, au climat et à la valeur de votre deux-roues.
Les remises qui peuvent réduire votre cotisation
Les offres varient selon les assureurs et les profils. Une réduction annoncée reste soumise aux critères du contrat, au conducteur principal et aux conditions applicables au moment de la souscription.
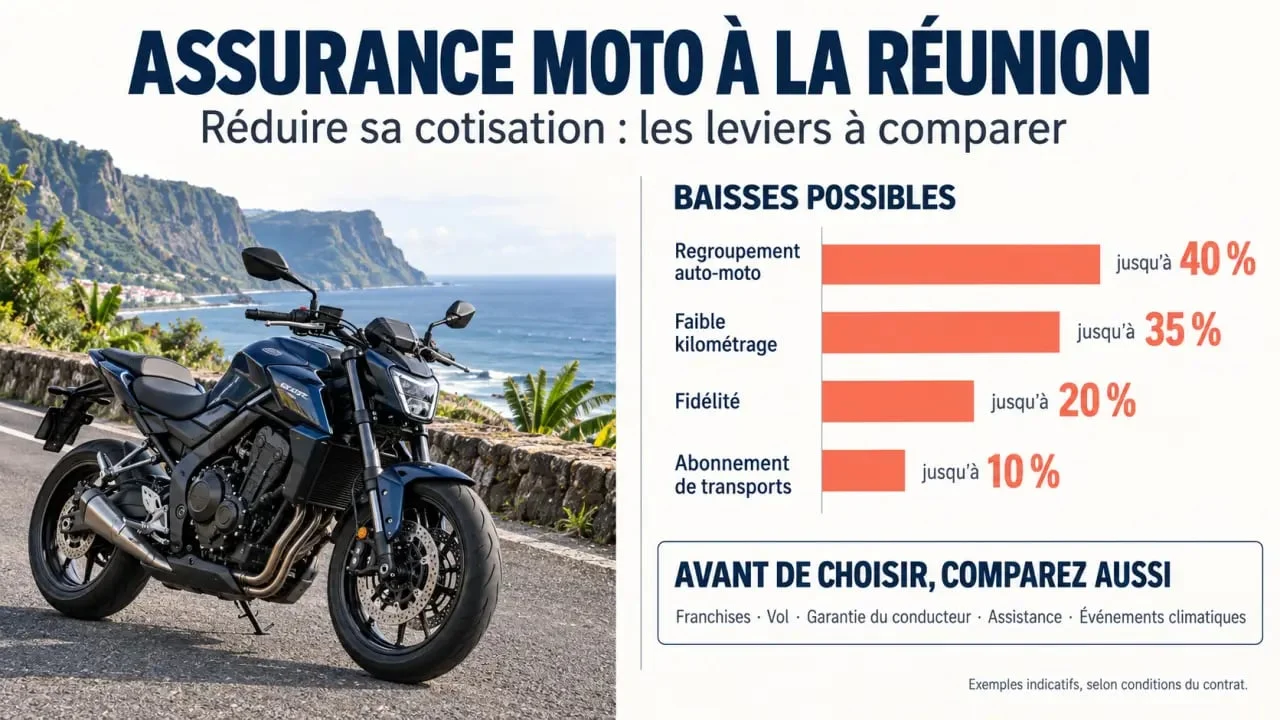
| Levier de réduction | Exemple de remise annoncée | Points à vérifier |
|---|---|---|
| Regroupement auto et moto | Jusqu’à 40 % | Assureur commun, conducteur principal et véhicule éligible |
| Faible kilométrage | Jusqu’à 35 % sous 2 000 km/an, jusqu’à 25 % sous 4 000 km/an | Forfait kilométrique, relevé ou déclaration d’usage |
| Client auto déjà assuré | Jusqu’à 40 % selon certaines offres | Ancienneté et type de contrat auto |
| Abonnement annuel de transports | Jusqu’à 10 % dans certaines formules | Justificatif et conditions de l’offre |
| Fidélité client deux-roues | Jusqu’à 20 % | Contrats concernés et durée d’application |
MAAF indique une remise annuelle pouvant atteindre 40 % sur certains contrats moto de plus de 80 cm3. Le taux dépend notamment du contrat auto associé et du conducteur principal : 40 % lorsque la même personne conduit principalement la voiture et la moto, 20 % lorsque les conducteurs principaux diffèrent, et 10 % lorsque l’auto est assurée auprès d’un autre assureur. L’offre mentionne aussi un coefficient bonus-malus inférieur à 0,90, un âge supérieur à 28 ans et plus de 2 ans d’antécédents d’assurance auto ou moto de plus de 125 cm3.
Faire correspondre l’assurance à son usage réel
Rouler peu peut être plus avantageux qu’un contrat classique
Si la moto sort surtout le week-end ou sert de véhicule d’appoint, l’assurance au kilomètre mérite une simulation. Allianz annonce jusqu’à 35 % de réduction sous 2 000 km par an et jusqu’à 25 % sous 4 000 km. Cette formule devient moins intéressante si les déplacements quotidiens, les sorties sur l’île ou les trajets professionnels vous font dépasser rapidement le forfait choisi. Le kilométrage déclaré doit donc correspondre à l’utilisation réelle de la moto.
Immobilisation et périodes sans roulage
L’hivernage peut être proposé pour une moto temporairement inutilisée, même si le rythme des saisons réunionnaises diffère de celui de l’Hexagone. Une immobilisation prolongée, un départ en mission ou une absence peuvent justifier un ajustement des garanties, selon les modalités du contrat. Ne cessez toutefois jamais d’assurer un véhicule soumis à l’obligation de responsabilité civile sans vérifier son statut et les conditions précises d’une éventuelle suspension.
Le lieu où la moto stationne chaque soir compte aussi dans l’évaluation du risque. Une machine garée dans un abri fermé, sur un emplacement éclairé ou derrière un dispositif d’ancrage n’est pas exposée comme une moto laissée durablement dans la rue. Lors du devis, décrivez le garage, le portail, l’antivol et vos habitudes de stationnement. Ces informations favorisent une tarification cohérente et permettent surtout de choisir une garantie vol dont les exigences pourront être respectées après un sinistre.
Ce qui fait varier le prix à La Réunion
Le tarif dépend d’abord du conducteur : âge, ancienneté du permis, antécédents d’assurance, sinistres responsables et coefficient de réduction-majoration. Un jeune conducteur peut payer davantage, mais certaines offres ciblent les débutants qui choisissent une moto sélectionnée. Selon l’assureur, l’expérience de conduite peut aussi entrer dans l’évaluation du profil, notamment pour les conducteurs professionnels ou militaires.
Le véhicule compte également : cylindrée, puissance, modèle, valeur, ancienneté, accessoires et coût potentiel des réparations. Une moto utilisée chaque jour entre Saint-Denis, Saint-Paul ou Saint-Pierre ne présente pas le même usage qu’un deux-roues réservé aux balades occasionnelles. Le kilométrage annuel, le stationnement, le niveau de couverture et la formule choisie influencent directement la cotisation.
Ne baissez pas le prix au détriment des garanties décisives
La responsabilité civile est obligatoire. Elle indemnise les dommages causés à autrui, mais ne protège pas à elle seule votre moto ni vos blessures. Une formule au tiers étendue peut inclure le vol, l’incendie, les événements climatiques ou le bris de glace, selon le contrat. Le tous risques couvre généralement les dommages tous accidents. Vérifiez toutefois les exclusions, les plafonds et le montant de la franchise.
- Garantie du conducteur : elle protège vos blessures, avec des plafonds pouvant atteindre 500 000 € ou 1 000 000 € selon l’option retenue.
- Assistance 0 km : elle peut être utile en cas de panne, de crevaison ou d’accident, sans condition de distance par rapport au domicile.
- Vol et incendie : examinez les obligations liées à l’antivol et au lieu de stationnement.
- Équipements et accessoires : casque, gants, airbag, top case et accessoires ne sont pas toujours couverts au même niveau.
- Véhicule de remplacement : cette option peut être utile si la moto est indispensable aux déplacements quotidiens.
Comparez aussi les franchises. Une cotisation basse assortie d’une franchise élevée peut coûter cher au premier sinistre. À La Réunion, lisez attentivement les garanties liées aux événements climatiques et aux catastrophes naturelles, ainsi que leurs plafonds et leurs modalités d’indemnisation.
Comparer les devis sans passer à côté d’une meilleure offre
Demandez plusieurs devis d’assurance moto en renseignant les mêmes informations : modèle, usage, kilométrage, bonus-malus, lieu de stationnement et garanties souhaitées. Un tarif n’est comparable que lorsque les niveaux de couverture, les franchises et les plafonds correspondent. Direct Assurance annonce une économie moyenne de 207 € et un tarif obtenu en 3 minutes. Cette indication ne remplace pas la vérification des garanties incluses dans la formule proposée.
- Préparez la carte grise, le permis, le relevé d’information et une estimation du kilométrage annuel.
- Indiquez tout contrat auto susceptible d’ouvrir droit à une réduction de regroupement.
- Comparez au minimum la responsabilité civile, la garantie du conducteur, le vol, l’assistance et les franchises.
- Relisez les conditions d’éligibilité et la durée d’application de chaque remise avant de souscrire.
- Choisissez l’offre qui protège votre usage réel, et pas seulement celle qui affiche la réduction la plus élevée.
Un conseiller, un assureur ou un courtier présent à La Réunion peut confirmer l’éligibilité territoriale de l’offre et les justificatifs nécessaires. Cette vérification évite de construire votre budget sur une remise annoncée qui ne s’appliquerait finalement pas à votre profil.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

