
À La Réunion, une assurance moto moins chère ne se mesure pas uniquement à la cotisation affichée. Pour réduire votre budget sans fragiliser votre protection, comparez plusieurs devis à garanties équivalentes, examinez le reste à charge et préparez le changement de contrat sans interruption de couverture.
Comparer le coût réel avant de changer d’assurance moto
Deux offres peuvent afficher un prix annuel proche tout en prévoyant une indemnisation très différente après un vol, une chute ou un accident responsable. Demandez plusieurs devis auprès d’assureurs, de courtiers ou de partenaires intervenant localement. Comparez-les avec les mêmes informations : modèle de moto ou de scooter, cylindrée, usage, stationnement, ancienneté du permis et bonus-malus.
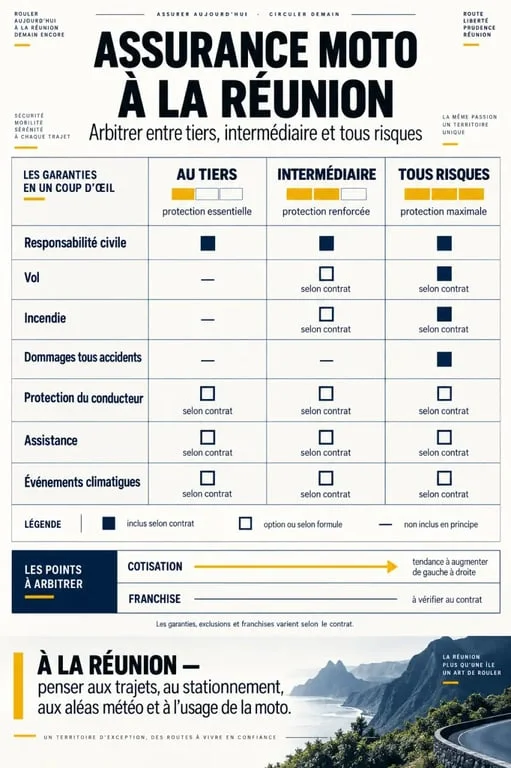
Ne comparez pas une formule au tiers avec une formule tous risques
La responsabilité civile est obligatoire. Elle indemnise les dommages causés à autrui, mais elle ne couvre généralement pas les dégâts subis par votre propre moto lors d’un accident responsable. Une formule au tiers peut convenir à un deux-roues ancien dont la valeur est limitée. Une formule intermédiaire ajoute souvent le vol, l’incendie ou certains événements climatiques. La formule tous risques étend habituellement la prise en charge aux dommages tous accidents, selon les conditions prévues au contrat.
| Point à vérifier | Pourquoi il compte |
|---|---|
| Franchise | Elle correspond à la somme restant à votre charge après un sinistre garanti. |
| Plafond d’indemnisation | Il limite le montant versé pour le conducteur, l’équipement ou les accessoires. |
| Exclusions | Elles précisent les situations dans lesquelles aucune garantie ne s’applique. |
| Mode d’évaluation | Valeur d’expert, vétusté ou indemnisation renforcée modifient la somme reçue. |
Le contrat crée un écart entre le prix payé et l’indemnisation réellement accessible. La cotisation est connue dès la souscription, tandis que les franchises, seuils d’intervention, justificatifs et règles de vétusté apparaissent surtout au moment du sinistre. Pour une moto équipée d’un top case, de bagagerie ou d’accessoires, vérifiez séparément la garantie des éléments fixés au véhicule et celle de l’équipement porté par le pilote. C’est souvent à ce niveau qu’une offre bon marché montre ses limites.
Les critères qui font varier le tarif à La Réunion
Le prix d’une assurance deux-roues dépend du risque évalué par l’assureur. La cylindrée, la marque, le modèle et la puissance comptent, tout comme le profil du conducteur et les conditions d’utilisation. Un scooter 50 cm³, une moto 125 cm³, une grosse cylindrée ou un modèle sportif ne sont donc pas étudiés de la même manière.
- Le permis détenu, l’âge, l’expérience et le bonus-malus.
- Les antécédents d’assurance et les sinistres déclarés.
- L’usage privé, domicile-travail, loisirs ou professionnel.
- Le lieu de stationnement, notamment s’il est sécurisé ou exposé au vol.
- Le type de véhicule, sa cylindrée, sa marque et son modèle.
- Le niveau de garanties choisi et les options d’assistance.
Une déclaration précise est indispensable. Indiquer un usage uniquement loisir alors que le deux-roues sert chaque jour pour des trajets professionnels peut compromettre l’indemnisation. Le stationnement déclaré doit également correspondre à la réalité. Pour un jeune conducteur, l’économie la plus prudente consiste souvent à ajuster les options secondaires plutôt qu’à supprimer la protection du conducteur ou l’assistance.
Conserver les garanties utiles sans surpayer
Réduire la cotisation ne signifie pas choisir systématiquement le minimum légal. À La Réunion, l’exposition aux fortes pluies, aux vents violents, aux inondations et aux épisodes cycloniques justifie une lecture attentive des garanties relatives aux événements climatiques et aux catastrophes naturelles. Leur application dépend des conditions du contrat et elles ne sont pas automatiques dans toutes les formules.
Les protections à arbitrer selon votre moto et votre usage
Si votre deux-roues est récent, financé ou difficile à remplacer, les garanties vol, incendie et dommages tous accidents méritent une attention particulière. Si vous roulez loin de votre domicile ou sur des trajets réguliers, comparez l’assistance. Certaines formules prévoient une franchise kilométrique en cas de panne, tandis que d’autres interviennent dès le premier kilomètre. Un véhicule de remplacement peut aussi limiter les conséquences d’une immobilisation.
La protection du conducteur mérite le même examen. Elle peut indemniser les conséquences corporelles d’un accident, avec des niveaux et des seuils variables, notamment liés à l’AIPP. Vérifiez le plafond proposé, les conditions de déclenchement et la présence éventuelle d’une protection juridique. Un casque, un blouson, des gants homologués ou des bottes représentent également un investissement. Contrôlez donc le plafond consacré à l’équipement du motard, ainsi que les conditions applicables aux accessoires et au contenu du top case.
Changer de contrat sans laisser votre moto sans assurance
Avant toute résiliation, obtenez une proposition écrite et confirmez sa date d’effet. Après un an de contrat, le nouvel assureur peut généralement effectuer les démarches de résiliation pour votre compte. Dans les autres situations, par exemple après un changement de véhicule, une modification de situation ou une évolution tarifaire, les modalités dépendent du contrat et du motif invoqué. Ne résiliez jamais l’ancien contrat avant d’avoir sécurisé la prise d’effet du nouveau.
Les documents à préparer pour accélérer les devis
Rassemblez la carte grise, le permis de conduire, votre relevé d’informations, les caractéristiques du deux-roues et les renseignements sur son usage et son stationnement. Le relevé d’informations permet au nouvel assureur d’évaluer votre historique, votre bonus-malus et vos éventuels sinistres. Conservez aussi votre échéancier actuel. Il facilite la comparaison entre le montant payé, les garanties incluses et les options facturées.
- Demandez plusieurs devis personnalisés avec des garanties comparables.
- Contrôlez les franchises, les plafonds, les exclusions et l’assistance avant de comparer le prix final.
- Choisissez une date d’effet sans rupture de responsabilité civile.
- Transmettez les documents demandés et conservez la confirmation de souscription.
- Vérifiez ensuite que l’ancien contrat est bien résilié et que les prélèvements cessent.
Un conseiller local ou un courtier peut vous aider à mettre en concurrence plusieurs propositions et à relire les conditions importantes. Vous pouvez ainsi demander des devis en ligne, comparer les formules et préciser votre situation, qu’il s’agisse d’un scooter, d’une moto 125 cm³, d’une grosse cylindrée ou d’un usage professionnel. L’objectif est de payer moins cher tout en choisissant une assurance moto adaptée à votre trajet, à votre véhicule et à votre capacité à assumer une franchise en cas de sinistre.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.
