
Après plusieurs refus, trouver une assurance moto à La Réunion peut sembler difficile, surtout lorsque le budget est limité. Pourtant, un refus commercial ne signifie pas qu’aucune couverture n’est possible. La priorité consiste à présenter un dossier complet, à choisir une formule cohérente avec la valeur de la moto et à comparer le coût réel des offres, y compris la cotisation, les frais, la franchise et les exclusions.
Pourquoi une assurance moto peut être refusée à La Réunion
Un assureur reste libre d’accepter ou non un nouveau contrat. Les refus concernent souvent les profils considérés comme plus risqués : conducteur malussé, résilié pour non-paiement, antécédents de sinistres répétés, suspension ou annulation du permis, alcoolémie ou usage de stupéfiants. Un jeune permis moto, titulaire du permis depuis moins de 3 ans, peut aussi rencontrer davantage de restrictions ou une cotisation plus élevée.
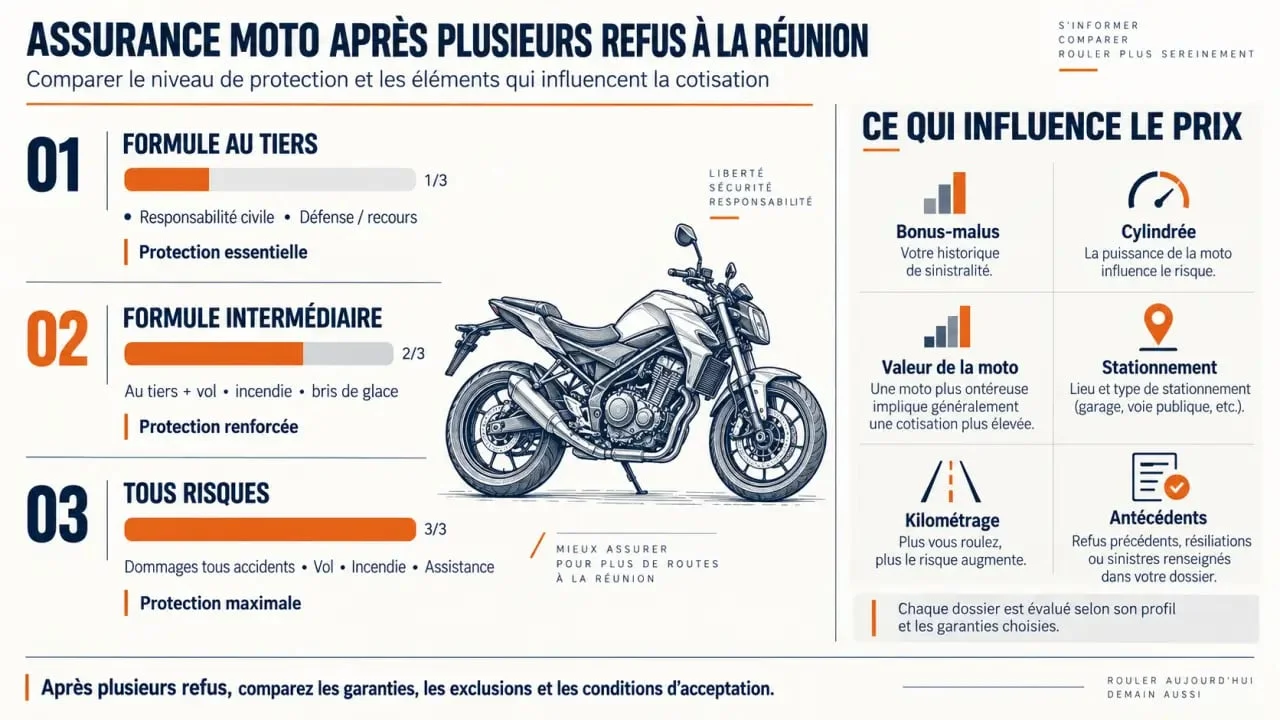
La moto entre également dans l’évaluation. Une cylindrée élevée, un modèle sportif, une forte puissance, une valeur importante ou des accessoires coûteux peuvent réduire le nombre de compagnies disposées à proposer une couverture. L’usage professionnel, un kilométrage important et un stationnement non sécurisé peuvent aussi augmenter la prime ou conduire à un refus.
Refus de souscription et refus d’indemnisation : ne pas confondre
Le refus de souscription intervient avant la signature : l’assureur ne souhaite pas couvrir le risque présenté. Le refus d’indemnisation survient après un sinistre et dépend du contrat, des garanties souscrites et des circonstances. Une modification non déclarée, une clause de conduite exclusive ou un prêt de guidon non couvert peuvent alors avoir des conséquences. Déclarer précisément la moto et son usage permet de limiter les contestations et de préserver la validité du contrat.
Préparer un dossier qui permet une étude sérieuse
Pour obtenir un devis après un refus ailleurs, il faut transmettre des informations cohérentes dès le premier échange. Le relevé d’information est essentiel : il récapitule les antécédents d’assurance des 5 dernières années, le coefficient bonus-malus et les sinistres déclarés. Le dissimuler ne réduit pas durablement le prix. Cette omission peut compromettre l’acceptation du dossier ou la validité du contrat.
- Le permis de conduire adapté à la moto ;
- La carte grise ou les caractéristiques précises du deux-roues ;
- Le relevé d’information récent ;
- La lettre de résiliation, lorsqu’elle existe ;
- Le motif des refus précédents et les justificatifs utiles ;
- Les conditions de stationnement et l’usage prévu.
Chaque élément aide l’assureur à évaluer le risque. Le bonus-malus, l’expérience de conduite, le garage fermé, le kilométrage annuel et les dispositifs antivol peuvent modifier l’analyse du dossier. Un motard qui distingue clairement ses trajets privés, son usage professionnel éventuel et le lieu de stationnement fournit une base plus fiable pour établir une proposition. Cette préparation permet aussi d’identifier les ajustements possibles sans supprimer une garantie nécessaire.
Au tiers, intermédiaire ou tous risques : quelle formule pour maîtriser le prix ?
La responsabilité civile est obligatoire. Elle indemnise les dommages causés aux tiers, mais pas ceux subis par votre propre moto. Après plusieurs refus, commencer par une formule adaptée à la valeur réelle du véhicule peut faciliter la recherche d’un contrat et contenir la cotisation. Le niveau de protection doit toutefois rester compatible avec le risque financier que vous êtes prêt à supporter.
| Formule | Protection principale | Intérêt pour le budget |
|---|---|---|
| Au tiers | Responsabilité civile obligatoire | Souvent la solution la moins coûteuse, avec une protection limitée. |
| Intermédiaire | Tiers avec des garanties telles que le vol ou l’incendie, selon le contrat | Un compromis lorsque la moto doit être protégée contre certains risques. |
| Tous risques | Couverture plus étendue, y compris les dommages à la moto selon les conditions prévues | Plus protectrice, mais généralement plus chère et parfois moins accessible. |
À titre indicatif, une assurance moto au tiers est annoncée entre 200 et 300 €. Ce montant ne constitue ni un tarif garanti à La Réunion ni une référence applicable à un profil aggravé. Le prix dépend du conducteur, de la moto, des garanties, de la franchise, du lieu de résidence et du stationnement. Une assurance au kilomètre peut convenir à certains conducteurs parcourant moins de 10 000 km par an.
Comparer les devis sans choisir seulement la prime la plus basse
Un prix bas n’est intéressant que si les garanties correspondent à votre situation. Comparez la cotisation annuelle et le coût d’une éventuelle mensualisation, mais aussi les frais, le montant de la franchise, la garantie vol, l’assistance, les exclusions et les conditions de prêt de guidon. Selon les contrats, cette option peut représenter jusqu’à 10 % de cotisation supplémentaire.
Vérifiez aussi que les accessoires et les modifications sont déclarés. Un débridage ou un équipement ajouté sans information à l’assureur peut créer un écart entre le risque déclaré et la moto réellement utilisée. Pour une moto de faible valeur, une formule au tiers avec une franchise maîtrisée peut être cohérente. Pour un véhicule récent, l’économie obtenue en retirant la garantie vol doit être comparée au risque financier supporté en cas de disparition ou de dommages.
Si aucune compagnie n’accepte votre dossier
Lorsque les refus se multiplient, solliciter un courtier ou un assureur spécialisé dans les profils aggravés peut aider à présenter le dossier à des compagnies susceptibles d’étudier votre situation et le territoire de La Réunion. Le professionnel pourra examiner le motif des refus, les antécédents, les caractéristiques de la moto et le niveau de garantie recherché. L’acceptation et le montant de la prime ne peuvent toutefois pas être garantis à l’avance.
En dernier recours, le Bureau central de tarification peut intervenir pour permettre l’accès à la garantie obligatoire de responsabilité civile après un refus. Ce dispositif ne donne pas automatiquement accès aux garanties facultatives comme le vol, l’incendie ou les dommages tous accidents. Conservez les refus reçus, rassemblez vos pièces et engagez la démarche sans laisser la moto circuler sans assurance.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.
