
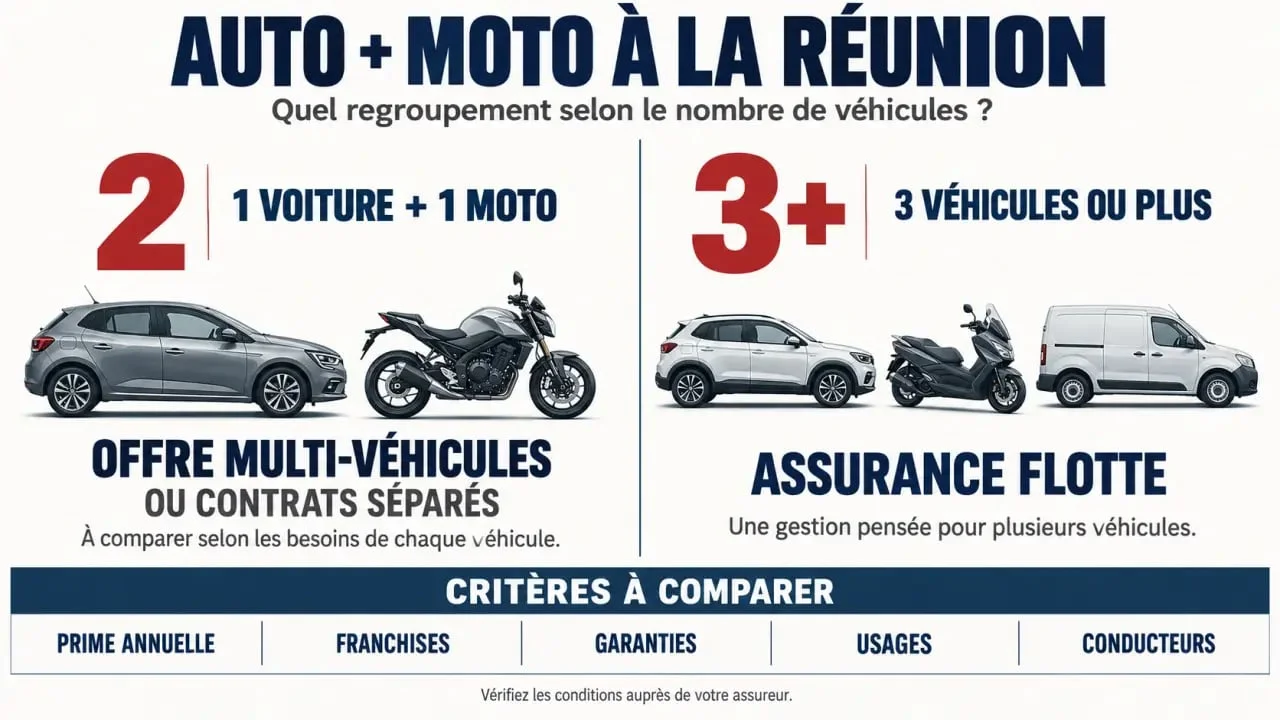
À La Réunion, réunir l’assurance auto et l’assurance moto peut simplifier la gestion du foyer ou de l’entreprise et, selon le profil, réduire la prime globale. La solution la plus structurée est l’assurance flotte, généralement accessible à partir de 3 véhicules. Avec une seule voiture et une seule moto, un contrat multi-véhicules ou une négociation auprès du même assureur reste souvent plus adapté.
Pourquoi un regroupement peut réduire le budget assurance
Deux contrats distincts impliquent deux échéances, deux dossiers et parfois des garanties difficiles à comparer. En regroupant les véhicules, le souscripteur gagne en lisibilité : un interlocuteur, une date de renouvellement et une vision globale des cotisations, des franchises et des options.
L’économie potentielle vient de la mutualisation des risques. L’assureur évalue l’ensemble du parc plutôt que chaque véhicule de manière totalement isolée. Une voiture peu utilisée, une moto stationnée dans un lieu sécurisé ou un véhicule secondaire peuvent ainsi contribuer à un équilibre tarifaire plus favorable. Cette économie n’est toutefois jamais automatique. Elle dépend notamment des véhicules assurés, de leurs usages, des conducteurs déclarés, du lieu de stationnement et de l’historique des sinistres.
Le regroupement devient particulièrement intéressant lorsque plusieurs membres d’un foyer possèdent des véhicules, ou lorsqu’un professionnel combine voitures, motos, scooters et véhicules utilitaires. Il peut aussi faciliter l’ajout ou le retrait d’un véhicule en cours d’année, si le contrat le prévoit. Cette souplesse doit être vérifiée dans les conditions de l’offre, car les modalités varient selon l’assureur.
Assurance flotte ou contrats séparés : choisir selon le nombre de véhicules
La flotte, une formule pensée pour un parc mixte
Une assurance flotte couvre plusieurs véhicules sous un même contrat : automobiles, motos, scooters et, selon les offres, certains véhicules professionnels. Elle s’adresse aux entreprises, mais aussi aux particuliers disposant d’un parc suffisamment important. Le seuil est souvent fixé à 3 véhicules, par exemple une voiture, une moto et un scooter.
Dans ce type de contrat, la prime est habituellement réévaluée lors de la négociation annuelle. Le mécanisme individuel de bonus-malus ne s’applique pas toujours de la même manière qu’en assurance classique : la sinistralité globale du parc et les conditions négociées pèsent davantage. Avant de passer en flotte, demandez comment sera traité le coefficient de réduction-majoration acquis sur les contrats individuels. Il faut aussi vérifier les modalités applicables si un véhicule quitte le parc ou si un nouveau conducteur est ajouté.
Deux véhicules : une négociation ciblée reste utile
Avec une auto et une moto seulement, l’assurance flotte n’est pas toujours accessible. Cela ne signifie pas qu’il faut renoncer à toute économie. Sollicitez le même assureur ou un courtier local pour obtenir un devis regroupé, avec des garanties cohérentes entre les deux véhicules. Une remise commerciale, une échéance unique ou une adaptation des options peuvent être proposées. Comparez toutefois cette offre au coût réel de deux contrats séparés, garanties équivalentes.
| Situation | Solution à examiner | Point de vigilance |
|---|---|---|
| 1 voiture + 1 moto | Contrats chez le même assureur ou offre multi-véhicules | Vérifier que la remise compense les garanties retirées |
| 3 véhicules ou plus | Assurance flotte | Comparer la prime annuelle et les franchises |
| Parc professionnel mixte | Flotte avec garanties modulables | Déclarer les usages et tous les conducteurs |
À La Réunion, les garanties comptent autant que la prime
Le contrat le moins cher n’est pas nécessairement celui qui protège le mieux. À La Réunion, l’exposition au vol, les épisodes météorologiques intenses et les contraintes de déplacement doivent entrer dans la comparaison. La responsabilité civile est obligatoire, mais une formule regroupée peut aussi prévoir, selon les besoins, le vol, l’incendie, les dommages tous accidents, l’assistance, la protection du conducteur et la protection juridique.
La cotisation ne suffit donc pas à évaluer une offre. Une assistance avec remorquage adapté, un véhicule de remplacement ou une franchise supportable peut avoir davantage de valeur qu’une petite réduction annuelle. Pour une moto, examinez aussi les exigences concernant le stationnement, les dispositifs antivol et les exclusions liées à l’usage. Ces éléments peuvent modifier l’intérêt réel d’un contrat regroupé après un sinistre.
- Comparez les plafonds d’indemnisation et la valeur retenue en cas de vol ou de destruction.
- Contrôlez le montant des franchises pour chaque garantie, pas seulement la prime totale.
- Vérifiez les exclusions liées aux événements climatiques, aux trajets professionnels ou au prêt du guidon.
- Demandez la procédure de déclaration d’un sinistre et le délai d’assistance prévu.
Préparer un devis fiable et négocier sans mauvaise surprise
Un devis pertinent repose sur des informations complètes. Préparez les cartes grises, les caractéristiques de chaque véhicule, les usages réels, les coordonnées des conducteurs habituels et les relevés d’information disponibles. Pour une flotte, indiquez aussi les dates souhaitées d’ajout ou de retrait des véhicules. L’assureur pourra ainsi établir une estimation plus proche de la situation réelle.
Demandez au moins deux propositions comparables, avec le même niveau de garanties. Un courtier à La Réunion peut aider à confronter plusieurs assureurs et à clarifier les conditions applicables localement. Ne comparez pas seulement le total affiché. Isolez la responsabilité civile, les garanties dommages, l’assistance, la protection du conducteur et chaque franchise.
Au moment de la négociation, demandez également ce qui se passe en cas de sinistre, de changement de véhicule ou de modification d’usage. Vérifiez la date d’échéance, les conditions de révision de la prime et les règles applicables à la résiliation. Ces précisions permettent de comparer le fonctionnement des contrats, pas seulement leur tarif de départ.
Les erreurs qui annulent l’économie attendue
La première erreur consiste à choisir un contrat groupé sans vérifier que tous les véhicules et conducteurs sont correctement déclarés. Une omission peut compliquer l’indemnisation après un sinistre. La deuxième est d’accepter une franchise très élevée pour obtenir une prime basse. L’économie peut alors disparaître dès le premier dommage responsable ou le premier vol.
Évitez aussi de réduire une garantie utile pour obtenir un tarif plus bas sans mesurer les conséquences. Une couverture minimale peut être insuffisante pour un véhicule récent, une moto régulièrement utilisée ou un parc professionnel. La comparaison doit porter sur des protections réellement équivalentes.
Enfin, relisez le contrat à chaque échéance annuelle. Un changement d’usage, l’achat d’une moto plus puissante, un déménagement ou l’arrivée d’un nouveau conducteur peuvent modifier le niveau de risque. Regrouper l’assurance auto et l’assurance moto à La Réunion peut être pertinent lorsque la comparaison se fait à garanties égales, avec une négociation documentée et une couverture adaptée à chaque véhicule.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.
