
Une moto qui ne sort que le week-end, pour une balade ou quelques trajets de loisirs, doit malgré tout rester assurée à La Réunion. Le faible kilométrage ne supprime pas les risques de vol, d’intempéries ou de sinistre pendant le stationnement. L’objectif est de choisir une couverture cohérente avec la fréquence de conduite, la valeur du deux-roues et ses conditions de remisage.
Une moto rarement conduite reste soumise à l’assurance obligatoire
Tout deux-roues motorisé doit disposer au minimum d’une responsabilité civile, même s’il parcourt peu de kilomètres. Cette garantie indemnise les dommages matériels ou corporels causés à des tiers lors d’un accident dont vous êtes responsable. Une moto de loisirs qui reste garée plusieurs semaines doit donc être assurée, même si elle roule rarement.
Au moment de souscrire, déclarez précisément l’usage réel : privé, loisirs, domicile-travail ou professionnel. Une moto utilisée occasionnellement pour aller à la plage, rejoindre des proches ou faire une sortie sur les routes de l’île n’a pas le même profil qu’un scooter utilisé chaque jour pour les trajets domicile-travail. Une déclaration exacte facilite l’étude du dossier et limite les difficultés en cas de sinistre.
Choisir le niveau de protection selon la valeur et le remisage
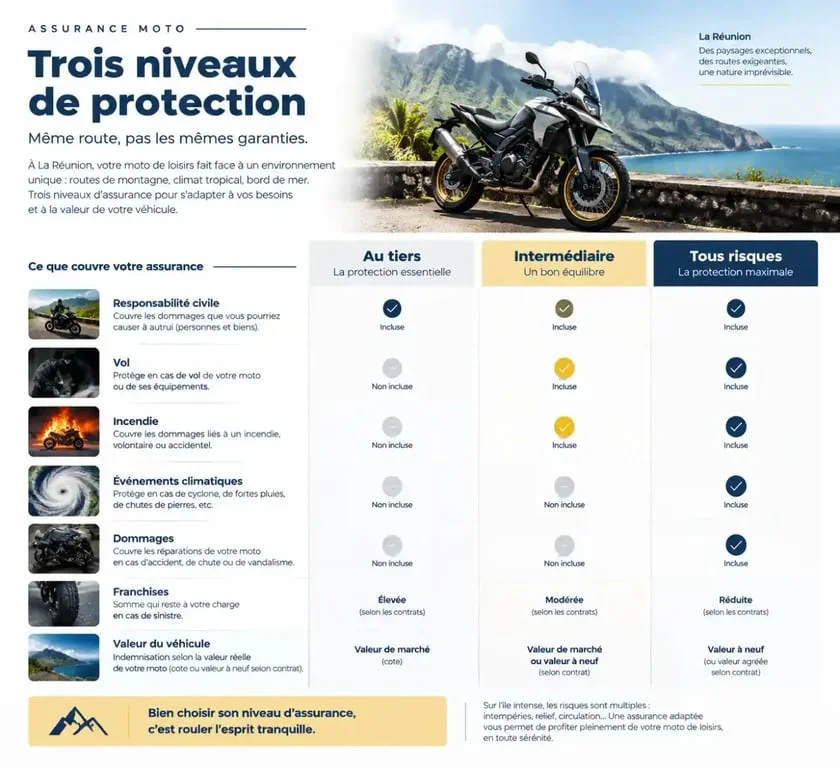
Pour une assurance moto peu utilisée à La Réunion, la formule la moins chère n’est pas toujours la plus adaptée. Le choix dépend de la valeur de la moto, de son âge, de sa cylindrée et de la façon dont elle est stationnée entre deux sorties.
| Formule | Protection principale | Profil souvent adapté |
|---|---|---|
| Au tiers | Responsabilité civile et garanties de base selon le contrat | Moto ancienne, faible valeur ou budget très contraint |
| Intermédiaire | Tiers complété, notamment par le vol, l’incendie ou certains événements climatiques selon la formule | Moto de loisirs correctement sécurisée mais exposée au stationnement |
| Tous risques | Protection élargie incluant les dommages tous accidents selon les conditions | Moto récente, coûteuse ou difficile à remplacer |
La garantie vol mérite une attention particulière, même lorsque la moto roule peu. Un véhicule immobilisé reste visible et peut devenir une cible s’il dort sous un abri ouvert, dans une cour ou sur la voie publique. Vérifiez les exigences de l’assureur : antivol homologué, garage fermé, dispositif d’ancrage ou justificatifs après effraction peuvent conditionner l’indemnisation.
Lorsque la moto reste plusieurs mois sans circuler, le risque ne disparaît pas. Il concerne surtout le lieu de stationnement, le portail, la batterie et les fixations. Photographiez l’état du véhicule et de ses accessoires, conservez les factures de l’antivol et prévoyez un remisage ventilé. Ces précautions facilitent l’entretien et la constitution d’un éventuel dossier de sinistre.
À La Réunion, examiner les garanties météo avant de comparer les prix
Les fortes pluies, les vents violents, les inondations et les épisodes cycloniques nécessitent une lecture attentive du contrat. La seule mention d’une garantie ne suffit pas : contrôlez les exclusions, franchises et plafonds d’indemnisation. La prise en charge des catastrophes naturelles répond à des conditions particulières et ne couvre pas automatiquement tous les dommages liés à la météo.
Avant de choisir, demandez comment sont traités le véhicule renversé par le vent, l’infiltration d’eau dans un garage, les dégâts après une inondation ou la chute d’un objet sur la moto. Une formule intermédiaire peut convenir si elle couvre les risques auxquels le deux-roues est réellement exposé. À l’inverse, une garantie étendue assortie d’une franchise élevée peut être peu intéressante pour une moto de faible valeur.
Les critères qui font varier le devis d’une moto de loisirs
Un faible kilométrage peut être pris en compte par certains assureurs, mais il ne garantit pas automatiquement une prime réduite. Le tarif dépend aussi du modèle, de la cylindrée, de la valeur du véhicule, du lieu de stationnement, de l’âge du conducteur, de l’ancienneté du permis, du bonus-malus et des antécédents déclarés. Une moto de 125 cm³ garée dans un garage fermé ne présente pas le même risque qu’un gros cube laissé régulièrement à l’extérieur.
Préparer des informations précises pour obtenir des propositions comparables
Pour demander un devis d’assurance moto à La Réunion, réunissez la carte grise, le permis de conduire et le relevé d’informations si vous avez déjà été assuré. Indiquez également le kilométrage annuel estimé, les communes de circulation habituelles, le type de stationnement nocturne et l’usage exact. Si la moto change d’utilisation, par exemple si elle devient un véhicule de trajet quotidien, prévenez l’assureur sans attendre.
Comparer au-delà du montant annuel
Comparez les devis en examinant les garanties incluses, la franchise vol, la franchise dommages, les exclusions et l’assistance. Vérifiez aussi la présence éventuelle de la défense pénale et du recours amiable ou judiciaire, ainsi que la couverture des équipements du motard lorsqu’elle est proposée. Une demande adressée à plusieurs assureurs ou courtiers peut élargir les options, à condition de fournir les mêmes informations à chaque interlocuteur.
Réduire le risque sans sous-assurer sa moto
La formule la plus économique reste cohérente lorsqu’elle correspond à la valeur de remplacement du véhicule et à ses conditions de garde. Pour une moto qui roule peu, le bon arbitrage consiste souvent à conserver une responsabilité civile obligatoire solide, puis à ajouter les protections liées au stationnement : vol, incendie et événements climatiques selon la situation.
- Stationnez la moto dans un espace fermé ou sécurisé dès que possible.
- Utilisez un antivol adapté et conservez sa preuve d’achat.
- Relisez les conditions de garantie avant la saison cyclonique.
- Déclarez tout changement d’usage, de conducteur habituel ou de lieu de remisage.
- Comparez les franchises avant de retenir un devis attractif.
Cette méthode aide à rechercher une assurance adaptée à une moto peu utilisée sans confondre faible fréquence de conduite et absence de risque. Le contrat doit protéger la sortie occasionnelle comme les périodes où le deux-roues reste à l’arrêt.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

