
À La Réunion, l’assurance auto au tiers est généralement la moins chère, car elle couvre principalement la responsabilité civile obligatoire. Mais une prime basse peut entraîner un reste à charge élevé après un accident responsable, un vol ou un événement climatique. Le choix dépend surtout de la valeur du véhicule, de son usage et du montant que vous pouvez assumer en cas de sinistre.
Le tiers reste le moins cher, mais il protège peu votre voiture
La formule au tiers indemnise les dommages corporels et matériels causés aux autres lorsque vous êtes responsable. En revanche, elle ne couvre pas les réparations de votre propre véhicule dans cette formule minimale. Ce périmètre réduit explique son tarif habituellement inférieur à celui du tiers étendu et du tous risques.
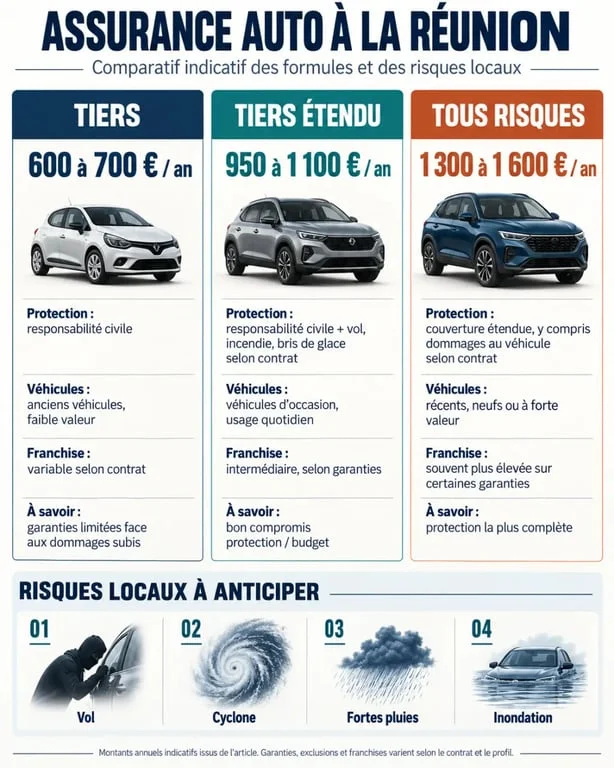
| Formule | Protection principale | Pour quel véhicule ? | Estimation annuelle à La Réunion |
|---|---|---|---|
| Au tiers | Responsabilité civile | Ancien, de faible valeur ou peu utilisé | 600 à 700 € |
| Tiers étendu | Tiers, vol, incendie et garanties prévues au contrat | Véhicule encore valorisé et stationné dehors | 950 à 1 100 € |
| Tous risques | Dommages au véhicule, souvent y compris après un accident responsable | Récent, financé ou difficile à remplacer | 1 300 à 1 600 € |
Ces montants restent des repères. L’âge du conducteur, le bonus-malus, la puissance, le kilométrage, la commune de résidence et les antécédents peuvent modifier fortement un devis. La moyenne toutes formules confondues peut atteindre 930 € par an à La Réunion. Pour trouver l’assurance au tiers ou tous risques la moins chère, comparez donc des contrats établis avec les mêmes informations et les mêmes niveaux de garantie.
Trois niveaux de garanties à comparer avant de signer
Le tiers simple : une économie immédiate
Le tiers convient lorsque la valeur vénale de la voiture est faible et que son remplacement reste financièrement envisageable. Il peut être cohérent pour une auto ancienne, une seconde voiture ou un véhicule qui roule très peu. Même immobilisée dans un garage, une voiture doit rester assurée au minimum en responsabilité civile.
Le tiers étendu : le compromis à examiner de près
Souvent appelé tiers plus, il ajoute généralement des garanties comme le vol, l’incendie, le bris de glace ou certains événements climatiques. Le contenu varie selon l’assureur : vérifiez chaque garantie, son plafond et sa franchise. Pour une voiture de valeur intermédiaire, cette formule peut offrir un meilleur rapport entre coût et protection qu’un tous risques.
Le tous risques : une protection des dommages subis
Le tous risques inclut généralement la garantie dommages tous accidents. Elle peut intervenir si vous heurtez un obstacle, si vous êtes responsable d’une collision ou si le tiers n’est pas identifié, sous réserve des exclusions et de la franchise. Cette formule est particulièrement adaptée à un véhicule récent, acheté à crédit, en leasing ou coûteux à remplacer.
À La Réunion, regardez le coût total après sinistre
Sur une île, le coût d’un sinistre ne se limite pas à la cotisation. L’approvisionnement en pièces, les délais d’expertise, l’immobilisation du véhicule et la disponibilité d’une voiture de remplacement peuvent compliquer les réparations. Une assurance moins chère, mais dépourvue d’assistance adaptée ou de véhicule de courtoisie, peut donc peser davantage sur votre budget après un accident.
Après un choc, une inondation ou un vol, il faut aussi préserver les trajets vers le travail, les rendez-vous, l’école ou les zones moins accessibles. Vérifiez l’assistance 0 km, les conditions de remorquage, le prêt d’un véhicule et les délais prévus. Ces éléments rendent l’indemnisation réellement utilisable lorsque votre voiture est immobilisée.
Les cyclones, les fortes pluies, les inondations, les routes sinueuses et les risques de vol ou de vandalisme justifient une lecture attentive des garanties. La garantie catastrophes naturelles ne s’applique pas automatiquement à tous les événements météorologiques. Ses conditions d’intervention, la reconnaissance de l’événement et la franchise applicable figurent dans les documents contractuels. Pour un véhicule importé, contrôlez aussi les modalités d’indemnisation et la disponibilité des pièces.
Franchise, exclusions et valeur d’expert : les détails qui changent le prix réel
Une franchise élevée réduit souvent la cotisation, mais augmente la somme restant à votre charge après un sinistre. Comparer un contrat 50 € moins cher par an avec une franchise nettement supérieure peut donc être trompeur. Notez séparément la prime annuelle, les franchises vol, bris de glace et dommages, ainsi que les plafonds de la garantie du conducteur.
- Vérifiez si la garantie vol impose un dispositif antivol, un garage ou des conditions de stationnement précises.
- Repérez les exclusions liées à la conduite, à l’entretien du véhicule ou à certains événements climatiques.
- Demandez si l’indemnisation repose sur la valeur à dire d’expert, la valeur d’achat ou une majoration temporaire.
- Contrôlez la couverture du conducteur, souvent oubliée alors que la responsabilité civile protège d’abord les tiers.
La valeur retenue par l’expert peut également différer du prix payé pour le véhicule. Pour une voiture ancienne, l’écart entre cette indemnisation et le coût d’un remplacement peut être important. Ce point mérite d’être comparé avec la différence de prix entre un tiers étendu et un tous risques.
Choisir la formule adaptée et obtenir un devis comparable
Privilégiez le tiers si votre voiture a peu de valeur, si vous pouvez absorber sa perte ou ses réparations et si votre budget est très contraint. Choisissez le tiers étendu lorsque le vol, l’incendie ou le bris de glace représentent des risques que vous ne souhaitez pas assumer seul. Le tous risques devient plus rationnel lorsque la valeur de remplacement du véhicule dépasse largement l’économie réalisée sur la prime.
- Préparez la carte grise, votre permis, votre relevé d’information et les caractéristiques exactes du véhicule.
- Demandez plusieurs devis avec le même kilométrage, le même usage et les mêmes conducteurs déclarés.
- Comparez les garanties, les exclusions et les franchises avant le prix affiché en première ligne.
- Ne résiliez votre ancien contrat qu’après confirmation de la prise d’effet du nouveau.
Pour réduire le tarif, un devis doit aussi intégrer le bon niveau de garantie, un kilométrage réaliste et des informations exactes sur le stationnement. Un bonus favorable peut faire baisser la cotisation, tandis qu’un jeune conducteur, un malus ou des antécédents de sinistre peuvent l’augmenter.
Le contrat le moins cher est donc souvent le tiers. Après un sinistre, le contrat le plus économique peut toutefois être un tiers étendu ou un tous risques correctement calibré. Une comparaison de devis à garanties équivalentes reste la méthode la plus fiable pour choisir une assurance auto à La Réunion sans sacrifier une protection essentielle.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

