
Pour un retraité qui utilise sa moto ou son scooter pour les courses, les rendez-vous ou quelques balades à La Réunion, le contrat le moins cher n’est pas forcément le plus adapté. Le bon choix dépend de l’usage réel du deux-roues, de sa valeur, du niveau de protection attendu et du budget disponible. Pour repérer une offre réellement économique, comparez des devis construits sur les mêmes garanties.
Commencer par l’usage réel de la moto
Une assurance moto est obligatoire dès lors que le véhicule circule. La responsabilité civile indemnise les dommages corporels ou matériels causés aux tiers. Elle ne couvre pas les blessures du pilote ni les dommages subis par sa propre moto. Le choix d’une formule doit donc tenir compte de la fréquence des trajets, du type de circulation et de la valeur du véhicule, pas seulement du prix affiché.
Balades occasionnelles, ville ou trajets réguliers
Un deux-roues utilisé pour les loisirs n’appelle pas forcément les mêmes garanties qu’une moto conduite chaque jour. Dans une demande de devis, indiquez précisément l’usage privé, les trajets domicile-loisir ou professionnels s’ils existent, ainsi que le kilométrage estimé. Ces informations permettent de rechercher un contrat cohérent avec une utilisation occasionnelle.
Une couverture adaptée à un faible usage peut éviter de payer pour des garanties disproportionnées. Elle ne doit toutefois pas conduire à négliger l’assistance ou la protection du conducteur. Le profil du conducteur, son expérience, son bonus-malus et ses antécédents peuvent également entrer dans l’étude du tarif ou de l’acceptation du risque. Un retraité doit donc fournir des informations exactes plutôt que déclarer un usage minimal uniquement pour réduire la cotisation.
La valeur de la moto guide le niveau de couverture
Pour une moto ancienne, de faible valeur ou facilement remplaçable, une formule au tiers renforcée peut offrir un compromis pertinent. À l’inverse, une moto récente, une grosse cylindrée ou un scooter dont le remplacement pèserait sur le budget mérite une étude avec les garanties vol, incendie et dommages.
Vérifiez aussi la méthode d’indemnisation prévue au contrat. La valeur vénale, la valeur de remplacement, la valeur catalogue et la valeur à dire d’expert ne produisent pas le même résultat après un sinistre. Cette différence peut compter davantage que quelques euros d’écart sur la cotisation annuelle.
Comparer les formules sans confondre prix et protection
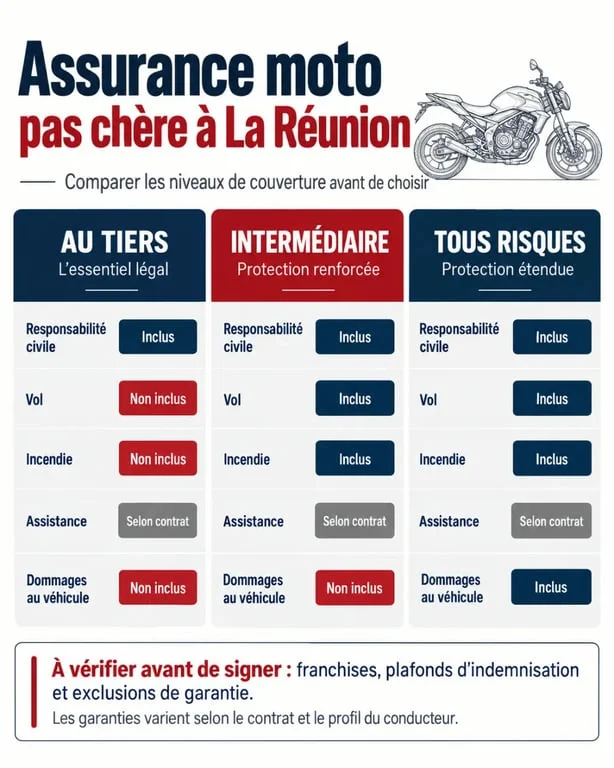
| Formule | Protection habituelle | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile | Moto de faible valeur et budget très serré |
| Intermédiaire | Tiers, souvent vol, incendie et options d’assistance | Deux-roues stationné dehors ou dont la valeur reste significative |
| Tous risques | Protection plus étendue, y compris, selon le contrat, les dommages au véhicule | Moto récente ou coût de remplacement élevé |
Le contenu exact varie selon l’assureur. Ce tableau sert à orienter la comparaison, sans présumer des garanties incluses. Le bris de glace, les catastrophes naturelles et technologiques, la protection juridique ou l’assistance peuvent être inclus, proposés en option ou exclus.
Demandez le détail écrit de chaque proposition avant de souscrire. Regardez notamment le niveau de franchise, les plafonds d’indemnisation et les exclusions. Une formule moins chère peut laisser un reste à charge élevé ou ne pas couvrir une situation importante pour votre usage.
Les garanties utiles à La Réunion pour un retraité
Assistance et protection du conducteur : le duo à examiner de près
Après une panne ou un accident, l’assistance au véhicule peut prévoir le dépannage et le remorquage. L’assistance au conducteur peut, selon le contrat, organiser le transport vers un centre hospitalier, prendre en charge certains frais médicaux ou prévoir un rapatriement. Ces services méritent une lecture attentive : les conditions de déclenchement, les limites de prise en charge et les exclusions déterminent leur utilité réelle.
Le coût d’un sinistre ne se limite pas toujours aux réparations. La franchise, la vétusté appliquée, le plafond prévu pour les équipements et les frais de remorquage peuvent s’ajouter. Avant de retenir une offre moins chère, calculez votre reste à charge dans un cas concret : chute sans tiers identifié, casque endommagé, moto immobilisée et transport nécessaire. Cette vérification permet de mesurer ce que la différence de cotisation apporte réellement.
Équipements, vol et climat : lire les limites prévues
Le casque, les vêtements, les gants et les accessoires ne sont pas automatiquement indemnisés à hauteur de leur prix d’achat. Contrôlez les plafonds d’équipement, les justificatifs demandés et la franchise applicable. Le contrat peut aussi prévoir des conditions précises pour le vol, notamment sur le stationnement et les moyens de protection exigés.
Les garanties liées aux catastrophes naturelles et technologiques doivent également être comparées. Elles peuvent prendre une place particulière dans l’étude d’un contrat à La Réunion lorsque la moto est stationnée à l’extérieur ou exposée aux intempéries. La protection juridique peut enfin apporter une aide dans certaines démarches liées à un litige, selon les conditions prévues.
Faire jouer la concurrence avec des devis comparables
Sollicitez au moins deux devis, idéalement auprès de canaux différents, par exemple un agent d’assurance et un courtier local à La Réunion. Une seule demande peut parfois permettre de comparer plusieurs propositions, mais chaque interlocuteur doit recevoir les mêmes informations : permis, carte grise, relevé d’information, bonus-malus, cylindrée, valeur de la moto, usage et antécédents éventuels.
- Comparez la cotisation annuelle et le montant de chaque franchise.
- Vérifiez la protection du conducteur en cas de blessures.
- Demandez les plafonds applicables aux équipements et à l’assistance.
- Identifiez les exclusions liées au vol, au prêt du guidon ou à l’usage déclaré.
- Contrôlez la valeur retenue pour l’indemnisation de la moto.
- Examinez la prise en charge du dépannage et du remorquage après une panne ou un accident.
Préparez ces éléments avant de demander un devis. Vous gagnerez du temps et pourrez comparer les réponses sur une base identique. Si la moto sert uniquement aux balades, précisez-le. Si elle est utilisée pour des trajets réguliers, indiquez-le également. Une déclaration exacte évite de choisir une couverture qui ne correspondrait pas à la réalité.
Une assurance moto pas chère à La Réunion est donc celle dont les garanties restent proportionnées au deux-roues, à son usage et au budget du retraité. Une formule au tiers peut suffire pour certains véhicules de faible valeur. Une protection intermédiaire devient plus pertinente lorsque le vol, l’immobilisation ou le remplacement de la moto aurait un impact sensible sur le budget. Dans tous les cas, comparez le prix avec les franchises, les plafonds et les conditions d’indemnisation.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

