
Pour une moto ancienne, un scooter peu utilisé ou un cyclomoteur dont la valeur a diminué, la formule la plus étendue n’est pas toujours la plus pertinente. À La Réunion, une assurance moto de faible valeur doit rester proportionnée au véhicule, sans négliger la protection du conducteur ni celle des tiers.
Partir de la valeur réelle de votre deux-roues
Une moto de faible valeur ne correspond pas à un montant unique. Il peut s’agir d’un 50cc ancien, d’un scooter d’occasion, d’une 125cc utilisée occasionnellement ou d’une moto dont la valeur à dire d’expert est devenue modeste. Avant de comparer les contrats, estimez ce que vous pourriez réellement percevoir après un vol ou une perte totale. Le prix d’achat initial ne suffit pas à déterminer l’indemnisation.
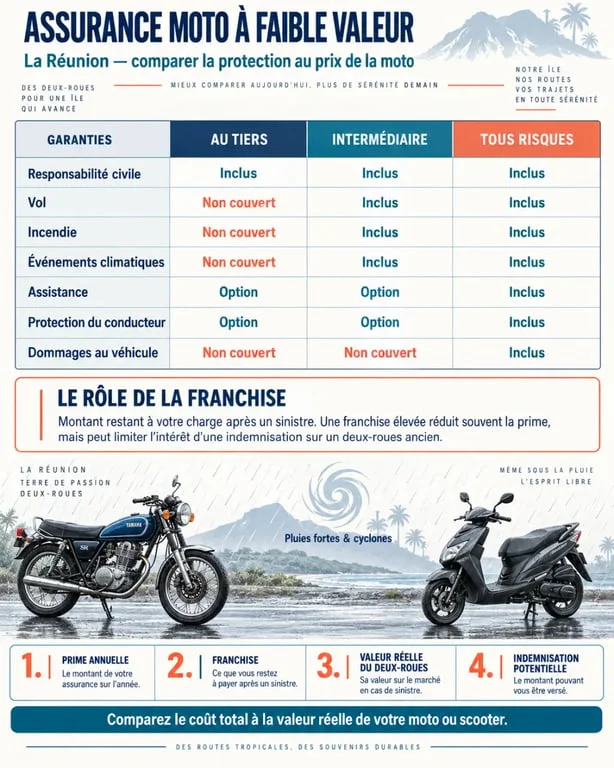
Comparez ensuite cette indemnisation potentielle avec le coût annuel de la formule et le montant de la franchise. Une couverture tous risques peut devenir peu intéressante si la prime, la franchise et la vétusté réduisent fortement le remboursement attendu. À l’inverse, une moto peu valorisée, mais indispensable pour aller travailler, peut justifier une assistance efficace et une bonne protection corporelle.
L’usage compte donc autant que la valeur du deux-roues. Une moto immobilisée ou utilisée rarement ne présente pas le même besoin qu’un scooter utilisé chaque jour pour les trajets domicile-travail. Le bon choix dépend du montant que vous pouvez assumer vous-même après un sinistre.
Au tiers, intermédiaire ou tous risques : le bon équilibre
| Formule | Ce qu’elle couvre généralement | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile, parfois défense-recours | Moto ancienne ou de faible valeur, lorsque vous acceptez de financer vous-même ses dommages |
| Intermédiaire | Tiers avec vol, incendie, assistance ou événements climatiques selon le contrat | Deux-roues modeste, exposé au vol, stationné dehors ou utilisé chaque jour |
| Tous risques | Dommages au véhicule, y compris après un accident responsable, selon les exclusions et la franchise | Véhicule encore valorisé ou besoin de préserver son budget après un sinistre |
Le tiers n’est pas une assurance « au rabais »
La responsabilité civile est obligatoire. Elle indemnise les dommages corporels et matériels causés à autrui. Pour une moto de faible valeur à La Réunion, elle peut offrir un socle cohérent lorsque le propriétaire accepte de prendre en charge les réparations de son propre véhicule.
Cette formule ne rembourse toutefois pas automatiquement vos dégâts après un accident responsable, une chute seul ou un acte de vandalisme. La question à vous poser est simple : pourriez-vous remplacer ou réparer le deux-roues sans aide de l’assureur ? Si la réponse est non, une formule intermédiaire peut offrir un meilleur équilibre.
Quand conserver vol et incendie ?
La garantie vol peut rester utile pour un scooter peu cher si son remplacement immédiat serait difficile ou s’il dort à l’extérieur. Vérifiez les conditions prévues au contrat : antivol demandé, lieu de stationnement, délai de déclaration, tentative de vol et vol d’éléments extérieurs.
L’incendie, l’explosion et la foudre peuvent aussi justifier une formule intermédiaire. Le plafond d’indemnisation et la franchise doivent toutefois rester cohérents avec la valeur du deux-roues. Les accessoires, l’équipement du conducteur et le contenu du top-case ne sont couverts que si le contrat prévoit une garantie spécifique, dans les limites indiquées.
Les garanties à ne pas supprimer pour économiser
La garantie conducteur passe avant la valeur de la moto
Réduire les garanties liées au véhicule peut être rationnel. Rogner sur la protection du conducteur l’est beaucoup moins. La garantie conducteur intervient pour les dommages corporels subis par le motard, y compris lorsque sa responsabilité est engagée, dans les limites prévues au contrat.
Comparez le plafond d’indemnisation, le seuil d’AIPP, c’est-à-dire l’atteinte à l’intégrité physique et psychique, ainsi que les exclusions. Le prix de la cotisation ne donne pas une vision suffisante du niveau de protection. Deux contrats affichant un tarif proche peuvent prévoir des plafonds ou des conditions très différents.
Sur un scooter ancien, couvrir chaque dommage matériel n’a pas toujours de sens. En revanche, un remorquage après panne, une protection corporelle solide et une solution de mobilité peuvent éviter qu’un incident bloque durablement vos trajets, votre travail ou vos démarches quotidiennes. La priorité consiste à affecter le budget aux garanties qui répondent aux conséquences les plus lourdes.
Assistance et météo réunionnaise : lire les petites lignes
Demandez si l’assistance s’applique dès le domicile ou seulement au-delà d’une franchise kilométrique. Vérifiez aussi si elle couvre la panne comme l’accident. Les conditions peuvent changer selon la formule choisie.
À La Réunion, contrôlez avec précision les garanties liées aux pluies fortes, aux inondations, aux tempêtes, aux ouragans et aux cyclones. Les expressions « force de la nature » et « catastrophe naturelle » ne recouvrent pas nécessairement les mêmes conditions d’indemnisation. Les exclusions, la franchise, le plafond et la nécessité éventuelle d’un arrêté peuvent modifier la prise en charge.
Les éléments qui font varier un devis à La Réunion
Le tarif dépend du deux-roues, mais aussi du profil du conducteur. La cylindrée, le modèle, l’ancienneté, l’usage privé ou domicile-travail, le kilométrage, le lieu de stationnement, le permis, l’âge, le bonus-malus et les antécédents de sinistres influencent la proposition. Un scooter 50cc, une 125cc, une grosse cylindrée ou un quad homologué ne présentent pas le même niveau de risque.
Déclarez précisément votre situation. Un garage fermé, un antivol homologué et un usage occasionnel peuvent peser dans l’évaluation. À l’inverse, le prêt régulier du guidon, la présence d’un conducteur secondaire ou une utilisation professionnelle doivent être signalés. Une déclaration imprécise peut compliquer l’indemnisation après un sinistre.
Signalez également les accessoires ou les modifications du véhicule lorsqu’ils sont concernés par le contrat. Leur prise en charge dépend de la garantie souscrite, de leur déclaration et des plafonds prévus.
Demander un devis utile plutôt qu’un prix d’appel
Pour comparer des assurances moto à La Réunion, demandez plusieurs propositions avec les mêmes informations : valeur estimée du véhicule, immatriculation, cylindrée, usage, stationnement et garanties souhaitées. Préparez la carte grise, votre permis, votre relevé d’informations si vous en avez un, ainsi que l’historique de vos sinistres.
Vous pouvez effectuer une demande en ligne ou solliciter plusieurs assureurs et courtiers. La comparaison sera plus fiable si chaque proposition reprend le même niveau de garanties et les mêmes informations sur votre situation.
À garanties comparables, examinez la prime annuelle, mais aussi la franchise, le plafond de la garantie conducteur, les conditions de vol, l’assistance et la règle d’indemnisation en valeur d’expert. Regardez également les exclusions liées aux événements climatiques et les limites applicables aux équipements ou aux accessoires.
Le contrat le moins cher n’est intéressant que s’il correspond à votre usage réel. Pour une moto de faible valeur, l’économie passe souvent par une formule au tiers ou intermédiaire bien réglée, avec une protection du pilote et une assistance adaptées. Demander un devis personnalisé permet de vérifier cet équilibre avant de souscrire.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

