
Trouver l’assurance moto la moins chère à La Réunion ne revient pas à retenir le premier tarif affiché. Le bon contrat dépend de votre profil, de la valeur de votre deux-roues et de vos trajets. Il doit aussi limiter ce que vous aurez réellement à payer après un accident, un vol ou un épisode de fortes intempéries. Comparer plusieurs devis personnalisés reste la méthode la plus fiable pour trouver une offre adaptée.
Comparer les devis sur les mêmes bases
Un prix n’a de sens que si les informations déclarées sont identiques d’un assureur à l’autre. Indiquez précisément la cylindrée, le modèle, l’année de mise en circulation, la date d’obtention du permis, le bonus-malus, les antécédents et l’usage réel de la moto. Un scooter 50 cm3, une moto 125 cm3 et une grosse cylindrée ne présentent pas le même niveau de risque. Ils ne se comparent donc pas avec les mêmes attentes.
Déclarez aussi votre lieu de stationnement : garage fermé, parking collectif ou voie publique. Cette information pèse notamment sur le risque de vol. L’usage privé, les déplacements domicile-travail et l’usage professionnel doivent également correspondre à votre situation. Une déclaration imprécise peut rendre un devis artificiellement attractif ou compliquer l’indemnisation en cas de sinistre.
Assureur, courtier ou comparateur : distinguer les parcours
Un assureur direct présente ses propres contrats. Un courtier peut étudier votre demande auprès de plusieurs compagnies partenaires. Un comparateur affiche ou transmet des propositions à partir des informations saisies. Dans tous les cas, demandez si le prix comprend les options sélectionnées et vérifiez qui sera votre interlocuteur pour la souscription et la gestion d’un sinistre. Recevoir plusieurs propositions élargit les possibilités, sans garantir qu’une même formule sera proposée partout.
Choisir une formule cohérente avec votre moto
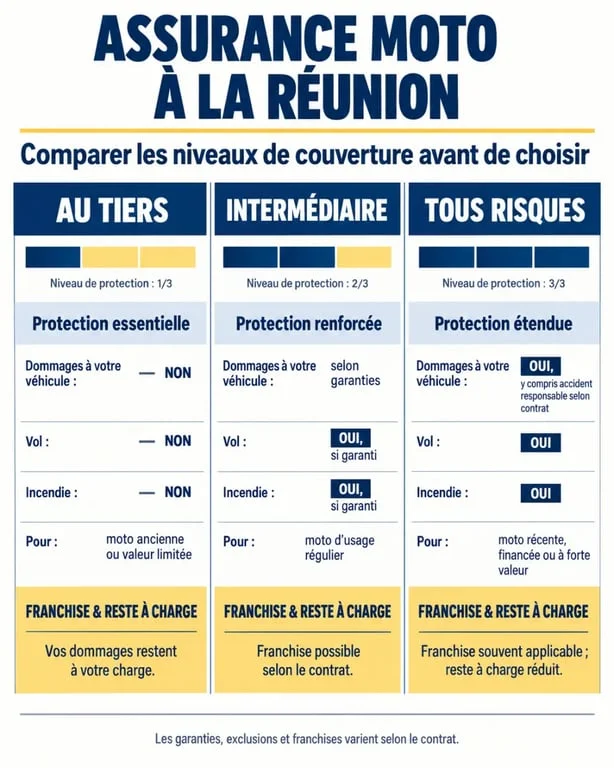
La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur. Elle indemnise les dommages causés aux tiers, mais ne répare pas votre propre moto si vous êtes responsable de l’accident. Pour réduire le prix sans négliger vos besoins, partez de la valeur de votre deux-roues et du niveau de perte financière que vous pouvez assumer.
| Formule | Protection principale | À privilégier si |
|---|---|---|
| Au tiers | Responsabilité civile | Votre moto a une faible valeur ou vous acceptez de financer ses réparations après un accident responsable. |
| Intermédiaire | Tiers complété, souvent avec vol ou incendie selon le contrat | Vous recherchez un compromis pour un scooter ou une moto exposée au stationnement extérieur. |
| Tous risques | Couverture plus large, pouvant inclure les dommages tous accidents | Votre véhicule est récent, coûteux ou difficile à remplacer. |
La formule intermédiaire peut être pertinente lorsque le tiers paraît trop limité, sans que le tous risques soit justifié par la valeur du véhicule. Ne vous fiez pas au seul intitulé : les garanties incluses, leurs plafonds et les exclusions diffèrent d’un contrat à l’autre. Le tarif le plus bas n’est donc pas toujours le meilleur choix si la protection devient insuffisante.
Regarder la franchise avant la cotisation annuelle
Une prime basse peut cacher une franchise élevée, c’est-à-dire la somme qui reste à votre charge après un sinistre couvert. Vérifiez son montant pour chaque garantie : vol, dommages, incendie ou catastrophe naturelle. Examinez aussi les plafonds d’indemnisation, les conditions de vétusté et les exclusions applicables aux accessoires, au casque, aux gants ou au blouson.
Réduire la cotisation peut augmenter le reste à charge au moment où la moto doit être réparée. Avant de choisir, imaginez un sinistre courant et additionnez votre franchise, les éventuels équipements non couverts et la perte de valeur du véhicule. Cette projection révèle souvent l’écart entre un tarif bas et un contrat réellement économique.
Les garanties qui méritent une comparaison ligne par ligne
- Protection corporelle du conducteur : elle répond au risque de blessures lors d’un accident responsable, que la responsabilité civile ne couvre pas automatiquement pour vous-même.
- Vol et incendie : vérifiez les exigences de stationnement, d’antivol et les justificatifs demandés.
- Assistance panne : une assistance à 0 km peut éviter de rester bloqué près de chez vous, si cette option figure au contrat.
- Équipements et accessoires : contrôlez le plafond, les preuves d’achat nécessaires et les éléments effectivement garantis.
Adapter le contrat aux réalités réunionnaises
À La Réunion, les conditions de stationnement, les trajets quotidiens et les épisodes de fortes pluies ou de vents violents doivent guider votre sélection. Une garantie liée aux événements climatiques ne doit jamais être présumée : lisez les conditions d’application, les exclusions et la franchise prévue. Les dégâts dus à une inondation, une tempête ou une catastrophe naturelle peuvent relever de mécanismes différents selon le contrat.
Pour une moto fréquemment garée dehors, la garantie vol peut peser davantage dans la décision qu’une petite différence de cotisation. Pour un deux-roues utilisé tous les jours entre Saint-Denis, Saint-Pierre, Saint-Paul ou Le Tampon, l’assistance et la disponibilité d’une solution de mobilité peuvent aussi compter. L’offre la moins chère pour un conducteur expérimenté qui roule occasionnellement ne sera pas nécessairement la meilleure pour un jeune conducteur effectuant des trajets domicile-travail.
Préparer un devis rapide et exploitable
Rassemblez votre carte grise, votre permis de conduire et votre relevé d’informations si vous avez déjà été assuré. Préparez également les renseignements sur le stationnement, le kilométrage estimé, l’usage du véhicule et les éventuelles modifications ou accessoires. Pour un changement d’assureur, comparez à garanties équivalentes avant de résilier : une économie apparente peut provenir d’une assistance supprimée, d’un plafond réduit ou d’une franchise plus lourde.
Enfin, conservez les devis les plus intéressants et relisez les conditions particulières avant de signer. Le meilleur choix associe une cotisation supportable, des garanties utiles pour votre moto et un reste à charge maîtrisé. C’est en comparant le coût annuel avec la protection réellement obtenue que vous identifierez l’assurance moto la moins chère pour votre situation à La Réunion.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

