
Une remise sur une assurance moto à La Réunion peut réduire la première cotisation. Elle ne doit toutefois pas masquer le niveau de protection proposé. Entre remboursement, parrainage et tarif promotionnel, comparez surtout les franchises, l’assistance et l’indemnisation avant de demander votre devis.
Remise d’assurance moto à La Réunion : les points à contrôler avant de souscrire
Une promotion peut prendre plusieurs formes : mois de cotisation remboursés, réduction sur la première échéance, avantage de parrainage ou tarif d’appel. Un acteur spécialisé dans l’assurance moto à La Réunion annonce par exemple jusqu’à 5 mois remboursés et un gain de parrainage pouvant atteindre 500 euros. Ces montants ne s’appliquent pas automatiquement à tous les profils ni à tous les véhicules.
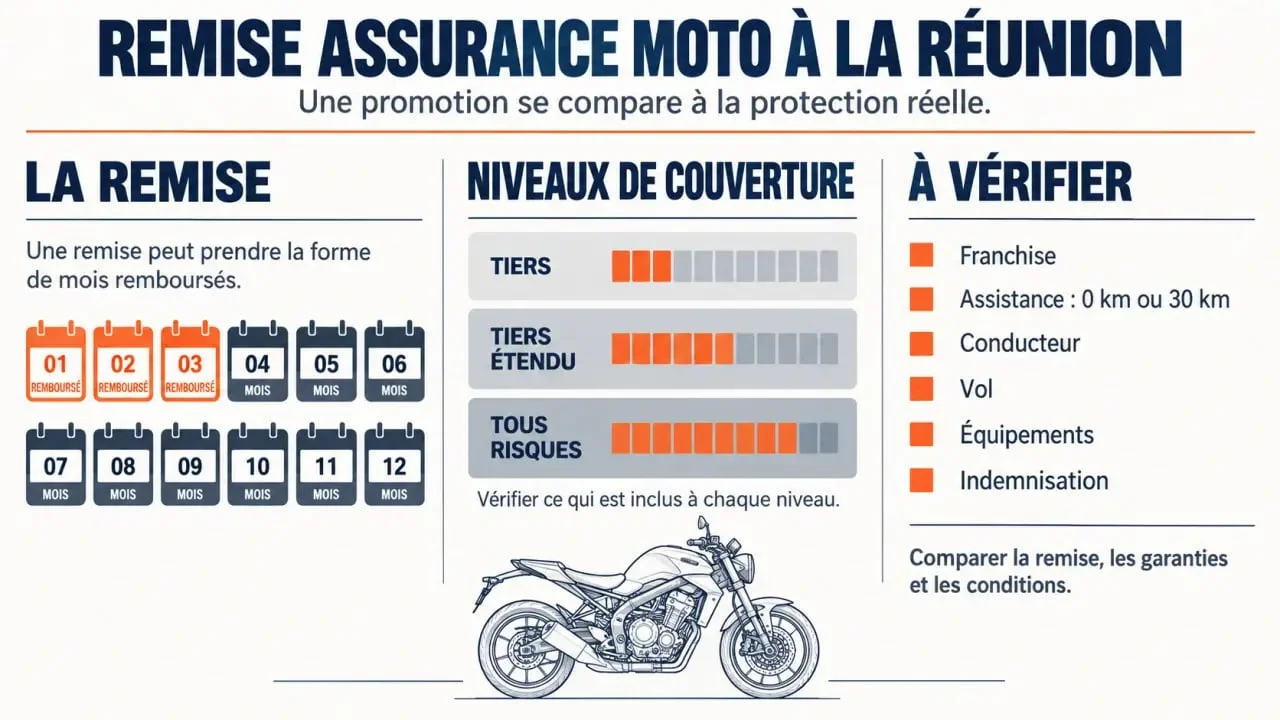
Demandez les conditions exactes par écrit avant de souscrire : période de validité, type de moto accepté, ancienneté du permis, formule minimale, montant de la première cotisation concernée et éventuelle non-cumulabilité. Vérifiez aussi si la remise est déduite immédiatement ou remboursée après la souscription. Une réduction intéressante sur une formule limitée peut coûter plus cher après un vol, une panne ou un accident responsable.
Comparer le coût réel, pas seulement l’avantage affiché
Le bon repère reste le montant à payer sur un an, rapporté aux garanties incluses. Comparez la cotisation, la franchise en cas de vol ou de dommages, le plafond de protection du conducteur et les conditions d’assistance. Une formule légèrement plus chère, avec une assistance dès le domicile et une franchise plus faible, peut mieux convenir à un usage quotidien entre le domicile, le travail et les déplacements sur l’île.
Choisir la formule selon la valeur et l’usage de votre deux-roues
La responsabilité civile est la couverture minimale. Elle indemnise les dommages corporels et matériels causés aux tiers, mais ne prend pas automatiquement en charge les réparations de votre moto. Le choix entre tiers, tiers étendu et tous risques dépend donc de la valeur du véhicule, de son exposition au vol et de votre capacité à assumer un reste à charge.
| Formule | Protection généralement attendue | Pour quel besoin ? |
|---|---|---|
| Tiers | Responsabilité civile, souvent défense-recours | Moto ancienne ou budget très contraint |
| Tiers étendu | Tiers avec vol, incendie et événements climatiques selon le contrat | Scooter ou moto stationnée hors garage, valeur intermédiaire |
| Tous risques | Garanties précédentes et dommages tous accidents selon la formule | Moto récente, financée, sportive ou à forte valeur |
Les offres locales peuvent proposer plusieurs niveaux, comme tiers essentiel, tiers étendu, tous risques essentiel, équilibre ou étendu. Ne vous fiez pas au seul intitulé commercial. Les exclusions, les plafonds et les franchises déterminent la protection réelle.
Les garanties qui font la différence après un sinistre
Assistance, conducteur et vol : les points à lire en priorité
L’assistance peut intervenir après une panne, un accident ou un vol, mais la franchise kilométrique varie selon la formule. Certaines garanties fonctionnent à 0 kilomètre, tandis que d’autres prévoient une franchise de 30 km en cas de panne. Pour un usage quotidien, une moto immobilisée devant chez vous reste un problème concret. L’assistance à domicile évite d’organiser seul le remorquage.
La garantie de sécurité du conducteur mérite la même attention. La responsabilité civile protège les tiers, pas le motard blessé. Selon les niveaux, les plafonds peuvent atteindre 1 000 000 d’euros, avec un seuil d’AIPP différent, supérieur à 10 % ou à 5 %. Demandez la définition de ce seuil et les postes réellement indemnisés.
Une moto peut aussi être équipée d’un casque, d’un blouson, de gants, d’un airbag, d’une bagagerie, de supports et d’un top case. Au moment du devis, listez les accessoires fixés au véhicule et les équipements portés. Les plafonds vont de 600 euros à 3 400 euros pour l’équipement, et de 250 euros à plus de 5 000 euros pour les accessoires selon les formules. Vérifiez la vétusté appliquée, les justificatifs demandés et les circonstances couvertes.
Penser aussi aux événements climatiques
À La Réunion, vérifiez la présence des garanties catastrophes naturelles, catastrophes technologiques et événements climatiques. Leur déclenchement, la franchise applicable et les modalités de déclaration dépendent du contrat et de la nature du sinistre. Pour une moto récente, une indemnisation renforcée ou une valeur à neuf peut modifier le résultat. Certaines offres prévoient une protection renforcée pour les motos de moins de 2 ans ou une majoration de 15 % de la valeur à dire d’expert pour certains véhicules plus anciens.
Pourquoi deux devis moto peuvent être très éloignés
Le tarif dépend de la cylindrée, du modèle, de l’ancienneté du véhicule, de l’usage privé ou professionnel, du lieu de stationnement, de l’expérience du conducteur, du bonus-malus et de l’historique des sinistres. Un cyclomoteur de moins de 50 cm³, un scooter jusqu’à 125 cm³, une moto de plus de 125 cm³ ou un quad ne relèvent pas forcément des mêmes conditions de souscription.
Une forte cylindrée, une moto sportive ou un stationnement sur la voie publique peuvent augmenter le risque évalué. À l’inverse, déclarer précisément un garage fermé, un antivol homologué lorsqu’il est exigé et l’usage réel du véhicule limite les mauvaises surprises en cas de sinistre. Ne sous-déclarez jamais un conducteur habituel pour obtenir une prime moins élevée.
Obtenir rapidement un devis d’assurance moto auprès d’un assureur local
Préparez votre permis, la carte grise ou les caractéristiques exactes de la moto, votre relevé d’information si vous êtes déjà assuré, la date de mise en circulation, l’usage prévu et les informations sur le stationnement. Indiquez aussi les accessoires de valeur et le niveau de couverture recherché. Certains professionnels annoncent un devis en 3 minutes, mais prenez le temps de faire préciser les garanties adaptées à votre situation.
- Demandez le montant de la cotisation avant et après remise.
- Faites préciser chaque franchise : vol, dommages, bris de glace et assistance.
- Vérifiez les délais, les plafonds et les exclusions de l’assistance.
- Contrôlez la prise en charge d’un véhicule de remplacement, annoncée jusqu’à 30 jours en cas de vol dans certaines offres.
- Conservez les conditions de l’offre promotionnelle avec votre devis.
Un conseiller implanté à La Réunion ou spécialisé dans les deux-roues peut faciliter l’étude d’un profil particulier, notamment pour une moto de forte cylindrée, un jeune permis ou un historique d’assurance atypique. La remise la plus utile est celle qui s’applique à un contrat offrant une protection adaptée lorsque vous en avez besoin.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

