
Augmenter sa franchise peut faire baisser la cotisation d’assurance moto. Cette économie n’est intéressante que si vous pouvez assumer un reste à charge plus élevé après un sinistre. Le bon choix consiste donc à comparer la réduction de prime avec un risque financier réellement supportable.
Pourquoi une franchise plus élevée réduit généralement la cotisation
La franchise est la somme qui reste à votre charge lorsqu’une garantie couvre un sinistre. En acceptant d’en payer une part plus importante, vous demandez à l’assureur d’intervenir moins sur les petits et moyens dommages. Ce transfert de risque explique pourquoi une franchise élevée s’accompagne généralement d’une prime annuelle plus basse.
Cette logique concerne surtout les garanties dommages tous accidents, vol, incendie, vandalisme ou choc sans tiers identifié. Toutes les garanties n’appliquent toutefois pas la même franchise. La responsabilité civile indemnise les dommages causés à autrui selon ses propres règles, tandis que la garantie conducteur peut prévoir un seuil ou des exclusions spécifiques.
Le montant affiché ne raconte pas toute l’histoire
Une franchise peut être fixe, par exemple 300 €, proportionnelle, soit un pourcentage des dommages avec un minimum ou un maximum, ou mixte. Certaines franchises sont aussi majorées selon les circonstances prévues au contrat. Consultez le tableau des garanties et les conditions particulières avant de vous arrêter à la seule cotisation annuelle.
Calculer le vrai intérêt de l’économie obtenue
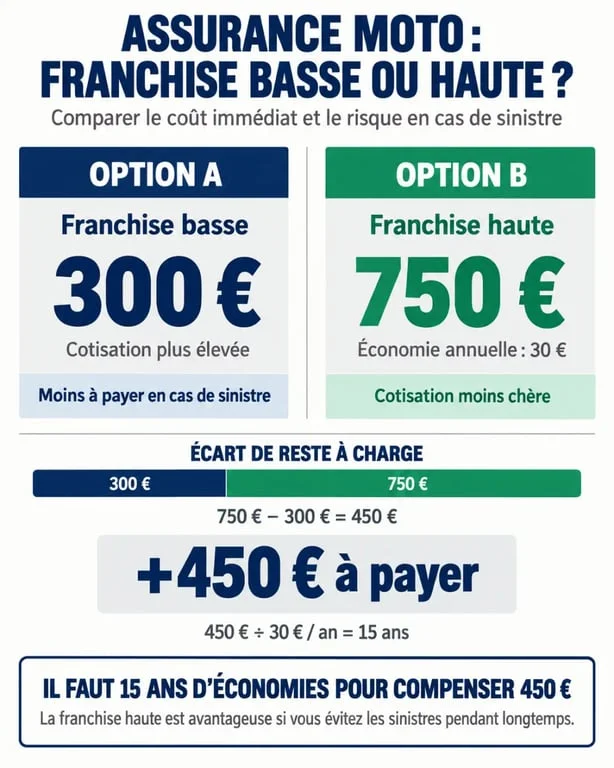
Pour savoir si augmenter sa franchise permet réellement de payer moins cher son assurance moto, comparez le gain de prime avec le surcoût potentiel après un sinistre. La formule est simple : nombre d’années sans sinistre nécessaires = hausse de franchise ÷ économie annuelle.
| Situation comparée | Franchise | Économie annuelle | Reste à charge supplémentaire | Années sans sinistre pour compenser |
|---|---|---|---|---|
| Option basse | 300 € | Non applicable | Non applicable | Non applicable |
| Option haute | 750 € | 30 € | 450 € | 15 ans |
Dans cet exemple, passer de 300 à 750 € de franchise procure 30 € d’économie annuelle, mais augmente le reste à charge de 450 €. Il faut donc quinze années sans sinistre concerné pour compenser cet écart. Ce calcul ne prédit pas la survenue d’un accident. Il rend visible le compromis entre économie immédiate et risque financier.
Pour 2 000 € de dommages avec une franchise de 300 €, l’indemnisation théorique est de 1 700 €, sous réserve des plafonds, des exclusions et de l’éventuelle vétusté. Avec une franchise supérieure, le coût de la réparation ne diminue pas : seule la part payée par l’assureur baisse.
Choisir une franchise adaptée à votre moto et à votre trésorerie
Le premier critère n’est pas votre goût du risque, mais votre capacité à régler immédiatement la franchise. Si payer 500 ou 750 € vous oblige à différer une réparation indispensable, une franchise basse peut être plus protectrice malgré une cotisation plus élevée. Mettez si possible ce montant de côté sur une épargne disponible.
Les profils pour lesquels une hausse peut se défendre
Une franchise plus élevée peut être cohérente pour un motard expérimenté, roulant peu, disposant d’une réserve financière et stationnant sa moto dans un garage fermé. Elle peut aussi convenir à une moto ancienne dont la valeur ne justifie plus une formule tous risques coûteuse, à condition de conserver les protections utiles, notamment la garantie conducteur.
Les situations où elle devient risquée
Soyez prudent avec une moto récente, puissante ou haut de gamme. Le prix des pièces et de la main-d’œuvre peut rapidement alourdir une réparation. Un usage quotidien, un stationnement régulier dans la rue, une exposition au vol ou une faible épargne rendent aussi une franchise élevée plus difficile à assumer. Une moto financée mérite une attention particulière : économiser sur la prime ne doit pas créer une impasse après un sinistre.
Examinez également votre trésorerie dans le temps. Les 30 € d’économie sont répartis sur douze mois, tandis qu’une franchise de 750 € peut être exigée en une seule fois. Choisissez un montant que vous pourrez mobiliser le jour où la moto doit être réparée ou remplacée.
Comparer les franchises garantie par garantie avant de modifier le contrat
Ne comparez jamais deux devis sur la seule ligne du prix. À garanties équivalentes, examinez la franchise applicable au vol, à la tentative de vol, à l’incendie, au vandalisme, aux dommages, aux accessoires et à l’équipement. Contrôlez aussi les plafonds d’indemnisation, les exclusions, les exigences d’antivol homologué et les modalités de valeur de remplacement ou de vétusté.
Un recours abouti contre un tiers identifié peut modifier votre reste à charge, mais ne construisez pas votre budget sur cette éventualité. Un choc en stationnement sans responsable identifié est précisément le type de situation dans lequel la franchise prévue pour les dommages peut s’appliquer.
Modifier sa franchise et négocier utilement
La possibilité de modifier une franchise dépend du contrat et de l’assureur. Demandez une simulation écrite avec le nouveau montant de prime, le détail des franchises par garantie et la date d’effet. Comparez ensuite plusieurs devis à périmètre identique, éventuellement avec l’aide d’un courtier. Après un an de contrat, la résiliation est possible à tout moment. Vous pouvez alors remettre en concurrence votre assurance plutôt que d’accepter une hausse de franchise peu rentable.
Réduire la prime sans déplacer tout le risque sur la franchise
Augmenter la franchise n’est qu’un levier parmi d’autres. Un usage occasionnel peut justifier une assurance au kilomètre ou une formule saisonnière. Une moto mieux sécurisée, avec garage fermé, antivol homologué, bloc-disque ou traceur GPS, peut aussi réduire l’exposition au vol selon les critères de l’assureur.
Vous pouvez également passer d’une formule tous risques à un tiers étendu si la valeur de la moto le permet, sans supprimer la garantie conducteur. Le rachat de franchise est une autre option. Il intervient après l’indemnisation de l’assurance principale et dans les limites de son propre contrat. À partir de 4,58 € par mois dans certaines offres, il mérite lui aussi un calcul précis : coût annuel, plafond, exclusions et nombre d’indemnisations autorisées doivent être comparés à votre risque réel.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

