
À La Réunion, comparer une assurance moto ne revient pas à choisir le devis le moins cher. La valeur de la machine, son stationnement, vos trajets et l’exposition au vol ou aux intempéries influencent le coût réel du contrat. Pour faire jouer la concurrence efficacement, demandez plusieurs devis sur une base identique et vérifiez ce qui restera réellement à votre charge après un sinistre.
Partir de votre moto et de vos usages avant de comparer
La responsabilité civile est obligatoire pour circuler. Elle indemnise les dommages causés aux tiers, mais ne protège pas votre moto ni vos propres blessures. Le niveau de couverture dépend donc de votre situation : scooter de moins de 50 cm³, moto de 50 à 125 cm³ ou cylindrée supérieure, véhicule récent ou ancien, déplacements occasionnels ou quotidiens.
Choisir une formule cohérente avec le risque financier
Une formule au tiers peut convenir si la moto a une faible valeur et si vous acceptez de financer vous-même ses réparations après un accident responsable. Une formule intermédiaire ajoute généralement des garanties comme le vol, l’incendie ou les catastrophes naturelles. Le tous risques, avec la garantie dommages tous accidents, s’adresse davantage aux motos récentes, financées ou coûteuses à remplacer.
Vérifiez aussi la défense-recours, l’assistance dépannage, la protection juridique et la protection du conducteur. Ces garanties peuvent modifier concrètement votre prise en charge après un accident ou un litige.
Penser au trajet, pas seulement au garage
Le tarif tient compte du profil du conducteur, de son expérience, de son historique de sinistres, de la cylindrée, de l’usage déclaré et du lieu de stationnement. À La Réunion, décrivez précisément vos trajets, le parking habituel et les dispositifs de sécurité utilisés. Une déclaration approximative peut fragiliser l’indemnisation et fausser la comparaison entre les devis.
Comparer les devis ligne par ligne, et non selon le prix affiché
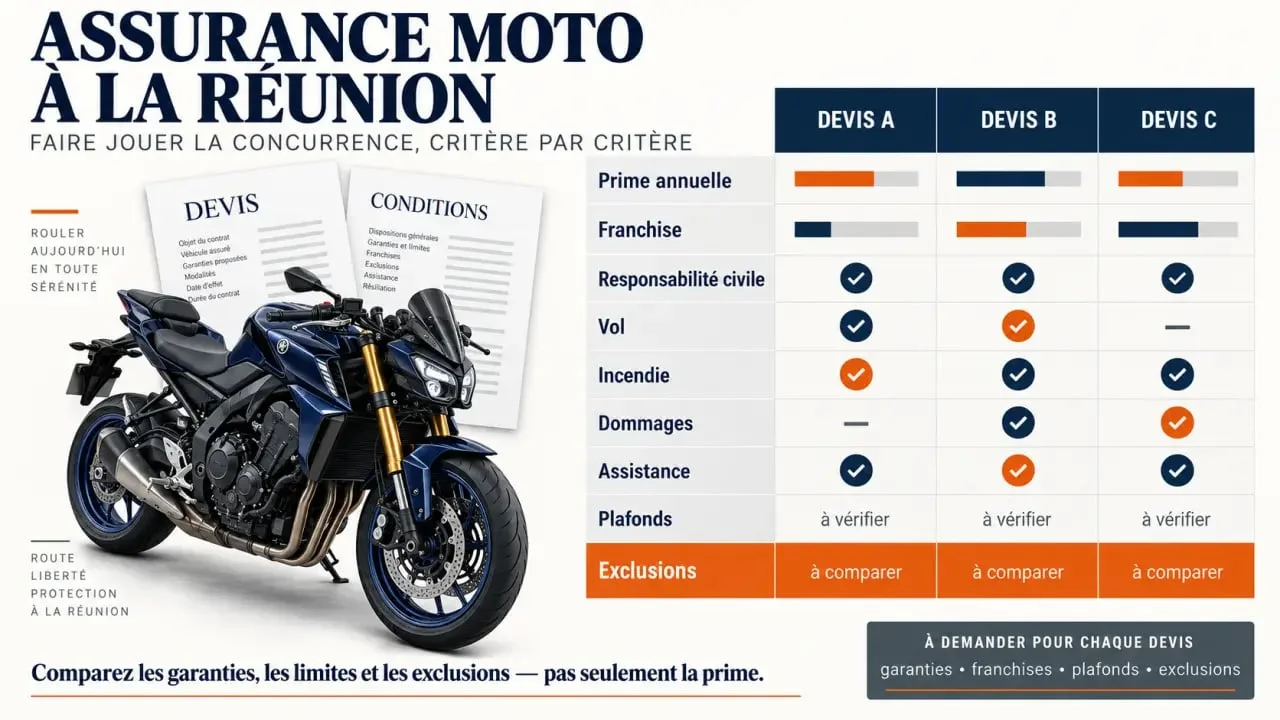
Sollicitez des assureurs nationaux, des acteurs locaux et, si nécessaire, un comparateur d’assurance moto. L’objectif n’est pas de désigner une compagnie meilleure dans l’absolu, mais d’obtenir des propositions réellement comparables. Demandez la même date de prise d’effet, le même conducteur principal, les mêmes garanties et le même usage pour chaque devis.
| Point à contrôler | Pourquoi il compte |
|---|---|
| Franchise par garantie | Elle détermine la somme restant à votre charge après un vol, un accident ou un incendie. |
| Plafond et mode d’indemnisation | Valeur vénale, valeur à neuf et plafond des accessoires ne donnent pas le même remboursement. |
| Conditions de la garantie vol | L’antivol exigé, le mode de stationnement et les justificatifs demandés peuvent conditionner la prise en charge. |
| Assistance | Le déclenchement en cas de panne, d’accident ou d’éloignement du domicile doit correspondre à vos déplacements. |
| Exclusions | Le prêt de guidon, l’usage non déclaré, les modifications de la moto ou certains équipements peuvent être limités ou exclus. |
La franchise peut faire baisser la prime, mais elle augmente le reste à payer au moment où la moto est immobilisée. Ne choisissez donc pas automatiquement le montant le plus élevé. Comparez-le à votre épargne immédiatement disponible. Une économie annuelle limitée ne compense pas toujours une franchise difficile à régler après une chute ou une tentative de vol.
Mettre l’assureur actuel en concurrence sans perdre en protection
Après avoir obtenu deux ou trois devis comparables, transmettez à votre assureur actuel les éléments vérifiables : prime annuelle, garanties incluses, franchise, assistance et conditions de la garantie vol. Demandez-lui s’il peut s’aligner ou ajuster votre contrat. Une négociation utile porte sur le coût global, pas uniquement sur une remise ponctuelle.
Supprimer la protection du conducteur ou augmenter fortement la franchise peut réduire la cotisation tout en dégradant votre couverture. Avant d’accepter une modification, vérifiez l’effet de chaque changement sur l’indemnisation.
- Conservez les conditions particulières et générales de chaque proposition.
- Comparez les garanties optionnelles incluses chez un concurrent.
- Demandez si la cotisation, les frais de souscription et les échéances sont présentés de la même manière.
- Évaluez le suivi des sinistres et des réclamations, pas seulement le montant de la prime.
Un motard expérimenté avec une moto peu valorisée n’a pas les mêmes besoins qu’un jeune conducteur utilisant chaque jour une machine de plus de 125 cm³. Adapter les garanties utiles peut réduire le budget sans supprimer les protections essentielles. À l’inverse, retirer la garantie vol alors que la moto stationne souvent à l’extérieur peut être un mauvais calcul.
Vérifier les exclusions avant la souscription
La garantie annoncée ne s’applique que dans les limites prévues au contrat. Avant de signer, relisez les exclusions, les plafonds d’indemnisation, les délais de déclaration et les justificatifs exigés. Portez une attention particulière au vol et à la tentative de vol, au vandalisme, au délit de fuite, aux accessoires et aux dommages corporels du conducteur.
Pour les catastrophes naturelles, la prise en charge reste soumise aux conditions du contrat et à la reconnaissance officielle de l’événement. Vérifiez aussi les règles applicables au prêt de guidon, aux modifications de la moto et à l’usage déclaré.
Les documents qui accélèrent une demande de devis fiable
Préparez la carte grise, la date d’achat ou la valeur de la moto, votre permis, le relevé d’informations, l’usage prévu et l’adresse de stationnement. Signalez les sinistres passés, les éventuelles modifications et les équipements de sécurité. Ces informations limitent les écarts entre le tarif indicatif et le contrat final, tout en évitant de comparer des offres fondées sur des profils différents.
Changer d’assurance moto au bon moment
Une comparaison est particulièrement pertinente à l’approche de l’échéance, après l’achat d’une nouvelle moto, un changement d’usage ou une hausse de cotisation. Avant toute résiliation, vérifiez la date d’effet du nouveau contrat pour éviter toute période sans responsabilité civile. Demandez un document récapitulatif, contrôlez les garanties retenues et conservez les échanges avec l’ancien assureur.
Si plusieurs assureurs refusent de vous couvrir, notamment après des sinistres ou une résiliation, présentez votre situation avec exactitude. Un dossier complet permet de rechercher une solution adaptée. Le Bureau central de tarification peut également intervenir dans le cadre de l’assurance obligatoire. Dans tous les cas, plusieurs devis homogènes restent le meilleur point de départ pour choisir une assurance moto à La Réunion, protectrice et compatible avec votre budget.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

