
À La Réunion, une assurance moto économique ne se résume pas à la cotisation la plus basse. Un devis gratuit permet de comparer des protections adaptées à votre scooter ou à votre moto, à vos trajets et à vos conditions de stationnement. Avec des informations précises, vous recevez plusieurs propositions et pouvez choisir un contrat cohérent avec votre budget et votre besoin de protection.
Préparez une demande de devis utile dès le premier envoi
Une demande de devis d’assurance moto est généralement gratuite et sans engagement. Pour obtenir une étude exploitable, renseignez avec exactitude le véhicule, sa cylindrée, son usage et votre profil de conducteur. Une seule demande peut être étudiée par plusieurs partenaires. Vous comparez ainsi des niveaux de couverture différents, au lieu de retenir une prime isolée.
Les informations à réunir
Gardez à portée de main la carte grise, votre permis de conduire et, si vous avez déjà été assuré, votre relevé d’informations. Précisez aussi la marque et le modèle, la date de première mise en circulation, le bonus-malus, les antécédents de sinistre et le lieu habituel de garage.
Indiquez enfin si le deux-roues sert aux loisirs, aux trajets domicile-travail ou à un usage professionnel. Cette précision concerne aussi bien un scooter 50 cm3 qu’une moto 125 cm3, une grosse cylindrée ou un quad homologué. Une déclaration incomplète peut conduire à une protection inadaptée et compliquer l’indemnisation après un sinistre.
Comparer une proposition, pas uniquement une prime
Face à plusieurs devis, vérifiez les garanties incluses, le montant des franchises, les plafonds d’indemnisation et les exclusions. Demandez également les conditions de prise d’effet du contrat. Un courtier, un agent ou un assureur n’intervient pas de la même manière : le courtier peut rechercher des offres auprès de plusieurs compagnies, tandis que l’agent représente une ou plusieurs enseignes.
Quel que soit l’interlocuteur, lisez les conditions particulières avant de souscrire. Elles précisent la portée réelle de la garantie choisie, les justificatifs à fournir et les situations qui restent exclues.
Ce qui fait varier le prix d’une assurance deux-roues
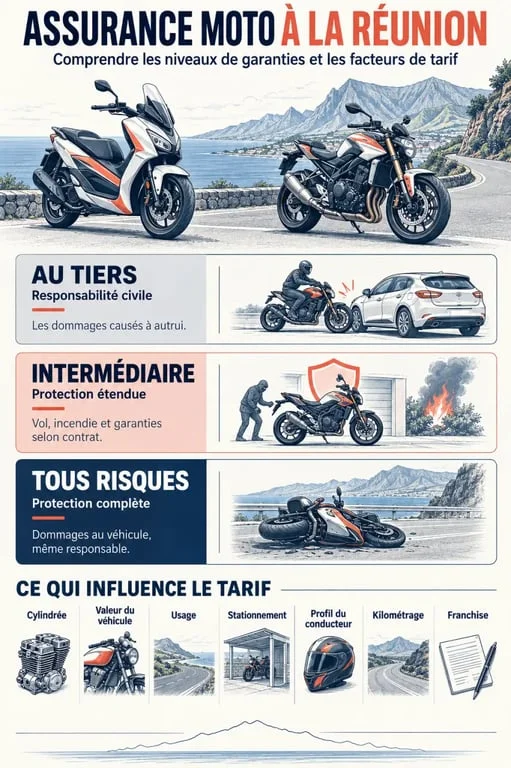
Le tarif est étudié selon plusieurs critères : cylindrée, modèle, valeur du véhicule, ancienneté du permis, âge, bonus-malus et historique d’assurance. Une moto 125 cm3, un scooter 50 cm3, une grosse cylindrée ou un quad homologué ne présentent pas le même profil de risque. Le niveau de garanties choisi pèse lui aussi directement sur la cotisation.
- L’usage déclaré : privé, domicile-travail ou professionnel.
- Le stationnement : garage fermé, cour, parking collectif ou voie publique.
- La zone de circulation : trajets fréquents, kilométrage et communes parcourues.
- Le profil : jeune conducteur, expérience, sinistres et résiliation éventuelle.
Le stationnement donne une indication concrète sur le risque associé au véhicule. Deux motos identiques ne sont pas forcément évaluées de la même façon si l’une dort derrière une porte sécurisée et l’autre reste chaque nuit exposée. Décrivez précisément l’accès au garage, l’antivol utilisé et les habitudes de remisage. Vous comparerez alors des offres sur une base plus fidèle, sans supposer qu’un prix bas couvre les mêmes situations.
Tiers, intermédiaire ou tous risques : choisir sans surassurer
La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur. Elle indemnise les dommages causés à autrui, mais ne couvre pas, à elle seule, les dégâts subis par votre moto ni vos blessures. Le bon niveau dépend de la valeur du deux-roues, de son financement, de son exposition au vol et de votre capacité à assumer une réparation ou un remplacement.
| Formule | Protection principale | À envisager pour |
|---|---|---|
| Au tiers | Responsabilité civile, avec garanties optionnelles selon le contrat | Véhicule ancien ou budget très contraint |
| Intermédiaire | Tiers complété, par exemple par le vol, l’incendie, l’assistance ou le bris de glace | Deux-roues utilisé régulièrement et à protéger contre certains sinistres |
| Tous risques | Dommages au véhicule, y compris, selon les conditions, après un accident responsable | Moto récente, coûteuse ou difficile à remplacer |
Une formule économique est celle dont le reste à charge reste supportable en cas de sinistre. Examinez donc la franchise : une cotisation réduite peut s’accompagner d’un montant important à payer après un vol, une chute ou des dommages. Contrôlez aussi la garantie du conducteur, la défense pénale et recours, la protection juridique ainsi que l’assistance.
À La Réunion, vérifiez les garanties qui comptent sur la route et au garage
Les fortes pluies, les vents violents, les cyclones et les inondations rendent nécessaire une lecture attentive des clauses relatives aux événements climatiques et aux catastrophes naturelles. La couverture ne doit pas être présumée : elle dépend des garanties souscrites, des définitions contractuelles, des franchises et des conditions de mise en jeu.
Faites préciser la protection prévue pour un véhicule endommagé alors qu’il est stationné. Demandez aussi quelles démarches accomplir après un sinistre, quels délais respecter et quels documents transmettre. Ces éléments peuvent changer la prise en charge, même lorsque l’événement semble couvert.
Le conducteur, les équipements et l’immobilisation
Le casque, le blouson, les gants, les bottes, les accessoires et le contenu d’un top case ne sont pas systématiquement garantis au même niveau que la moto. Vérifiez leur plafond d’indemnisation, la vétusté appliquée et les justificatifs demandés. La garantie du conducteur mérite la même attention, car la responsabilité civile ne couvre pas vos propres blessures.
Une assistance 24h/24 et 7j/7 ou une assistance 0 km peut aussi être utile après une panne, une crevaison ou un accident, selon les options prévues. Un véhicule de remplacement peut enfin limiter les conséquences d’une immobilisation, notamment pour les trajets quotidiens. Ces services peuvent modifier la cotisation, mais ils évitent de comparer uniquement des contrats dont le niveau de service diffère.
Réduire le coût sans fragiliser votre protection
Pour trouver une assurance moto ou scooter économique à La Réunion, demandez plusieurs devis comparables : mêmes informations sur le véhicule, même usage et mêmes garanties essentielles. Ne sous-déclarez ni le kilométrage, ni un usage professionnel, ni le lieu de stationnement. Vous obtiendrez une estimation plus fiable et éviterez les difficultés lors d’un sinistre.
- Définissez les garanties non négociables : responsabilité civile, conducteur, assistance et vol selon votre situation.
- Choisissez une franchise compatible avec l’épargne dont vous disposez.
- Comparez les exclusions, les plafonds et les conditions applicables aux événements climatiques.
- Signalez tout changement de véhicule, d’usage ou d’adresse à votre assureur.
Avant de valider votre choix, sollicitez un devis personnalisé d’assurance moto et demandez une explication claire des éléments qui font évoluer la cotisation. Vous pourrez ainsi protéger votre liberté de déplacement sans confondre économie immédiate et protection insuffisante.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

