
À La Réunion, une assurance moto étudiant adaptée à un budget serré ne se choisit pas uniquement selon la cotisation mensuelle. Scooter 50cc pour aller en cours, 125cc pour les trajets domicile-travail ou moto plus puissante : le contrat dépend du véhicule, de votre expérience, de l’usage déclaré et des garanties utiles après un accident ou un vol.
Ce qui fait varier le prix d’une assurance deux-roues
Le statut étudiant ne donne pas automatiquement droit à un tarif réduit. Il indique toutefois un budget souvent limité et peut correspondre à un usage modéré. Le prix repose surtout sur le profil du conducteur et le risque associé au deux-roues assuré.
- L’expérience : l’âge, l’ancienneté du permis A1, A2 ou A, les antécédents et le bonus-malus pèsent fortement sur le tarif. Les 3 premières années de cotisation peuvent être considérées comme une période de conduite novice. Une surprime jeune conducteur peut alors atteindre 100 %.
- Le véhicule : la cylindrée, la puissance, la valeur, le modèle, la fréquence des vols et le coût des réparations sont étudiés. Une 50cc, une 125cc et une grosse cylindrée ne présentent pas le même niveau de risque.
- L’usage déclaré : les trajets privés, les déplacements vers l’université, l’usage domicile-travail et l’activité professionnelle doivent être distingués. Une utilisation professionnelle non déclarée peut poser problème lors d’un sinistre.
- Le stationnement : un garage fermé, une cour sécurisée ou un stationnement régulier dans la rue ne présentent pas le même risque de vol et de vandalisme.
Déclarez votre situation avec précision. Réduire artificiellement le kilométrage, l’usage ou le risque lié au stationnement peut fragiliser l’indemnisation si un sinistre survient.
Trois niveaux de protection à mettre en concurrence
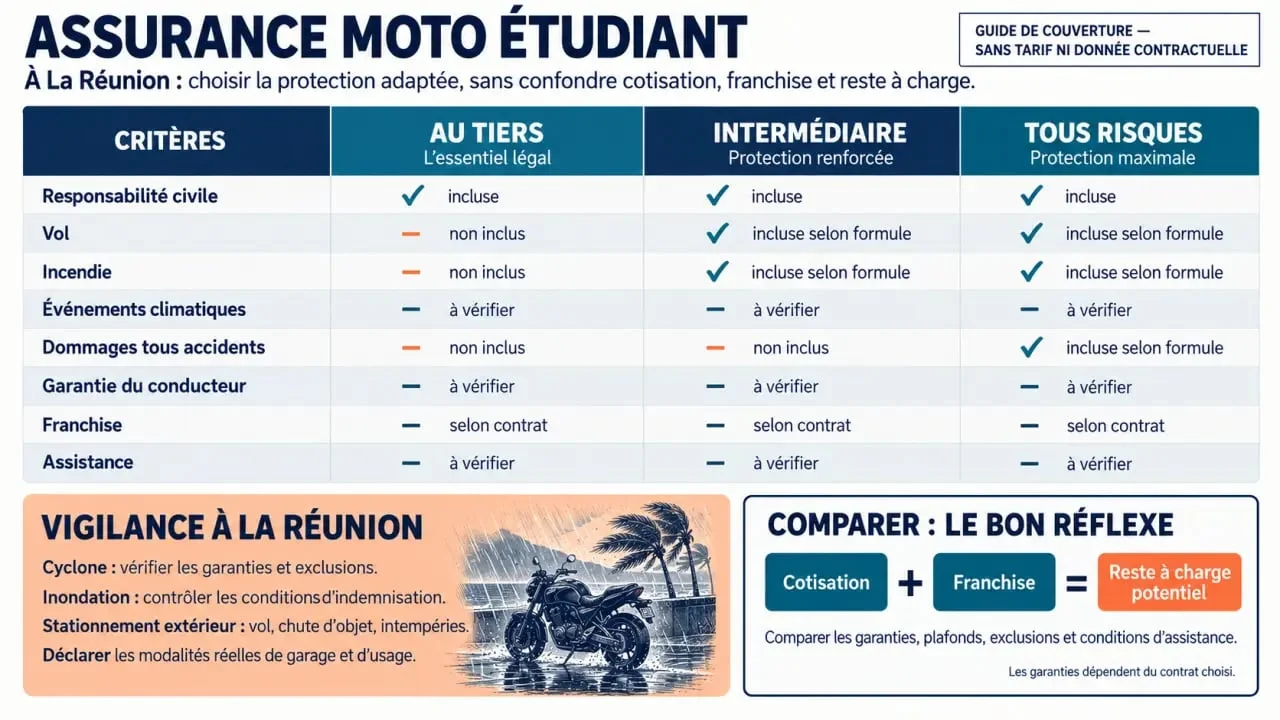
La responsabilité civile est obligatoire. Elle indemnise les dommages causés aux tiers, mais elle ne couvre pas, à elle seule, vos blessures ni les dégâts subis par votre moto lorsque vous êtes responsable de l’accident.
| Formule | Protection habituelle | Pour quel besoin étudiant ? |
|---|---|---|
| Au tiers | Responsabilité civile, parfois défense pénale et recours | Deux-roues ancien ou de faible valeur, budget très serré |
| Intermédiaire ou tiers étendu | Garanties au tiers complétées, selon le contrat, par le vol, l’incendie, les événements climatiques ou l’assistance | Scooter ou moto utilisé régulièrement et stationné à l’extérieur |
| Tous risques | Dommages tous accidents, vandalisme et garanties renforcées selon la formule | Moto récente, financée ou coûteuse à remplacer |
La formule la moins chère n’est pas toujours celle qui coûte le moins en cas de sinistre. Pour une moto utilisée chaque jour, une garantie vol ou une assistance peut éviter une dépense bien supérieure à l’écart de cotisation.
La garantie du conducteur mérite une vérification attentive
Après une chute seul ou un accident responsable, la responsabilité civile ne vous indemnise pas pour vos dommages corporels. Vérifiez donc la garantie du conducteur, son plafond, ses conditions d’application et le seuil d’AIPP, c’est-à-dire l’atteinte à l’intégrité physique et psychique.
Certaines formules prévoient 100 000 euros, tandis que d’autres peuvent atteindre 1 000 000 euros. Le seuil d’intervention peut aussi varier. Comparez cette protection avant les options de confort, surtout si le deux-roues est indispensable pour vos déplacements vers le campus, un stage ou un emploi.
À La Réunion, contrôler les garanties liées au climat et au stationnement
Les pluies intenses, les inondations, les vents violents, les tempêtes et les cyclones rendent nécessaire une lecture précise des garanties liées aux événements climatiques et aux catastrophes naturelles. Un intitulé général ne signifie pas que tous les dommages sont couverts. Contrôlez les exclusions, les plafonds, les franchises et les conditions de reconnaissance de l’événement.
Le lieu où la moto reste garée peut changer au cours de la journée. Elle peut se trouver dans une résidence sécurisée le matin, sur un parking exposé pendant les cours, puis dans la rue le soir. Cette succession de lieux compte autant que l’adresse principale. Indiquez le stationnement habituel et demandez comment le contrat traite le vol, la tentative de vol et les dommages survenus à l’extérieur.
Vérifiez aussi la couverture de vos équipements et des biens transportés. Casque, gants, blouson, accessoires fixés à la moto et contenu du top case ne sont indemnisés que si la garantie correspondante est prévue. Selon les formules, les plafonds d’équipement peuvent aller de 600 euros à 3 400 euros. Ceux des accessoires peuvent s’étendre de 250 euros à plus de 5 000 euros.
Obtenir des devis comparables sans perdre de temps
Un devis en ligne est utile lorsqu’il repose sur les mêmes informations pour chaque interlocuteur. Préparez la carte grise, le permis et le relevé d’informations si vous avez déjà été assuré. Ajoutez la cylindrée, l’usage prévu, le kilométrage estimé et les conditions de stationnement.
Une carte étudiante peut être demandée par certains organismes, mais elle ne remplace pas les documents nécessaires à l’étude du contrat. Renseignez également l’usage domicile-travail ou professionnel lorsqu’il existe, même si vos déplacements universitaires restent majoritaires.
Comparer le reste à charge, pas seulement la mensualité
Une cotisation basse peut s’accompagner d’une franchise élevée ou d’une assistance limitée. Une offre peut prévoir une assistance à 0 kilomètre, tandis qu’une autre applique une franchise kilométrique de 30 km en cas de panne. En cas de vol, vérifiez aussi la possibilité d’un véhicule de remplacement, parfois prévue pendant 30 jours selon la formule.
- Demandez plusieurs propositions avec un profil strictement identique.
- Comparez les garanties vol, incendie, dommages, conducteur et assistance.
- Repérez les franchises applicables à chaque type de sinistre.
- Lisez les plafonds d’indemnisation et les exclusions avant de souscrire.
- Choisissez une protection proportionnée à la valeur de la moto et à votre dépendance quotidienne au deux-roues.
Un comparateur facilite la mise en concurrence de plusieurs offres. Un courtier ou un agent peut expliquer les conditions d’acceptation et le contenu des garanties. Dans tous les cas, demandez un devis sans engagement et conservez le tableau récapitulatif avant de prendre votre décision.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.
