
Pour faire baisser sa cotisation moto à La Réunion, ne retirez pas des garanties au hasard. Ajustez plutôt le contrat à la valeur de la moto, à vos trajets et au budget que vous pourriez consacrer à une franchise. Comparez ensuite plusieurs devis sur une base identique. Vous réduirez ainsi la prime sans vous retrouver avec une protection insuffisante après un accident, un vol ou une panne.
Ce qui fait réellement varier le prix de votre assurance moto
Une cotisation dépend d’abord du profil de risque associé à la moto et à son conducteur. L’assureur examine la cylindrée, la puissance, la catégorie, l’ancienneté et la valeur du deux-roues. Une machine récente ou puissante coûte généralement plus cher à assurer qu’une moto ancienne, notamment lorsque les réparations, le vol ou le remplacement représentent une dépense importante.
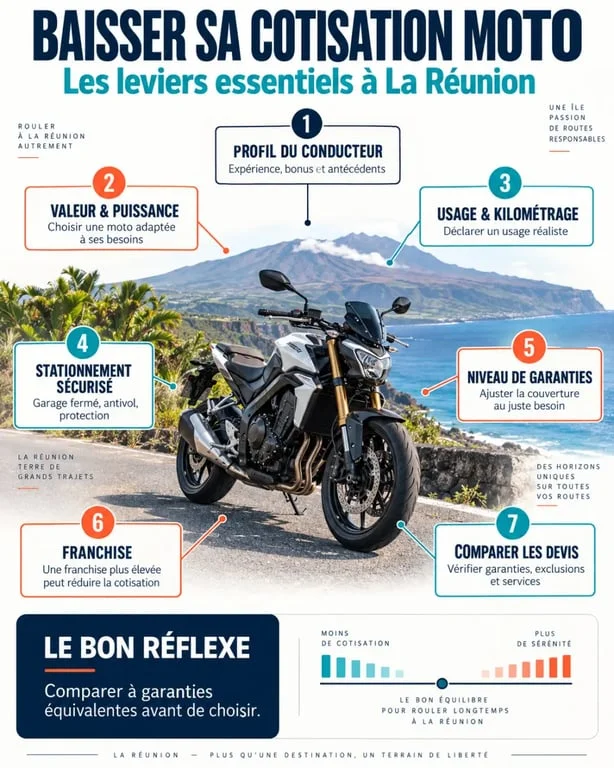
Votre expérience intervient aussi dans le calcul : ancienneté du permis, bonus-malus, sinistres responsables, accidents et réclamations peuvent influencer le tarif. L’usage déclaré compte tout autant. Une moto utilisée chaque jour pour les trajets domicile-travail n’est pas exposée de la même manière qu’un deux-roues de loisir qui sort seulement de temps en temps.
À La Réunion, le lieu de stationnement et les habitudes de circulation méritent une attention particulière. Une zone urbaine, un secteur rural, un garage fermé, un parking surveillé ou un stationnement sur la voie publique n’impliquent pas la même exposition au vol et aux dommages. Déclarez toujours une situation exacte. Une économie obtenue grâce à une information imprécise peut fragiliser l’indemnisation en cas de sinistre.
Réduire la prime en choisissant une formule cohérente
Le niveau de couverture doit correspondre à ce que vous pourriez perdre ou financer vous-même. Une moto ancienne ou de faible valeur ne justifie pas toujours une formule tous risques. À l’inverse, supprimer le vol ou l’incendie sur une moto recherchée et stationnée dehors peut transformer une faible baisse de cotisation en risque financier important.
| Formule | Protection habituelle | Quand elle peut être pertinente |
|---|---|---|
| Au tiers | Responsabilité civile | Moto de faible valeur, si vous pouvez assumer sa perte ou ses réparations. |
| Tiers étendu | Responsabilité civile, souvent vol et incendie selon le contrat | Compromis pour couvrir certains risques majeurs sans choisir une protection maximale. |
| Tous risques | Protection plus large, selon les exclusions et les franchises | Moto récente, coûteuse ou difficile à remplacer après un accident responsable. |
La franchise : une économie à calculer avant de signer
Augmenter la franchise peut réduire la prime annuelle, mais vous paierez davantage en cas de sinistre. Passer d’une franchise de 200 à 500 euros n’a de sens que si cette somme reste disponible sans déséquilibrer votre budget. Comparez donc le gain annuel avec le supplément de reste à charge, plutôt qu’avec le seul prix du contrat.
Les garanties qu’il vaut mieux préserver
La garantie conducteur, parfois appelée individuelle pilote, mérite une vérification attentive. La responsabilité civile indemnise les tiers, mais elle ne couvre pas automatiquement les dommages corporels du motard responsable. Examinez aussi l’assistance, le dépannage et le remorquage, qui peuvent être utiles lorsque vous roulez loin des zones les plus accessibles. Avant de supprimer la garantie équipement, lisez ses plafonds, ses exclusions et ses conditions d’indemnisation.
Faire correspondre le contrat à vos kilomètres et à votre stationnement
Un petit rouleur peut demander une formule au kilomètre, à kilométrage limité ou saisonnière. Ces solutions conviennent surtout lorsque la moto reste au garage une grande partie de l’année et que le kilométrage déclaré reste réaliste. Pour un usage quotidien, réduire artificiellement les trajets déclarés est un mauvais calcul. Négociez plutôt les garanties, la franchise ou le mode de paiement.
Sur une île, le trajet ne se mesure pas seulement en kilomètres. Les changements rapides de météo, les routes en pente, les virages et les zones isolées peuvent rendre une courte distance plus contraignante qu’un long parcours urbain. Avant de réduire l’assistance, imaginez une panne loin de votre domicile, avec une moto immobilisée et un remorquage nécessaire. Cette vérification aide à conserver une garantie réellement utile.
La sécurisation de la moto est un autre levier à discuter. Un antivol homologué, un bloc-disque, une alarme, un traceur GPS, un garage fermé ou un parking surveillé peuvent être pris en compte par l’assureur selon ses critères. Conservez les justificatifs d’achat et vérifiez les dispositifs précisément exigés par le contrat. Sans cette conformité, la garantie vol peut ne pas s’appliquer dans les conditions prévues.
Comparer les devis sans confondre prix bas et protection réduite
Demandez plusieurs devis personnalisés et alignez leurs paramètres : même moto, même usage, même kilométrage, même stationnement, mêmes garanties et même franchise. Un contrat moins cher parce qu’il retire l’assistance, augmente fortement la franchise ou réduit les plafonds d’indemnisation n’est pas une offre équivalente.
- Vérifiez la garantie conducteur et son plafond d’indemnisation.
- Contrôlez les conditions du vol, de l’incendie et des accessoires déclarés.
- Comparez les franchises pour chaque garantie.
- Examinez les exclusions liées à l’usage professionnel ou aux modifications de la moto.
- Comparez le coût total en paiement mensuel et annuel. Le paiement annuel peut éviter certains frais de fractionnement.
Une fois les offres réunies, contactez votre assureur avec des propositions comparables. Un historique sans sinistre, un garage sécurisé, une formation complémentaire ou le regroupement des contrats habitation, auto et moto peuvent soutenir une demande de révision tarifaire. Toute modification moteur ou esthétique doit toutefois être déclarée, car elle peut changer le risque assuré et les conditions du contrat.
Préparer votre demande de baisse de cotisation
Réévaluez votre contrat au renouvellement annuel, après un changement de moto, une baisse du kilométrage ou une évolution du stationnement. Préparez la carte grise, les informations sur votre permis et votre historique, le kilométrage estimé, le lieu de garage et la liste des équipements de sécurité. Vous obtiendrez des devis plus précis et réellement comparables.
La meilleure économie reste celle que vous pouvez assumer le jour où survient un accident, un vol ou une panne. Commencez par supprimer les garanties superflues, choisissez une franchise réaliste, sécurisez la moto et mettez les assureurs en concurrence. Vous pourrez alors réduire votre cotisation moto à La Réunion tout en conservant les protections utiles à votre situation.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

