
Pour trouver une assurance moto au tiers au meilleur prix à La Réunion, comparez des devis établis à partir des mêmes informations : véhicule, conducteur, usage et stationnement. La formule la moins chère n’est intéressante que si elle respecte l’obligation d’assurance et correspond à votre situation réelle.
Le tiers : le socle obligatoire, mais pas une protection de votre moto
L’assurance moto au tiers inclut la responsabilité civile, la garantie minimale obligatoire pour tout véhicule terrestre à moteur. Elle indemnise les dommages matériels ou corporels que vous causez à d’autres personnes lors d’un accident responsable, par exemple un piéton, un passager, un autre conducteur ou le propriétaire d’un bien endommagé.
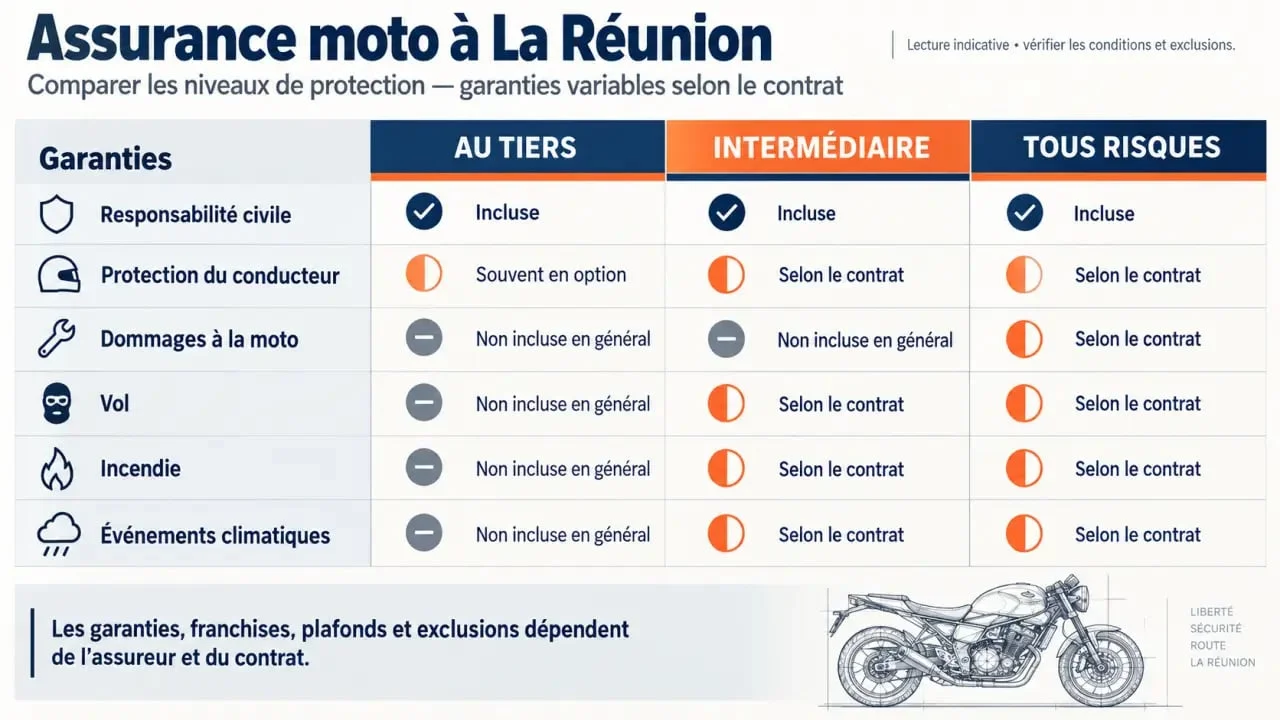
En revanche, elle ne couvre pas automatiquement les réparations de votre moto, vos propres blessures, le vol, l’incendie ou les équipements. Une chute sans autre véhicule impliqué, un accident dont vous êtes responsable ou la disparition d’un scooter stationné peuvent donc rester entièrement à votre charge, selon les conditions du contrat.
| Formule | Protection principale | À retenir |
|---|---|---|
| Au tiers | Dommages causés aux tiers | Le niveau minimal, adapté si le véhicule a une valeur limitée ou si vous acceptez un reste à charge plus important. |
| Intermédiaire | Tiers avec garanties ajoutées selon le contrat | Peut inclure notamment le vol, l’incendie ou certains événements climatiques. |
| Tous risques | Protection plus étendue du véhicule | À étudier pour une moto récente, financée ou coûteuse à réparer. |
Les critères qui font varier un devis à La Réunion
Il n’existe pas une assurance moto au tiers objectivement la moins chère pour tous les Réunionnais. Le tarif dépend d’abord de la cylindrée, de la marque, du modèle et de la valeur du deux-roues. Un cyclomoteur ou un scooter 50 cm³ ne sera pas étudié comme une moto ou un scooter 125 cm³, une grosse cylindrée ou un quad homologué.
Profil, usage et antécédents
L’âge, l’ancienneté du permis, le bonus-malus et les sinistres antérieurs influencent la proposition. Un jeune conducteur peut accéder à une formule au tiers, mais doit comparer les conditions d’acceptation, la franchise et les éventuelles garanties disponibles.
Déclarez aussi l’usage exact du véhicule : privé, domicile-travail, loisirs ou professionnel. Un usage professionnel non signalé peut rendre le contrat inadapté au moment d’un sinistre. La même vigilance s’impose en cas de changement d’activité ou d’utilisation plus fréquente de la moto.
Stationnement et réalité locale
La commune et le lieu où dort la moto peuvent peser dans l’évaluation du risque. Un garage fermé, un parking privé, une cour sécurisée ou la voie publique ne présentent pas la même exposition. À La Réunion, indiquez donc le lieu de stationnement habituel, et non la solution la plus avantageuse sur le papier.
Déclarer un antivol, un abri ou un garage lorsqu’ils existent permet d’obtenir une proposition cohérente. Une information inexacte peut créer des difficultés lors de l’étude du sinistre, même si elle semblait permettre de réduire la cotisation au départ.
Comparer le prix total plutôt que la seule cotisation
Deux offres au tiers peuvent afficher une cotisation proche tout en laissant des écarts importants après un accident. Avant de choisir, lisez les garanties incluses, les exclusions, les plafonds d’indemnisation et les franchises. La franchise correspond à la somme qui reste à votre charge selon les conditions prévues. Une franchise élevée peut réduire la prime, mais augmente la dépense en cas de sinistre.
- Vérifiez si une garantie conducteur est prévue ou disponible en option.
- Contrôlez les conditions relatives au vol, à l’incendie et aux accessoires.
- Examinez l’assistance panne, notamment l’éventuelle assistance 0 km.
- Demandez comment sont traités la tempête, l’inondation, le cyclone ou la catastrophe naturelle. Ces événements ne sont couverts que si le contrat le prévoit.
- Repérez les obligations de protection du véhicule, comme l’usage d’un antivol, lorsqu’elles sont exigées.
Regardez également les plafonds d’indemnisation. Une garantie peut être incluse tout en restant limitée par un montant maximal ou par des conditions particulières. Les équipements et accessoires peuvent aussi faire l’objet d’une couverture distincte.
Pour une moto ancienne utilisée occasionnellement, le tiers peut être un arbitrage rationnel. Pour un véhicule indispensable aux trajets quotidiens ou stationné régulièrement à l’extérieur, une formule intermédiaire peut offrir un meilleur équilibre entre cotisation et exposition financière. Le choix dépend de la valeur de la moto et de la somme que vous pourriez assumer après un vol ou un dommage.
Préparer une demande de devis comparable
Une demande complète permet de recevoir des propositions plus fiables et d’éviter les rectifications au moment de la souscription. Gardez à portée de main la carte grise, votre permis de conduire et votre relevé d’informations si vous avez déjà été assuré.
Précisez la cylindrée, la date d’acquisition, les éventuelles modifications, votre commune, le stationnement habituel et le kilométrage ou l’usage envisagé. Indiquez aussi l’identité du conducteur principal et les antécédents utiles à l’étude du dossier. Ces informations doivent rester identiques d’un devis à l’autre pour permettre une comparaison réelle.
Demandez plusieurs devis en ligne ou auprès d’un professionnel de l’assurance à La Réunion, puis comparez-les ligne par ligne. Un devis peut être gratuit et sans engagement lorsqu’il est proposé dans ces conditions. Vérifiez toutefois le rôle de votre interlocuteur : assureur, courtier ou intermédiaire transmettant votre demande à des partenaires. Les conditions proposées et le mode de souscription doivent être clairement indiqués.
Choisir une formule au tiers sans mauvaise surprise
Le bon contrat n’est pas forcément celui qui affiche la cotisation la plus faible. C’est celui dont les garanties correspondent à votre moto, à votre usage et à votre capacité à assumer une perte. Une économie immédiate peut être peu intéressante si la protection du conducteur, l’assistance ou les dommages liés au stationnement ne répondent pas à vos besoins.
Relisez les déclarations avant validation : adresse, conducteur principal, usage, stationnement et antécédents doivent être exacts. Conservez une copie du devis et des conditions contractuelles.
En cas de doute sur une exclusion, une franchise, un plafond ou une garantie climatique, demandez une explication écrite avant de signer. Cette vérification vous aide à distinguer une économie réelle d’une couverture trop limitée.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

