
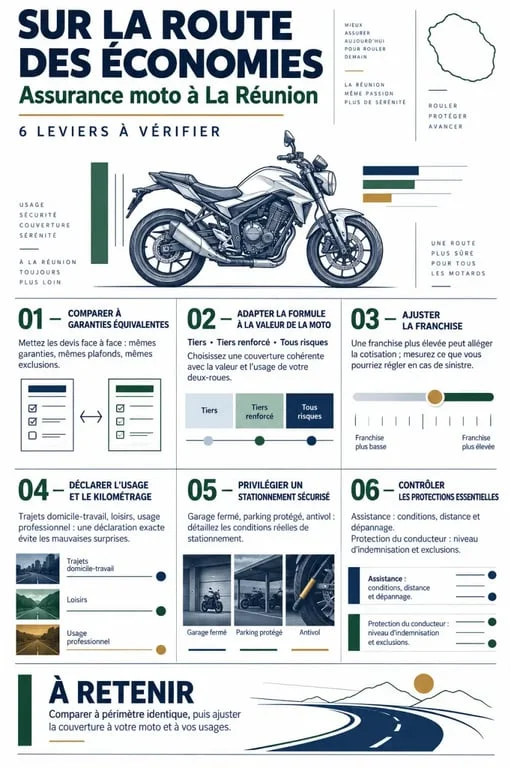
Pour payer moins cher son assurance moto à La Réunion, commencez par comparer plusieurs devis à garanties équivalentes. Le tarif dépend de la moto, du profil du conducteur, de l’usage, du stationnement et du niveau de protection choisi. L’objectif n’est donc pas de retenir l’offre la moins chère, mais de supprimer les coûts inutiles sans fragiliser votre budget en cas de vol, de panne ou d’accident.
Ce qui fait varier le tarif d’une assurance moto sur l’île
Un assureur évalue le risque avant de calculer votre cotisation. La cylindrée, la puissance, la valeur et l’âge de la moto entrent dans le calcul. Une machine récente, puissante ou convoitée coûte généralement plus cher à assurer qu’un deux-roues ancien utilisé occasionnellement. Un scooter, un roadster, un trail ou une sportive ne présentent pas le même niveau de risque potentiel.
Votre dossier de conducteur pèse également dans le prix. L’ancienneté du permis, l’expérience d’assurance moto, le coefficient de réduction-majoration, les sinistres responsables et les éventuels antécédents sont pris en compte. Un motard expérimenté avec du bonus bénéficie souvent d’un meilleur tarif qu’un jeune permis ou qu’un conducteur malussé. Avant de demander un devis, vérifiez que les informations déclarées correspondent bien à votre relevé d’informations.
Déclarez aussi votre usage avec précision : loisirs, trajets domicile-travail, déplacements quotidiens ou utilisation saisonnière. À La Réunion, la zone de circulation, le lieu de résidence et les conditions de stationnement peuvent influencer l’appréciation du risque. Une moto rangée dans un garage fermé ne présente pas le même profil qu’une moto stationnée chaque nuit sur la voie publique. Un changement de commune ou de stationnement doit donc être signalé à l’assureur.
Choisir la formule qui protège sans surassurer
La responsabilité civile est obligatoire. Elle indemnise les dommages causés aux autres, mais pas votre moto ni vos propres blessures. Une formule au tiers peut convenir à un deux-roues de faible valeur, à condition d’accepter de financer vous-même les dommages subis. Pour une moto récente ou difficile à remplacer, ce choix mérite une comparaison avec une couverture plus étendue.
Tiers renforcé, vol-incendie ou tous risques ?
Le tiers renforcé ou la formule vol-incendie ajoute une protection utile si votre deux-roues est exposé au vol ou si son remplacement serait difficile à assumer. Le tous risques offre une couverture plus large, notamment pour les dommages accidentels. Son prix doit toutefois rester cohérent avec la valeur vénale de la moto. Pour un modèle ancien, une cotisation élevée peut réduire l’intérêt réel de garanties étendues.
Comparez aussi les conditions d’indemnisation. La valeur retenue, les plafonds, les exclusions et les franchises peuvent changer sensiblement le coût réel du contrat. Un tarif plus élevé n’est pas forcément excessif si la garantie couvre mieux votre situation, tandis qu’un prix bas peut devenir insuffisant après un sinistre.
Les garanties à ne pas retirer par réflexe d’économie
La protection corporelle du conducteur mérite une attention particulière : la responsabilité civile ne couvre pas automatiquement vos propres dommages corporels. Vérifiez le niveau d’indemnisation, les plafonds et les conditions d’application. Regardez aussi l’assistance, notamment les conditions d’une assistance 0 km si ce service vous est utile, ainsi que la garantie des accessoires et équipements.
Casque, blouson, antivol et bagagerie peuvent représenter un montant important après un sinistre. Contrôlez les équipements réellement couverts, leurs plafonds et les justificatifs demandés. Une économie sur une option secondaire ne doit pas vous conduire à négliger la protection du conducteur ou l’assistance dont vous pourriez avoir besoin sur l’île.
Réduire la cotisation avec des leviers concrets
| Levier | Effet recherché | Point de vigilance |
|---|---|---|
| Franchise plus élevée | Prime potentiellement réduite | Reste à charge plus important après sinistre |
| Garage et antivol homologué | Meilleure prévention du vol | Déclarer uniquement les protections réellement utilisées |
| Usage limité | Contrat adapté aux petits rouleurs | Respecter le kilométrage ou l’usage souscrit |
| Multi-contrats | Remise éventuelle avec auto ou habitation | Comparer le coût total, pas la remise seule |
Augmenter la franchise est efficace seulement si vous pouvez réellement absorber cette dépense. Passer d’une franchise de 200 € à 500 € peut alléger la cotisation, mais une chute ou un acte de vandalisme devient alors plus coûteux pour vous. Demandez le montant exact de chaque franchise : vol, incendie, dommages et bris éventuel ne suivent pas toujours la même règle.
Un usage limité peut convenir à un petit rouleur ou à un motard qui utilise sa moto de façon saisonnière. Le kilométrage et les conditions prévues au contrat doivent toutefois être respectés. De la même façon, indiquez un garage, un parking privé ou un antivol homologué uniquement s’ils sont réellement utilisés. Une déclaration inexacte peut compliquer l’indemnisation après un sinistre.
Le regroupement de contrats peut aussi ouvrir droit à une remise avec une assurance auto ou habitation. Comparez cependant le coût total, les franchises et les garanties de chaque contrat. Une réduction affichée ne suffit pas à établir que l’offre est la plus avantageuse.
Comparer les devis sans se laisser piéger par un prix bas
Un devis d’assurance moto n’est comparable qu’avec un autre devis présentant le même niveau de garanties. Relevez systématiquement la formule, les franchises, les plafonds d’indemnisation, les exclusions, l’assistance, la garantie conducteur et les conditions d’indemnisation de la moto. Un prix d’appel faible peut cacher une franchise élevée, une assistance limitée ou une indemnisation insuffisante.
- Demandez au moins trois simulations auprès d’assureurs, de courtiers ou de comparateurs.
- Indiquez la même moto, le même conducteur principal, le même usage et le même stationnement.
- Contrôlez la couverture du vol, de l’incendie, des catastrophes naturelles et des dommages climatiques.
- Vérifiez les modalités de dépannage, de remorquage et de réparation disponibles à La Réunion.
- Comparez le coût annuel final, avec les options, les frais et les franchises pris en compte.
Les tarifs publiés en ligne servent de repère, pas de promesse. Ils dépendent toujours d’un profil précis, souvent différent du vôtre. Un devis personnalisé peut donc s’éloigner du montant affiché. Une réduction multi-contrats peut être intéressante, mais elle ne dispense pas de vérifier que les garanties restent adaptées et que le service est accessible à La Réunion.
Avant de choisir, mettez les propositions côte à côte. Notez le prix annuel, le montant restant à payer après un sinistre, les plafonds et les exclusions. Cette méthode permet de distinguer une véritable économie d’un simple tarif réduit obtenu au prix d’une protection plus faible.
Préparer une demande de devis réellement personnalisée
Avant de solliciter un assureur, rassemblez votre permis, votre relevé d’informations, l’immatriculation ou les caractéristiques exactes du deux-roues, son année de mise en circulation, le kilométrage estimé, l’usage et le mode de stationnement. Mentionnez aussi les antivols ou dispositifs de géolocalisation installés si l’assureur les prend en compte.
Précisez le conducteur principal, l’expérience d’assurance moto, le bonus-malus et les éventuels sinistres. Ces informations permettent d’obtenir une estimation plus proche du tarif réellement applicable et d’éviter plusieurs corrections après la simulation. Si vous utilisez peu votre moto, indiquez-le clairement plutôt que de souscrire un usage plus large par défaut.
Profitez d’un renouvellement annuel, d’une amélioration de votre bonus, d’un déménagement ou d’un changement de moto pour revoir le contrat. Après un an d’engagement, la résiliation est possible dans le cadre de la loi Hamon. C’est un moment adapté pour demander de nouveaux devis et négocier, sans renoncer à la protection du conducteur, à des plafonds cohérents et à une assistance pertinente sur l’île.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

