
Un malus élevé, une résiliation pour non-paiement, des sinistres responsables ou une suspension de permis rendent l’assurance moto plus chère et plus difficile à trouver à La Réunion. Une solution reste toutefois possible. Le tarif dépend de la moto, des antécédents déclarés, du lieu de stationnement et du niveau de garanties choisi. Un devis personnalisé est indispensable, mais plusieurs repères permettent déjà d’écarter les offres inadaptées.
Un tarif moto majoré, mais jamais fixé sans étude du profil
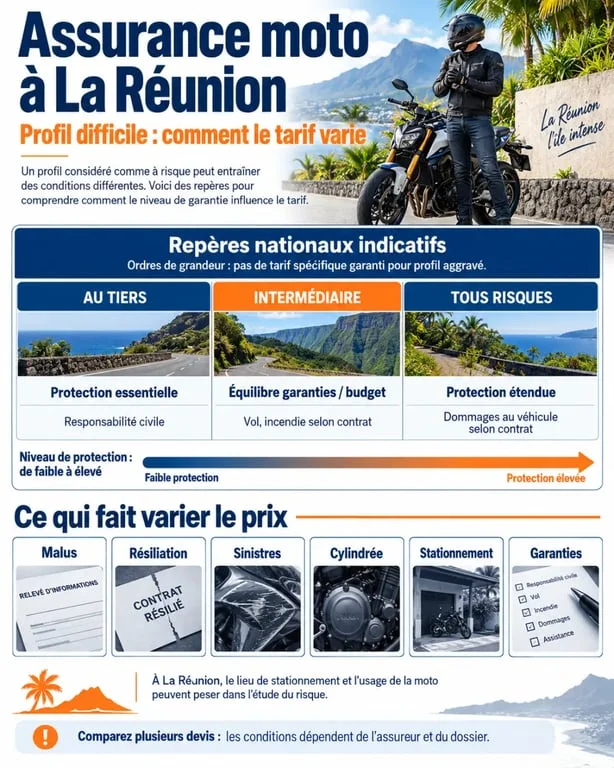
La responsabilité civile est obligatoire pour tout deux-roues motorisé, du scooter 50 cm³ à la grosse cylindrée. Pour un conducteur sans antécédent particulier, les prix nationaux servent de comparaison : environ 455 € par an au tiers, 648 € en formule intermédiaire et 907 € en tous risques. À La Réunion, le montant peut être plus élevé selon le risque de vol, le coût des réparations et le nombre plus limité d’assureurs qui étudient certains dossiers.
| Cylindrée | Repère national toutes formules | Facteurs qui font varier le devis |
|---|---|---|
| 50 cm³ | 413 à 472 € par an | Âge du conducteur, usage quotidien, stationnement |
| 125 cm³ | 349 à 409 € par an | Valeur du scooter ou de la moto, vol, permis récent |
| 300 cm³ | Environ 500 € par an | Usage domicile-travail, antécédents et garanties |
| 500 cm³ | Environ 617 € par an | Puissance, modèle, franchise et lieu de garage |
| 600 à 700 cm³ | Environ 713 € par an | Type de moto, sinistralité et protection contre le vol |
| 1000 cm³ | Environ 765 € par an | Valeur, dommages, expérience et profil aggravé |
Ces montants ne correspondent pas au tarif d’un conducteur résilié ou malussé. Une surprime peut s’ajouter et certains assureurs peuvent refuser le dossier. Le jeune conducteur, titulaire du permis moto depuis moins de trois ans, peut également subir une majoration importante : +100 % la première année, +50 % la deuxième et +25 % la troisième.
Pourquoi malus et résiliation pèsent autant sur la cotisation
Le relevé d’information permet à l’assureur d’examiner le coefficient de réduction-majoration, les sinistres et les interruptions de contrat. Un malus, plusieurs accidents responsables ou une résiliation après sinistre indiquent une sinistralité plus élevée. Une résiliation pour non-paiement est aussi examinée avec attention, car elle concerne la régularité des cotisations autant que la conduite.
Les situations considérées comme aggravées
Un profil difficile peut cumuler plusieurs éléments : malus, défaut de paiement, fausse déclaration, suspension ou annulation du permis, alcoolémie, stupéfiants, usage professionnel non déclaré ou refus successifs. Ces informations doivent être communiquées exactement. Omettre une résiliation ou minimiser un sinistre peut entraîner une nullité de garantie ou un refus d’indemnisation. La transparence du dossier limite les échanges inutiles et permet de solliciter les interlocuteurs adaptés.
À La Réunion, l’usage réel compte autant que les informations inscrites sur la carte grise : trajet quotidien sur des axes exposés aux fortes pluies, moto laissée dehors la nuit, garage collectif, proximité du littoral ou transport de pièces sur de longues distances. Ces éléments décrivent un risque de corrosion, de dégradation et d’immobilisation. Les préciser dans le devis aide à choisir une franchise cohérente et une assistance réellement utilisable.
Choisir les garanties sans payer pour une protection illusoire
Le tiers simple couvre les dommages causés à autrui, mais pas ceux subis par votre moto. Il peut convenir à un véhicule de faible valeur si vous acceptez de financer vous-même une réparation, un vol ou une perte totale. Une formule intermédiaire ajoute souvent le vol, l’incendie ou les événements climatiques, selon les contrats. Le tous risques couvre plus largement les dommages, y compris lorsque vous êtes responsable, mais son coût peut être difficile à supporter avec un profil aggravé.
- Vol et vandalisme : vérifiez les exigences liées au gravage, à l’antivol et au stationnement.
- Catastrophes naturelles, tempête et inondation : ces garanties sont utiles face aux aléas climatiques, sous réserve des conditions du contrat.
- Garantie du conducteur : elle couvre les dommages corporels du motard, qui ne sont pas pris en charge par la seule responsabilité civile.
- Assistance et remorquage : comparez la franchise kilométrique, le réseau mobilisable et les exclusions.
Ne comparez pas uniquement la prime annuelle. Contrôlez la franchise, les plafonds d’indemnisation, la vétusté appliquée et les exclusions. Une formule moins chère peut coûter davantage après un sinistre si la garantie vol est restrictive ou si l’indemnisation reste faible.
Obtenir un devis après un refus : la méthode qui accélère l’étude
Un courtier ou un comparateur travaillant avec plusieurs partenaires peut présenter le dossier à des compagnies susceptibles d’accepter un risque aggravé. Aucune acceptation n’est garantie. Préparez un dossier complet dès le départ pour obtenir une réponse exploitable et comparer les propositions sur les mêmes bases.
- Rassemblez le permis de conduire, la carte grise et le relevé d’information.
- Ajoutez la lettre de résiliation si elle existe, ainsi qu’un RIB pour mettre en place le paiement.
- Indiquez précisément la cylindrée, l’usage, la commune et le mode de stationnement.
- Déclarez les sinistres, le malus et toute suspension ou annulation du permis.
- Comparez les garanties, les franchises et l’échéancier de paiement avant de souscrire à distance.
Depuis la suppression de la carte verte et de la vignette, le Mémo Véhicule Assuré remplace ce justificatif. En cas de refus répétés, le Bureau central de tarification peut constituer un recours de dernier ressort pour obtenir la garantie obligatoire. Cette procédure ne permet pas d’imposer des garanties étendues. Elle vise avant tout la responsabilité civile, indispensable pour circuler légalement.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

