
Une cotisation moto trop élevée ne se règle pas avec une simple demande de remise. Pour obtenir un tarif plus juste à La Réunion, présentez des éléments précis : votre profil de conduite, l’usage réel de la moto, son niveau de protection et des devis concurrents à garanties équivalentes. L’objectif est de réduire la prime sans découvrir trop tard que l’assistance, la garantie vol ou la protection du conducteur ont été diminuées.
Préparez un dossier solide avant de négocier
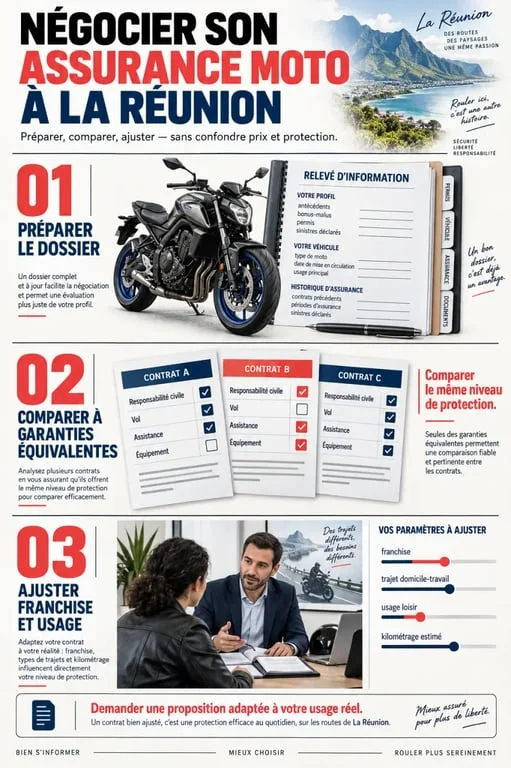
Avant de contacter votre assureur, rassemblez votre relevé d’information, votre coefficient bonus-malus, l’historique de vos sinistres et les caractéristiques précises de votre moto. Un bonus de 50 %, correspondant à un coefficient de 0,50, ainsi qu’une absence de sinistre fournissent des arguments concrets. Signalez aussi toute évolution récente : usage devenu occasionnel, changement de stationnement, achat d’un antivol ou remplacement de la moto.
Demandez plusieurs devis comparables
Sollicitez trois ou quatre devis auprès d’assureurs, d’agents ou de courtiers intervenant à La Réunion. Les écarts peuvent atteindre 200 € à garanties équivalentes. Pour être utile, la comparaison doit toutefois se faire ligne par ligne. Une offre moins chère peut prévoir une franchise plus élevée, une assistance avec franchise kilométrique ou un plafond d’indemnisation inférieur.
Lors de l’appel, restez factuel : « Mon contrat arrive à échéance, mon relevé d’information est favorable et j’ai reçu une proposition concurrente à garanties comparables. Pouvez-vous revoir ma cotisation ou améliorer mes conditions ? » Cette formulation ouvre la discussion sur le prix, mais aussi sur les franchises et les garanties, souvent plus faciles à ajuster qu’une remise directe.
Adaptez les garanties à votre usage réel
La formule la plus pertinente dépend de la valeur de la moto, de son âge, de sa cylindrée et de sa fréquence d’utilisation. Une moto récente ou coûteuse justifie plus facilement une couverture dommages tous accidents. À l’inverse, pour une machine ancienne dont la valeur vénale est modeste, un tiers étendu incluant le vol, l’incendie et les événements climatiques peut offrir un meilleur équilibre qu’une formule tous risques conservée par habitude.
| Formule | Protection à contrôler | Profil généralement adapté |
|---|---|---|
| Tiers | Responsabilité civile, défense pénale et recours | Moto de faible valeur et budget serré |
| Tiers étendu | Vol, incendie, événements climatiques, assistance selon le contrat | Moto stationnée à l’extérieur ou exposée au vol |
| Tous risques | Dommages tous accidents, y compris la chute seule selon les conditions | Moto récente, financée ou à forte valeur |
Calculez l’effet de la franchise et du kilométrage
Augmenter la franchise peut faire baisser la prime. Des économies allant jusqu’à 15 % sont annoncées selon les contrats. En contrepartie, le reste à charge augmente lors d’un sinistre. Passer d’une franchise de 200 € à 500 € n’a de sens que si vous pouvez assumer cette somme sans difficulté.
Si vous parcourez moins de 4 000 km par an, demandez une formule au kilomètre ou un usage limité. Certaines réductions annoncées atteignent 20 à 30 %, à condition que la déclaration corresponde réellement à vos déplacements. Ne sous-estimez pas votre kilométrage : un contrat moins cher perd son intérêt s’il devient inadapté au moment d’un accident.
À La Réunion, déclarez précisément le stationnement et les risques météo
Le lieu où dort la moto compte autant que le modèle assuré. Garage fermé, parking sécurisé, antivol homologué SRA, bloc-disque ou traceur GPS : ces éléments réduisent le risque de vol et doivent figurer dans votre dossier. Demandez les justificatifs nécessaires et vérifiez si le dispositif modifie les conditions de la garantie vol. Une réduction n’est pas automatique.
Examinez aussi les risques liés à votre usage local : trajets quotidiens, stationnement nocturne, routes humides, épisodes climatiques et valeur des accessoires. Ces critères n’ont pas tous le même poids dans un contrat. Cette analyse aide à conserver les protections utiles à votre situation réunionnaise et à retirer les options qui ne répondent à aucun besoin réel.
Ne sacrifiez pas les garanties essentielles
Comparez en priorité la sécurité du conducteur, l’assistance 0 km, le dépannage-remorquage, le véhicule de remplacement et les exclusions liées au vol ou aux événements climatiques. Les plafonds de protection du conducteur peuvent varier de 60 000 € à 400 000 € pour l’IPP. Les garanties consacrées à l’équipement ou aux accessoires peuvent, elles, aller de 500 € à 4 000 €.
Vérifiez également si le top-case et son contenu sont couverts, ainsi que la méthode d’indemnisation en cas de destruction : valeur à neuf ou valeur à dire d’expert. Une cotisation plus basse ne compense pas toujours un plafond réduit ou une exclusion découverte après le sinistre.
Choisissez le bon moment pour mettre votre assureur en concurrence
La date anniversaire du contrat, une hausse de cotisation, l’achat d’une nouvelle moto, un déménagement ou une baisse du kilométrage sont de bons moments pour renégocier. Après la première année, la résiliation est également possible dans les conditions prévues par la loi Hamon. Cette possibilité renforce votre position, sans vous obliger à quitter immédiatement votre assureur.
Demandez d’abord à votre interlocuteur de s’aligner sur la proposition concurrente ou d’améliorer la couverture au même prix. Vous pouvez aussi regrouper vos contrats d’habitation, d’auto et de moto. Les remises multi-contrats annoncées se situent entre 10 et 15 %.
Avant de souscrire, relisez les franchises vol et dommages, qui peuvent représenter 10 % ou 20 % du montant du sinistre, les plafonds et les conditions d’indemnisation. Contrôlez aussi les exclusions et l’assistance, notamment la présence ou non d’une franchise kilométrique. Un conseiller local peut enfin vous aider à examiner votre usage et à obtenir un devis moto cohérent avec votre situation à La Réunion.

Bonjour, je m’appelle Lily, j’ai 23 ans et je suis passionnée par les voyages, la mode et le mannequinat. Bienvenue sur mon site web où je partage mes aventures, mes inspirations mode et mon travail de mannequin.

